Կենտրոնական բանկերի գործողությունները սեպտեմբերին`
• ԱՄՆ Դաշնային պահուստային համակարգ (Fed). տոկոսադրույքի բարձրացում՝ 25 բազիսային կետով՝ մինչև 3.75–4.00%։ Սա առաջին բարձրացումն էր 2023 թվականից ի վեր։ Պաշտոնյաներից 18-ից 16-ը սպասում է առնվազն ևս մեկ բարձրացման։
• Եվրոպական կենտրոնական բանկ (ԵԿԲ). տոկոսադրույքի բարձրացում՝ 25 բազիսային կետով՝ մինչև 2.50%։ Ըստ կանխատեսումների՝ այս տարի գնաճը կկազմի 3.0%։
• Ճապոնիայի բանկ (BoJ). տոկոսադրույքի բարձրացում՝ 25 բազիսային կետով՝ մինչև 1.25%։ Սա 1995 թվականից ի վեր ամենաբարձր մակարդակն է։ Որոշումն ընդունվել է ձայների 7 կողմ և 2 դեմ հարաբերակցությամբ։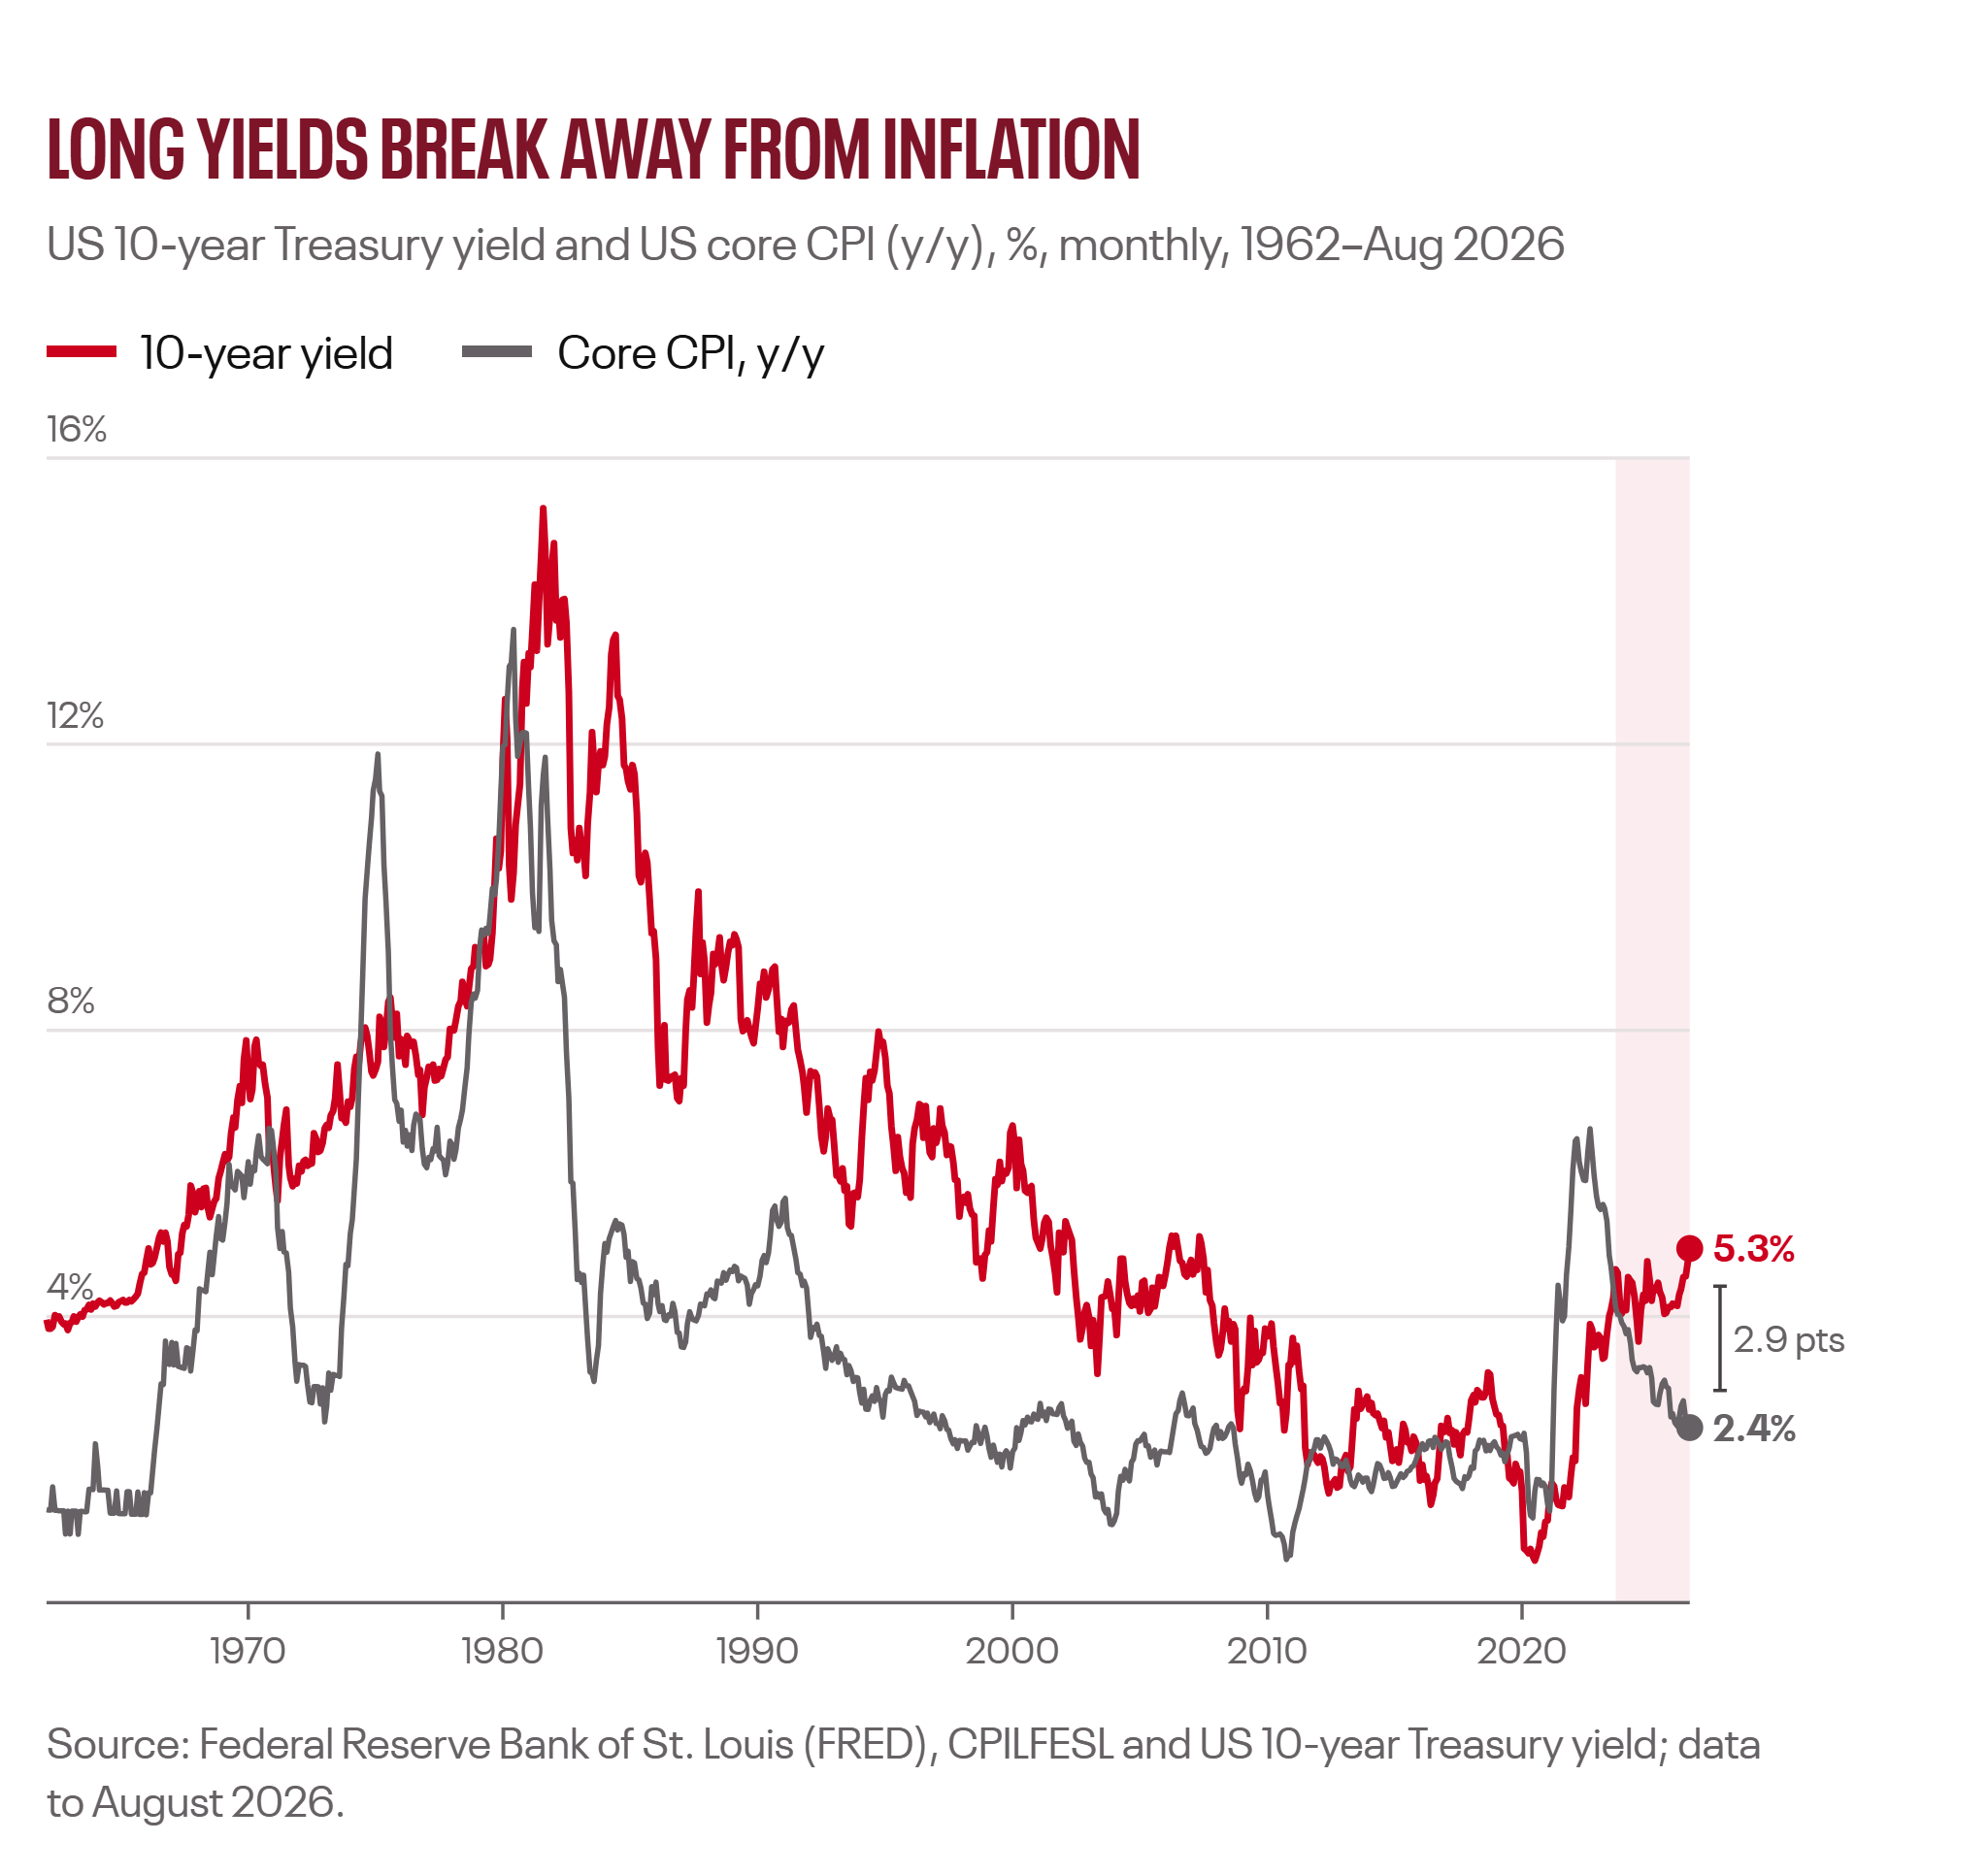
Նկարագրություն․ ԱՄՆ 10-ամյա պետական պարտատոմսերի եկամտաբերության և ԱՄՆ հիմնական սպառողական գնաճի (Core CPI) փոփոխությունները ներկայացնող գծային գրաֆիկ՝ 1962 թվականից ի վեր։ Գրաֆիկը ցույց է տալիս, որ երկու ցուցանիշները տասնամյակներ շարունակ շարժվել են համանման ուղղությամբ, սակայն 2025–2026 թվականներին դրանց միջև շեղում է առաջացել․ պարտատոմսերի եկամտաբերությունը հասել է 5.3%-ի, իսկ հիմնական գնաճը՝ 2.45%-ի։
Երկու փուլ և հինգ ազդակ
Մեր ընդհանուր ռիսկային դիրքավորումը չեզոք է, իսկ պորտֆելում պահպանում ենք ազատ միջոցներ՝ նոր հնարավորություններից օգտվելու համար։ Մենք նվազեցնում ենք երկարաժամկետ պետական պարտատոմսերի կշիռը և ավելացնում իրական ակտիվների կշիռը՝ առաջիկա զարգացումները դիտարկելով երկու փուլի շրջանակում։
Առաջին փուլում, որում գտնվում ենք այժմ, կենտրոնական բանկերը փորձում են պահպանել իրենց վստահելիությունը, մինչդեռ ժամկետային հավելավճարը (term premium) վերականգնվում է։ Իրական եկամտաբերությունները մնում են բարձր, եկամտաբերության կորերը դառնում են ավելի կտրուկ, իսկ բաժնետոմսերի և պարտատոմսերի գները կարող են միաժամանակ նվազել։ Սա մեր հիմնական սցենարն է, որը նպաստավոր պայմաններ է ստեղծում կարճ ժամկետայնությամբ պարտատոմսերի, կարճաժամկետ կորպորատիվ պարտքի, ոսկու, էներգետիկ ակտիվների և արժեքային բաժնետոմսերի համար։
Երկրորդ փուլում, որը, մեր գնահատմամբ, կարող է սկսվել առաջիկա 6-12 ամիսների ընթացքում, հարկաբյուջետային ճնշումները քաղաքականություն մշակողներին կստիպեն սահմանափակել երկարաժամկետ պարտատոմսերի եկամտաբերության աճը։ Արժեզրկման ռիսկերից պաշտպանող ակտիվները լայն շուկայական աճ կգրանցեն, իսկ դոլարը կթուլանա։ Այս շրջադարձը կանխատեսելու համար հետևում ենք հինգ ազդակների, որոնցից երկուսն արդեն ուշադրության կենտրոնում են․ ԱՄՆ ֆինանսների նախարարության կողմից կարճաժամկետ պետական պարտատոմսերի թողարկման ավելացման կամ երկարաժամկետ պարտատոմսերի հետգնման ընդլայնման անցումը, ինչպես նաև միջանկյալ ընտրություններից հետո Դաշնային պահուստային համակարգի (Fed) նկատմամբ քաղաքական ճնշման ուժեղացումը։
Մենք կավելացնենք ռիսկային ակտիվներում ներդրումների ծավալը, երբ այս ազդակներից առնվազն երկուսն ի հայտ գան և հաստատվեն դոլարի թուլացմամբ։ Այդ փուլում կփակենք երկար ժամկետայնության նկատմամբ մեր թերակշռված դիրքերը, կընդլայնենք ներդրումները աճի բաժնետոմսերում և զարգացող շուկաների (EM) բաժնետոմսերում, ինչպես նաև կավելացնենք ներդրումները զարգացող շուկաների տեղական արժույթներով թողարկված պարտատոմսերում՝ երկար ժամկետայնությամբ։
Ի՞նչը կարող է փոխել մեր գնահատականը։ Տնտեսական աճի կտրուկ դանդաղման մտավախությունները կամ ԱԲ-ի շնորհիվ արտադրողականության աճը, որոնք կնվազեցնեն գնաճն ու եկամտաբերությունները, հարկաբյուջետային քաղաքականության վստահելի համախմբումը կամ Հորմուզի նեղուցի շուրջ դիվանագիտական առաջընթացը։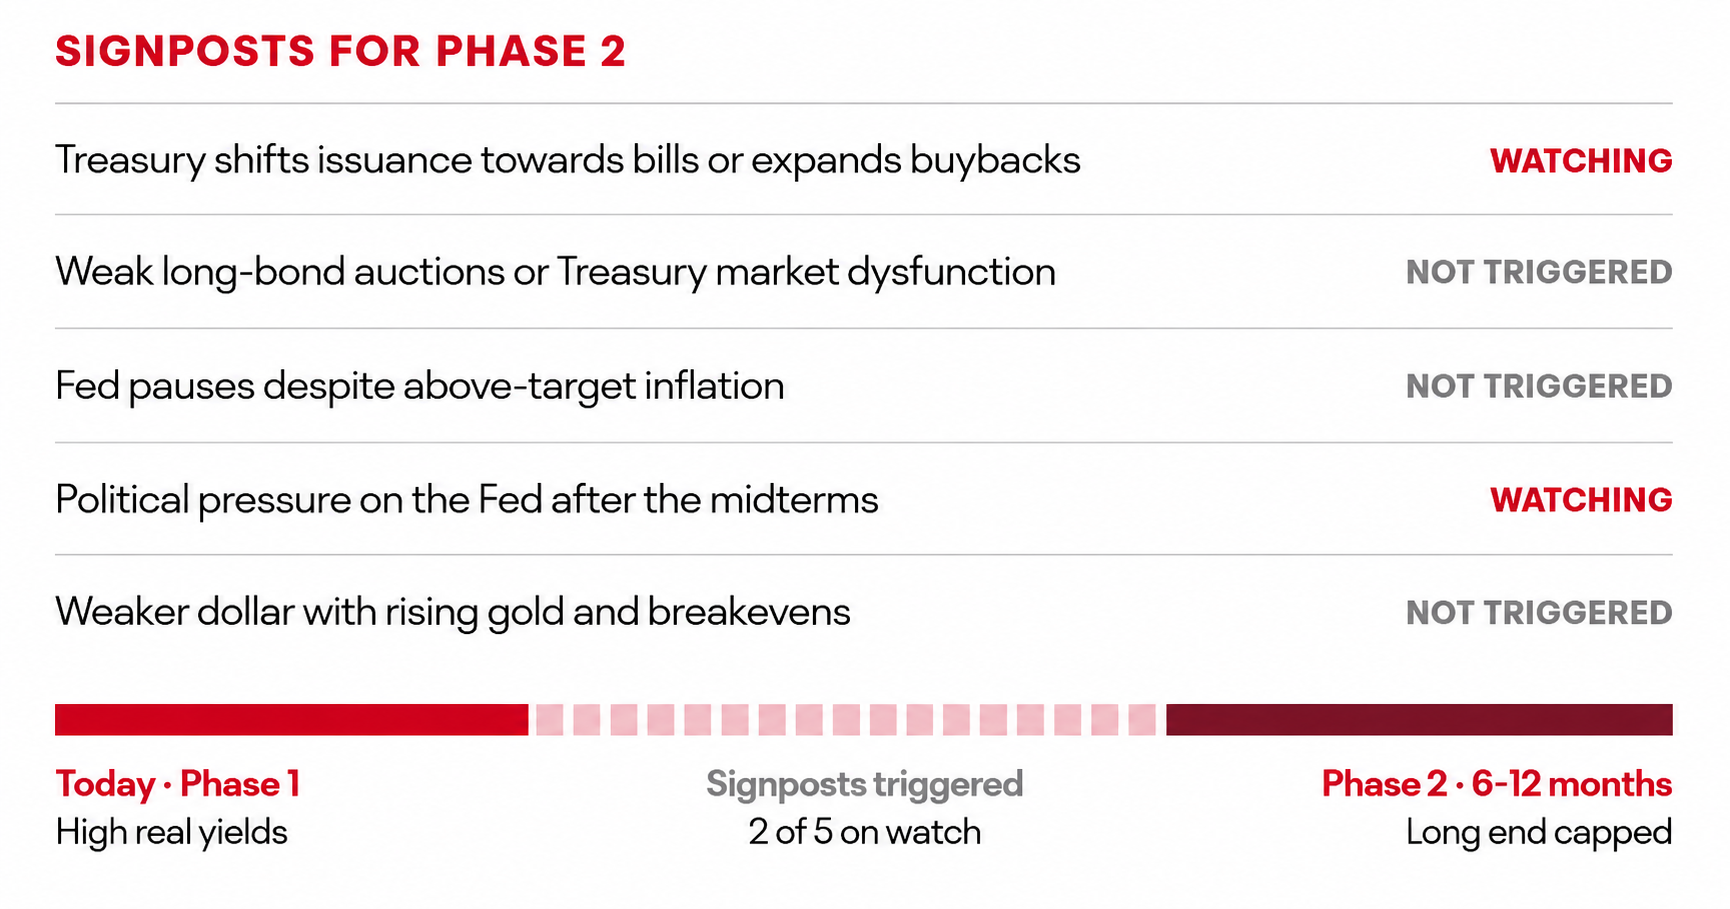
Նկարագրություն. Քաղաքականության հնարավոր շրջադարձը կանխատեսելու հինգ ազդակների ցուցիչ․ դրանցից երկուսը նշված են որպես դիտարկվող, իսկ երեքը դեռ չեն ակտիվացել։ Առաջընթացի սանդղակը ցույց է տալիս անցումը ներկայիս՝ առաջին փուլից դեպի երկրորդ փուլ, որը սպասվում է առաջիկա 6-12 ամիսների ընթացքում։
ՏՈԿՈՍԱԴՐՈՒՅՔՆԵՐ
Երկարաժամկետ պարտատոմսերի շուկայում բնական գնորդ չկա
Կարճաժամկետ պարտատոմսերի հատվածում շուկան արդեն հաշվի է առնում Դաշնային պահուստային համակարգի (Fed) ավելի խիստ դրամավարկային քաղաքականությունը, իսկ եկամտաբերությունը գերազանցում է 4%-ը՝ հնարավորություն տալով եկամուտ ստանալ պարտատոմսերի պահումից (carry)։ Սեպտեմբերյան տոկոսադրույքի բարձրացումը միաձայն որոշում էր, և հետագա վերագնահատման համար անհրաժեշտ կլինի հիմնական գնաճի հստակ արագացում, ինչը մեր հիմնական սցենարը չէ։
Երկարաժամկետ հատվածում առկա է կառուցվածքային խնդիր։ Պետական բյուջեի դեֆիցիտի և ԱԲ-ի հետ կապված ռեկորդային ծավալի պարտատոմսերի թողարկումների հետևանքով առաջարկն աճում է, մինչդեռ գնի նկատմամբ պակաս զգայուն գնորդները, ինչպիսիք են օտարերկրյա կենտրոնական բանկերն ու ճապոնացի ներդրողները, աստիճանաբար հեռանում են շուկայից։ Պետական պարտատոմսերի հետգնումները կարող են մեղմել առաջարկի ազդեցությունը, բայց չեն կարող ամբողջությամբ փոխհատուցել այն։ Զարգացած շուկաներում երկարաժամկետ պարտատոմսերի եկամտաբերություններն այժմ հասել են վերջին տասնամյակների առավելագույն մակարդակներին՝ ԱՄՆ-ից և Մեծ Բրիտանիայից մինչև Ճապոնիա։
Մենք թերակշռում ենք ԱՄՆ 10-30 տարի ժամկետայնությամբ պետական պարտատոմսերը և չեզոքից մինչև դրական դիրքավորում ունենք 2-5 տարի ժամկետայնությամբ պարտատոմսերի նկատմամբ։ Պահպանում ենք 5 և 30 տարի ժամկետայնությամբ պարտատոմսերի եկամտաբերությունների տարբերության աճի վրա հիմնված դիրքերը (5s30s steepeners) և նախապատվությունը տալիս գնաճից պաշտպանված պետական պարտատոմսերին (TIPS), այլ ոչ թե անվանական պարտատոմսերին։
Եվրագոտու նկատմամբ մեր դիրքավորումը չեզոք է, իսկ Մեծ Բրիտանիայի հարցում զգուշավոր ենք՝ հաշվի առնելով հարկաբյուջետային սահմանափակ հնարավորություններն ու պետական պարտատոմսերի մեծ առաջարկը։ Ամենազգուշավոր դիրքավորումն ունենք Ճապոնիայի նկատմամբ․ ճապոնական պետական պարտատոմսերի (JGB) եկամտաբերության անկանոն աճը հիմնական ռիսկն է, որը կարող է ազդեցություն տարածել նաև այլ շուկաներում։
Երկրորդ փուլում մենք կփակենք երկար ժամկետայնությամբ պարտատոմսերի նկատմամբ թերակշռված դիրքերը, բայց կպահպանենք գնաճից պաշտպանված պարտատոմսերի (TIPS) նկատմամբ նախապատվությունը։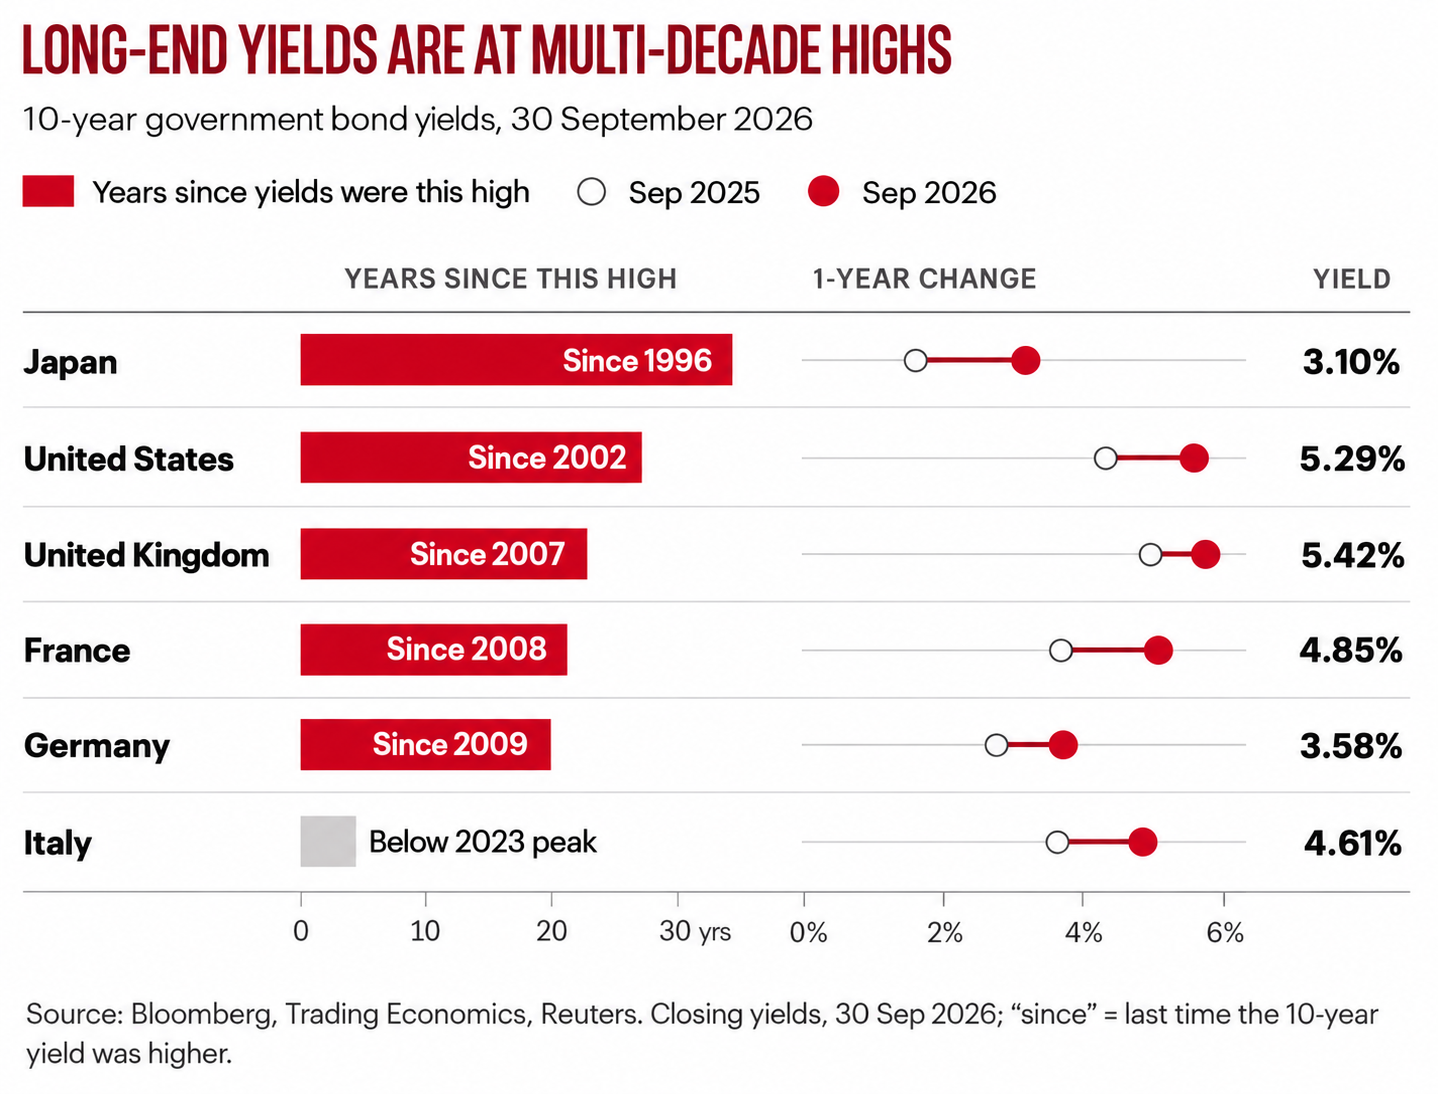
Նկարագրություն. Ճապոնիայի, ԱՄՆ-ի, Մեծ Բրիտանիայի, Ֆրանսիայի, Գերմանիայի և Իտալիայի 10-ամյա պետական պարտատոմսերի եկամտաբերությունները համեմատող գրաֆիկ։ Այն ցույց է տալիս, թե քանի տարի է անցել այն պահից, երբ եկամտաբերությունները վերջին անգամ եղել են այսքան բարձր, ինչպես նաև դրանց փոփոխությունը վերջին մեկ տարվա ընթացքում։ Ճապոնիայում եկամտաբերությունը կազմում է 3.10%՝ ամենաբարձր մակարդակը 1996 թվականից ի վեր, իսկ ԱՄՆ-ում՝ 5.29%՝ ամենաբարձր մակարդակը 2002 թվականից ի վեր։
ՎԱՐԿԱՅԻՆ ՇՈՒԿԱ ԵՎ ԶԱՐԳԱՑՈՂ ՇՈՒԿԱՆԵՐԻ ՊԱՐՏՔ
Կենտրոնացեք վարկառուի, ոչ թե պարտատոմսի ժամկետայնության վրա
Ֆինանսական ռեպրեսիան նպաստավոր է վարկառուների համար։ Անվանական տնտեսական աճը մնում է բարձր, պարտքի իրական արժեքը նվազում է, իսկ դեֆոլտի ռիսկը՝ սահմանափակ։ Մենք նախընտրում ենք եկամուտ ստանալ վարկային ռիսկի ստանձնումից, այլ ոչ թե պարտատոմսերի ժամկետայնության հետ կապված ռիսկից։
Հիմնական ռիսկերը կապված են պարտատոմսերի ժամկետայնության և առաջարկի հետ։ Երկարաժամկետ ներդրումային վարկանիշ ունեցող պարտատոմսերը զգայուն են ժամկետային հավելավճարի աճի նկատմամբ, իսկ դրանց թողարկումների սպասվող ծավալներն ամենամեծն են, քանի որ հիպերմասշտաբային տեխնոլոգիական ընկերությունները (hyperscalers) ֆինանսավորում են ԱԲ ենթակառուցվածքների ընդլայնումը։ ԱԲ-ի հետ կապված պարտատոմսերի թողարկումների ծավալն աճել է յուրաքանչյուր եռամսյակ՝ սկսած 2023 թվականից, իսկ ներդրումային վարկանիշ ունեցող պարտատոմսերի սպրեդները կրկին սկսել են լայնանալ։ Ներդրումային վարկանիշ ունեցող պարտատոմսերի շուկայի որոշ հատվածներ մասնավոր ներդրումների դուրսմղման ռիսկից պաշտպանող միջոց չեն․ դրանք հենց այդ դուրսմղման մի մասն են։
Մենք նախապատվությունը տալիս ենք կարճ և միջին ժամկետայնությամբ՝ ներդրումային վարկանիշ ունեցող պարտատոմսերին, ինչպես նաև կարճ մարման ժամկետով բարձր եկամտաբերությամբ պարտատոմսերին՝ ընթացիկ եկամուտ ստանալու նպատակով։ Միաժամանակ խուսափում ենք տոկոսադրույքների փոփոխությունների նկատմամբ զգայուն թողարկողներից։
Զարգացող շուկաներում ամենաակնհայտ շահողները հումք արտահանող երկրներն են․ էներգակիրների, մետաղների և ոսկու գների աճը մեծացնում է արտահանման եկամուտները, հարկաբյուջետային մուտքերն ու պահուստները, մինչդեռ սպրեդները շարունակում են մնալ ավելի լայն, քան հիմնարար ցուցանիշներն են արդարացնում։
Մենք նախապատվությունը տալիս ենք կարճ ժամկետայնությամբ՝ արտարժույթով արտահայտված պետական պարտատոմսերին, որոնց թողարկող երկրներն ունեն արտաքին հաշվեկշռի ամուր դիրքեր։ Դրանց թվում են նաև սահմանային շուկաների (frontier markets) և Կենտրոնական Ասիայի երկրների եվրապարտատոմսերը։
Տեղական արժույթով արտահայտված պարտատոմսերի հարցում ընտրողական մոտեցում ենք ցուցաբերում և երկրորդ փուլում նախատեսում ենք ավելացնել դրանց ժամկետայնության նկատմամբ մեր դիրքավորումը։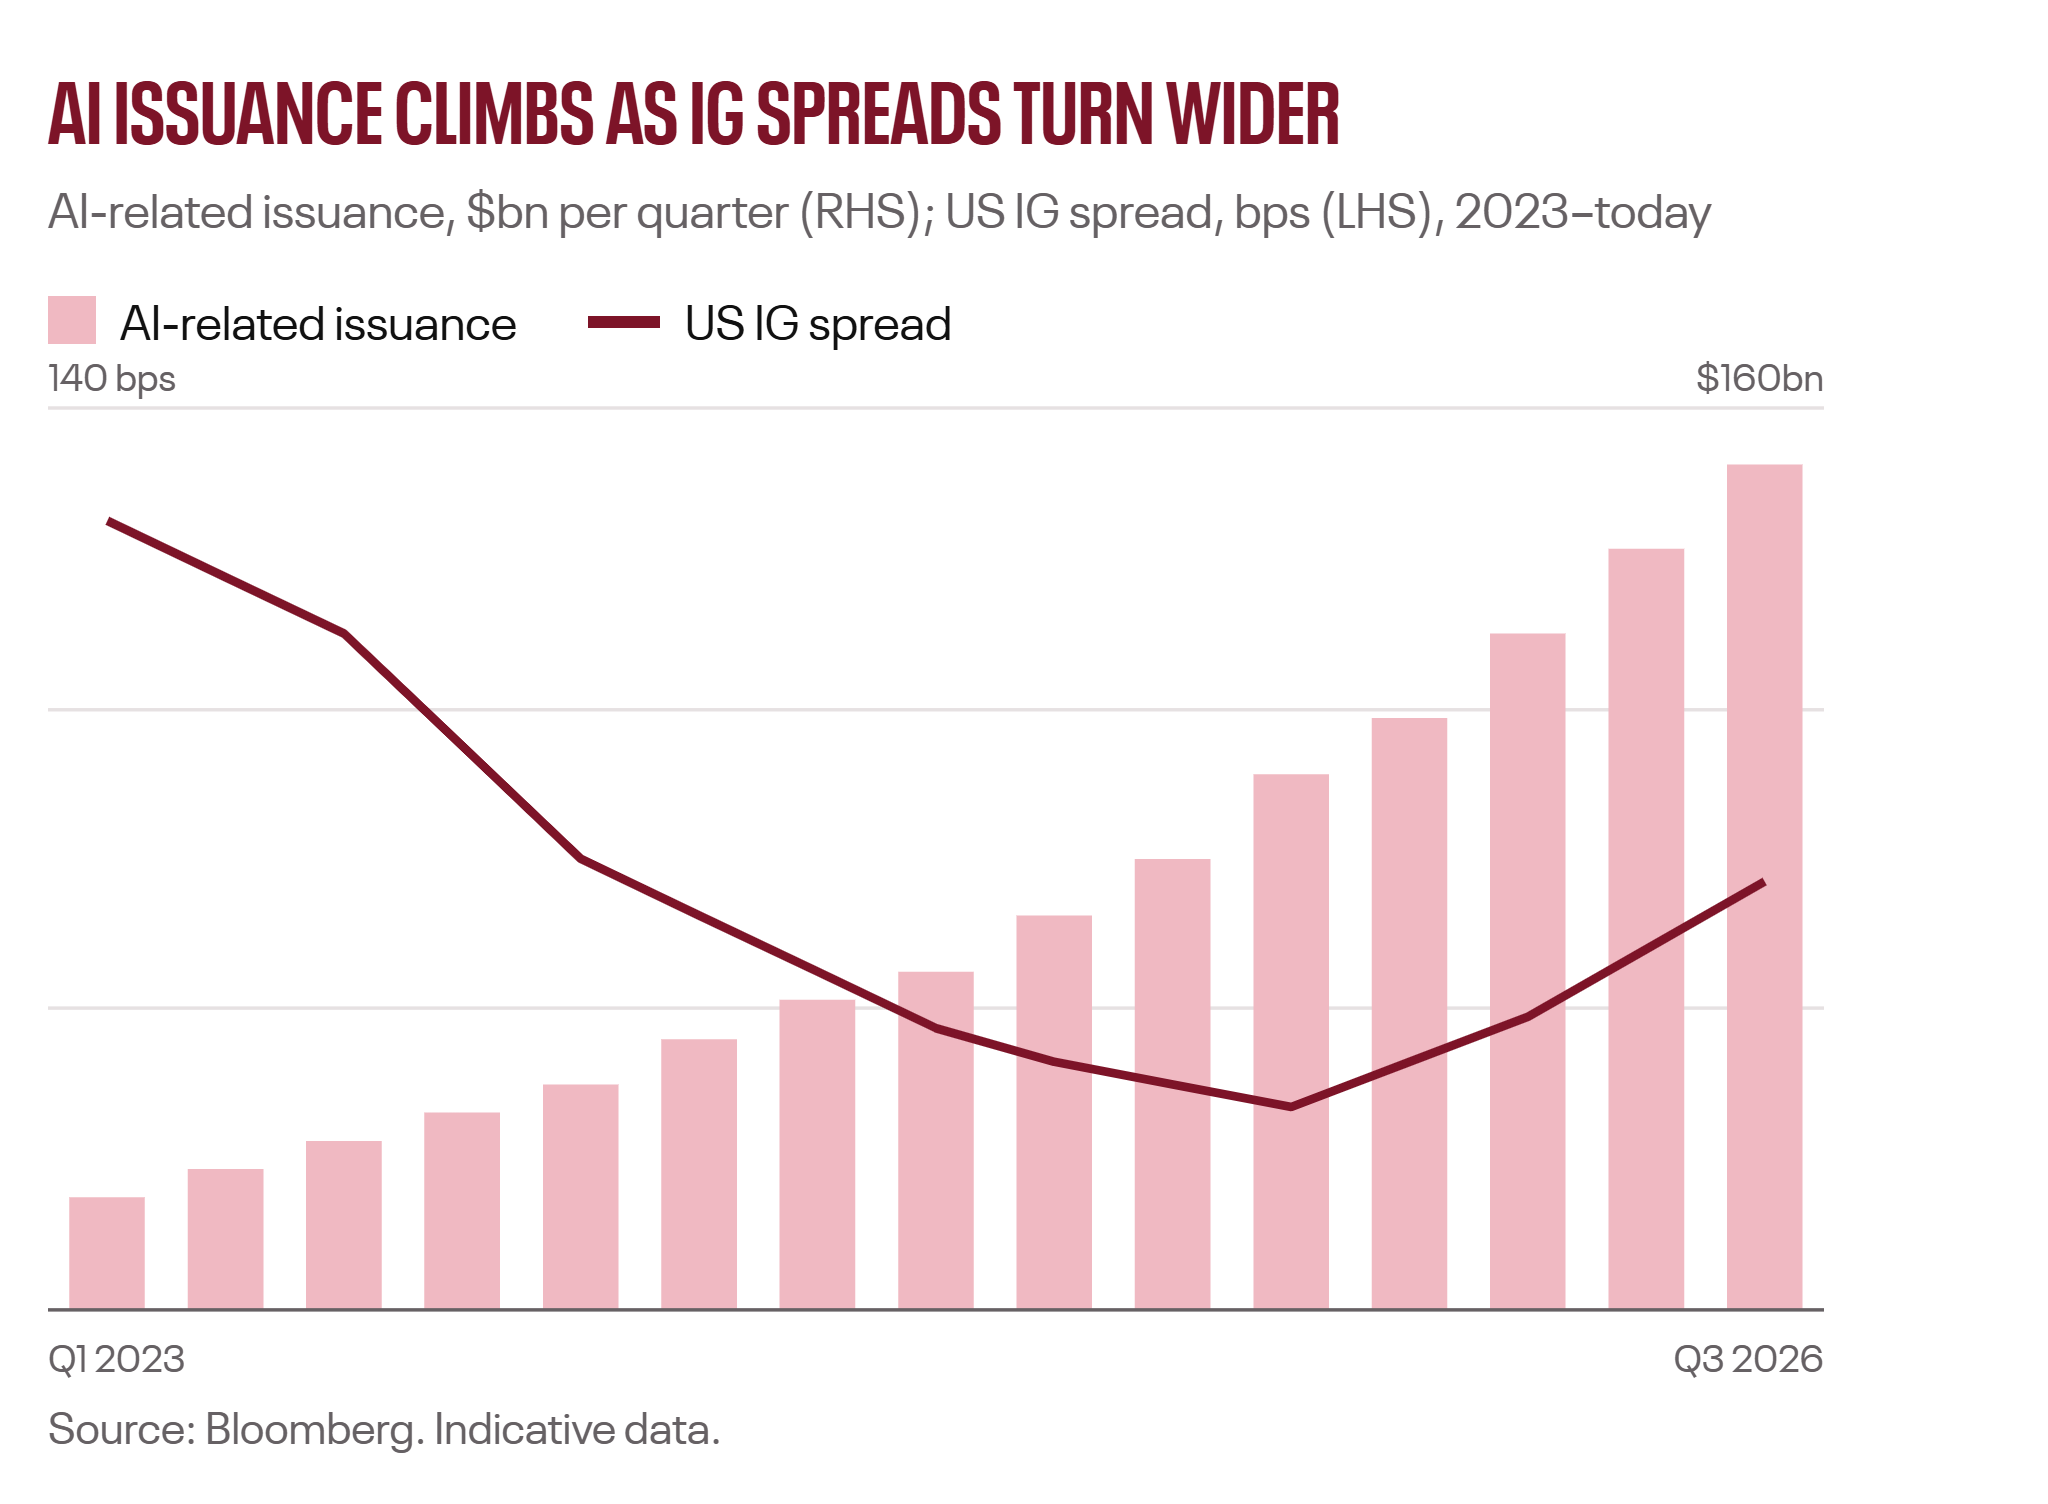
Նկարագրություն. Սյունակային և գծային գրաֆիկ, որը ցույց է տալիս, որ ԱԲ-ի հետ կապված պարտատոմսերի թողարկումների եռամսյակային ծավալը 2023 թ. առաջին եռամսյակից մինչև 2026 թ. երրորդ եռամսյակ անընդհատ աճել է, մինչդեռ ԱՄՆ-ում ներդրումային վարկանիշ ունեցող պարտատոմսերի սպրեդը նվազել է մինչև 2025 թ. կեսերը, որից հետո կրկին սկսել է աճել։
ԲԱԺՆԵՏՈՄՍԵՐ
Անվանական ակտիվներ, իրական արժեքի նկատմամբ ընտրողական մոտեցում
Բաժնետոմսերի շուկան, կարծես, անտեսել է պարտատոմսերի գների անկումը։ Մինչ բաժնետոմսերի գները մոտ են ռեկորդային առավելագույններին, իսկ 10-ամյա պետական պարտատոմսերի եկամտաբերությունը գերազանցում է 5%-ը, բաժնետոմսերի ռիսկի հավելավճարը պատմականորեն ցածր մակարդակի վրա է։ ԱՄՆ-ում բաժնետոմսերի ակնկալվող շահույթի եկամտաբերությունը (forward earnings yield) այժմ մոտավորապես հավասար է 10-ամյա ԱՄՆ պետական պարտատոմսերի եկամտաբերությանը, այսինքն՝ բաժնետոմսերում ներդրումներ կատարելու համար լրացուցիչ եկամտաբերության առավելություն չի մնում։ Ճապոնիայի և Եվրոպայի շուկաներում դեռ պահպանվում է մոտ 3 տոկոսային կետի տարբերությունը։
Արժույթի գնողունակության նվազումը նպաստում է բաժնետոմսերի աճին միայն այն դեպքում, երբ եկամտաբերությունները սահմանափակվում են, ինչպես 2020-2021 թվականներին։ Երբ եկամտաբերություններն աճում են առանց սահմանափակումների, ինչպես 1970-ականներին, բաժնետոմսերի և պարտատոմսերի գները միաժամանակ նվազում են։ Հետևաբար, առաջին փուլում լայն շուկայի վրա կենտրոնանալու փոխարեն անհրաժեշտ է ընտրողական մոտեցում։
Մեր ընդհանուր դիրքավորումը չեզոք է։ ԱՄՆ-ում նախապատվությունը տալիս ենք հավասար կշռով ինդեքսներին և արժեքային բաժնետոմսերին՝ խոշոր կապիտալիզացիայով աճի բաժնետոմսերի փոխարեն։ Մեր նախընտրելի տարածաշրջանը Ճապոնիան է, որի շուկային նպաստում են թույլ իենը, գնանկման ավարտը և կորպորատիվ կառավարման բարեփոխումները։
Ոլորտային մակարդակում նախապատվությունը տալիս ենք էներգետիկայի, նյութերի և բանկային ոլորտներին, ինչպես նաև ԱԲ-ի ֆիզիկական ենթակառուցվածքներին՝ էլեկտրաէներգիայի արտադրությանը, էլեկտրացանցերին և կապիտալ ապրանքների արտադրությանը։ Զարգացող շուկաներում նախապատվությունը տալիս ենք հումք արտահանող երկրներին և Լատինական Ամերիկային։ Այս տեսակետի հիմնական ռիսկն այն է, որ ԱԲ-ի զարգացմամբ պայմանավորված շահույթի կտրուկ աճը կարող է պահպանել խոշոր կապիտալիզացիայով աճի բաժնետոմսերի առաջատար դիրքը՝ նույնիսկ այն դեպքում, երբ եկամտաբերությունները գերազանցում են 5%-ը։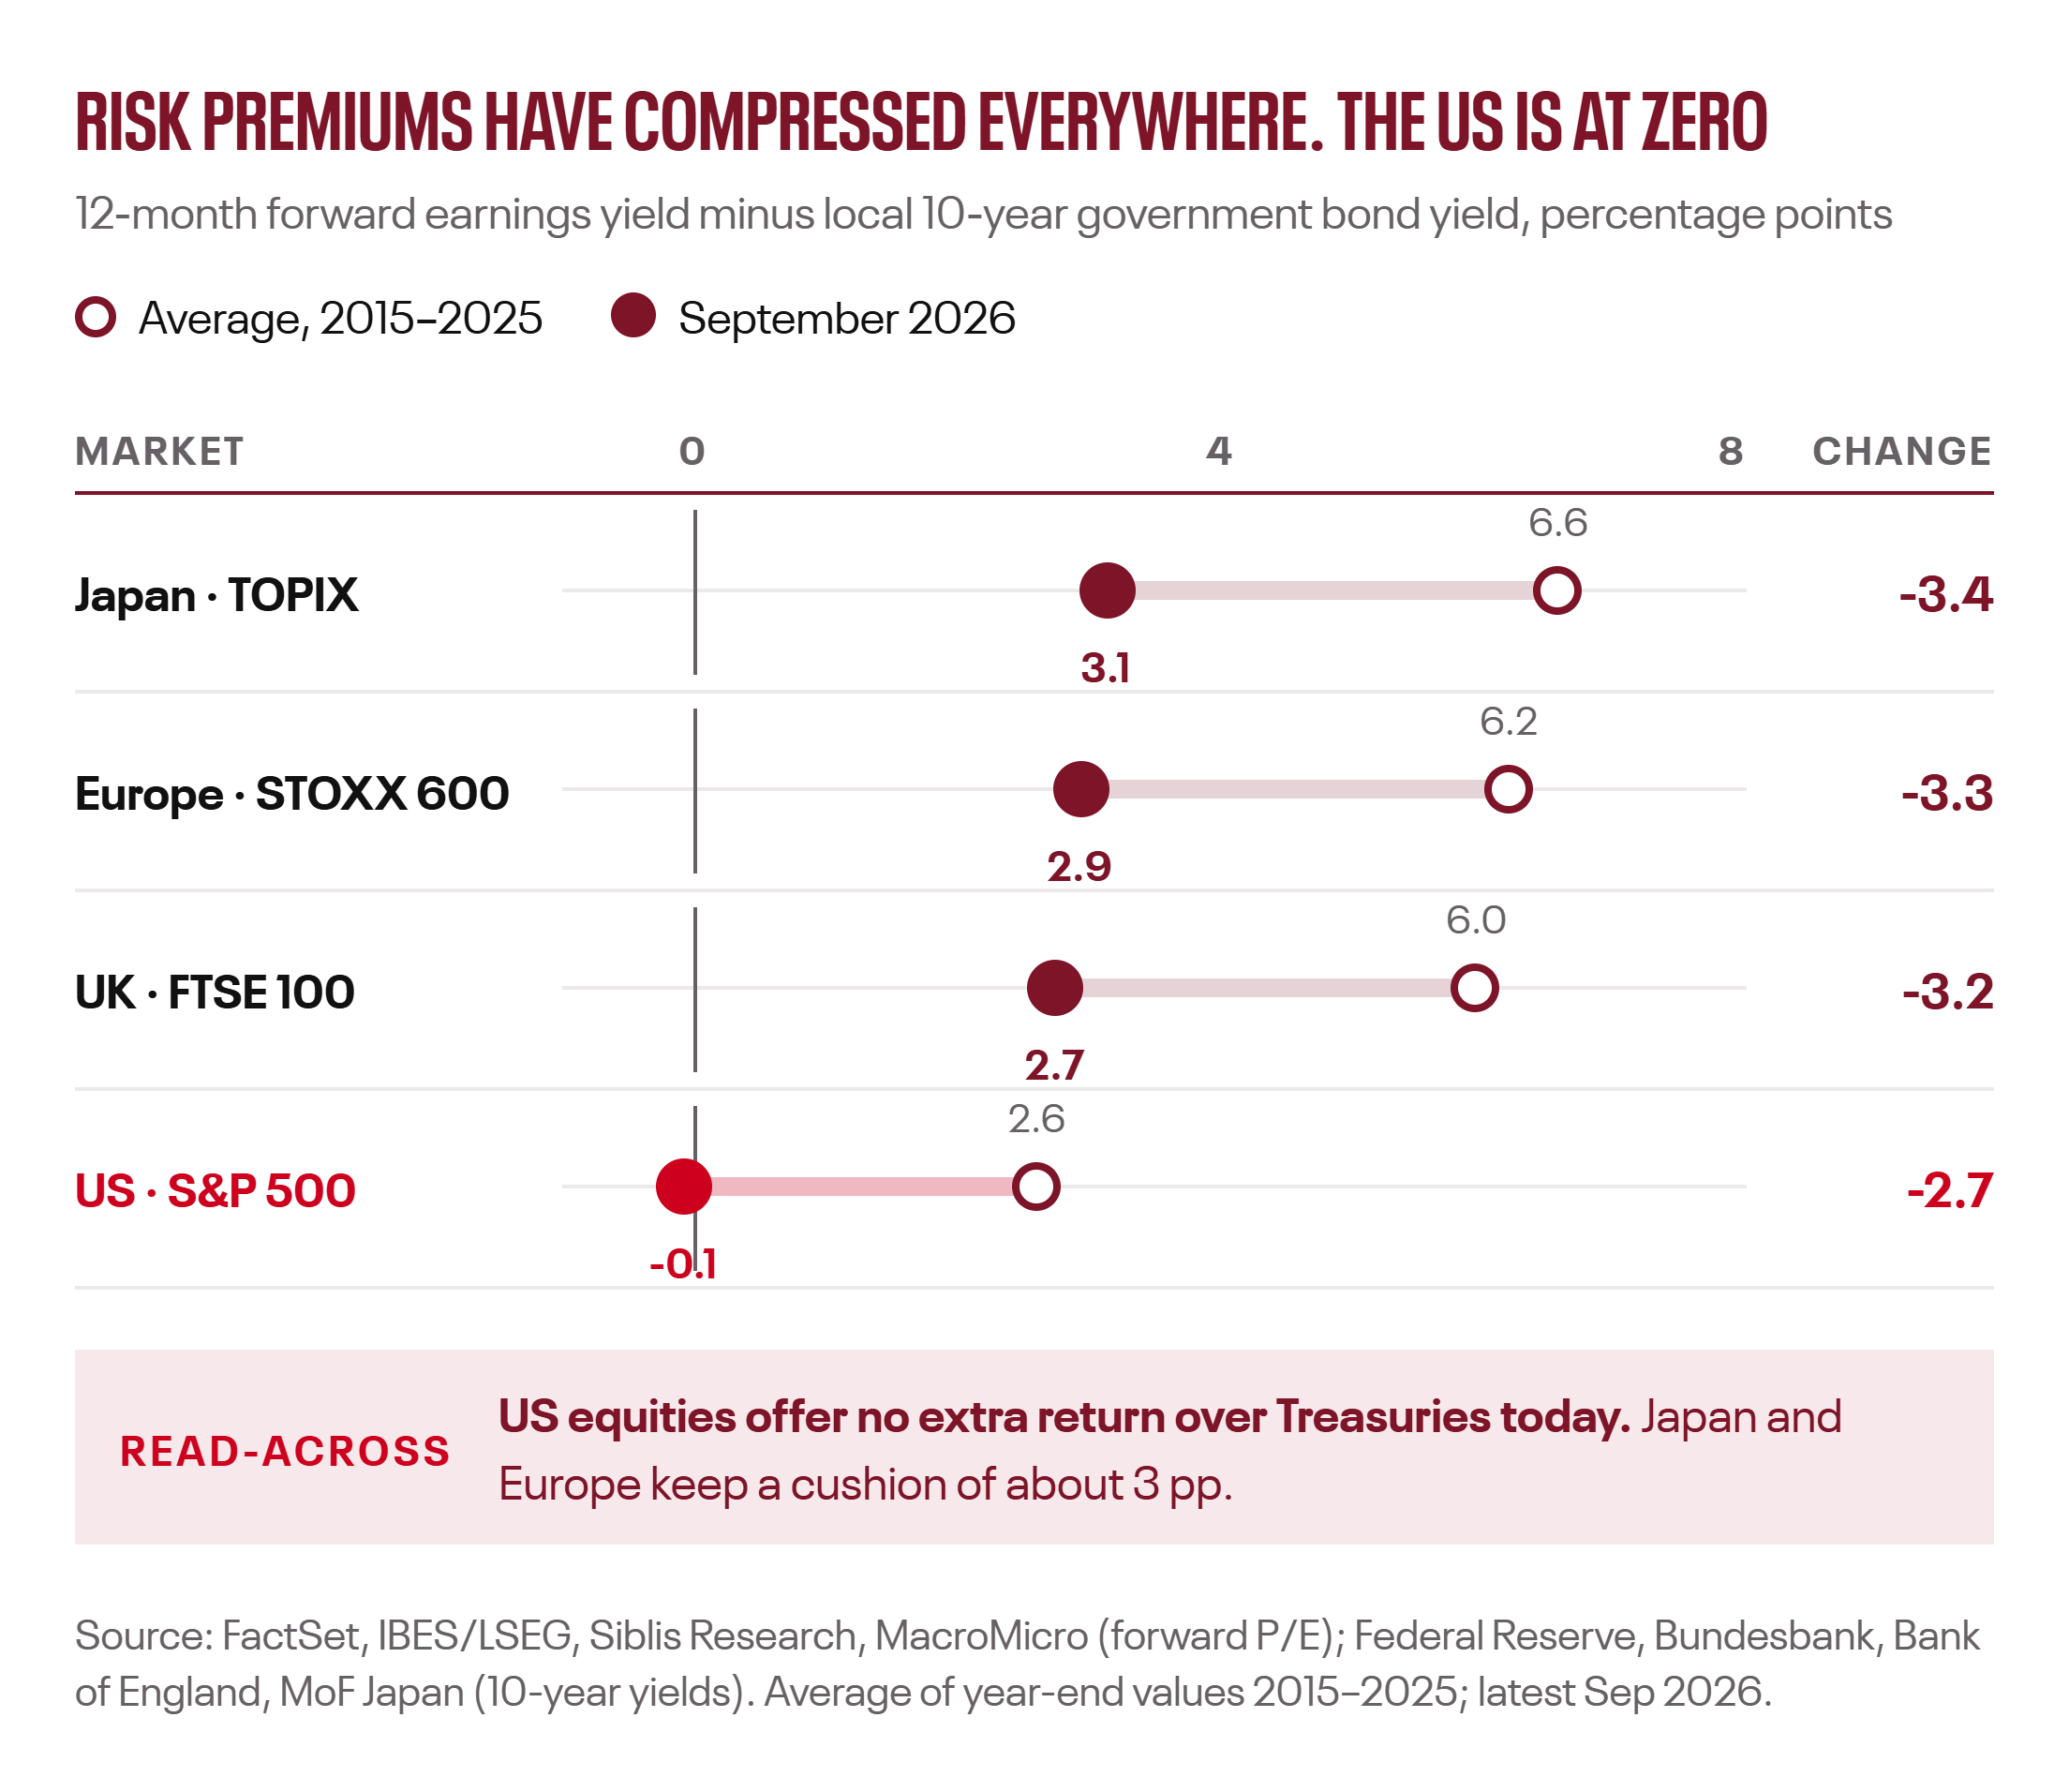
Նկարագրություն. Ճապոնիայի, Եվրոպայի, Մեծ Բրիտանիայի և ԱՄՆ-ի բաժնետոմսերի ռիսկի հավելավճարը ներկայացնող կետային գրաֆիկ։ Բոլոր շուկաներում ցուցանիշը զգալիորեն ցածր է 2015-2025 թվականների միջին մակարդակից։ ԱՄՆ-ի S&P 500 ինդեքսի համար այն կազմում է մոտավորապես զրո՝ -0.1 տոկոսային կետ։
ԱՊՐԱՆՔԱՅԻՆ ՇՈՒԿԱՆԵՐ
Ակտիվների դաս, որն արդյունավետ է երկու փուլերում էլ
Ոսկու նկատմամբ մեր գերակշռված դիրքավորումն ամենաբարձր համոզվածությամբ ներդրումային դիրքորոշումն է։ Սեպտեմբերին ոսկու գինը նվազել է շուրջ 4%-ով՝ հասնելով մոտ 4,200 դոլարի՝ մեկ տրոյական ունցիայի դիմաց, սակայն մենք դա դիտարկում ենք որպես գնի համախմբում, այլ ոչ թե աճի գագաթնակետ։ Պահանջարկն այժմ հիմնականում պայմանավորված է կենտրոնական բանկերի և չինացի ներդրողների գնումներով, որոնք ավելի քիչ են արձագանքում իրական եկամտաբերությունների փոփոխություններին։ Հենց այդ պատճառով վերջին մի քանի տարիներին ոսկու գնի և իրական եկամտաբերությունների միջև նախկին կապը թուլացել է։ Մենք գների անկումը կօգտագործեինք դիրքերն ավելացնելու համար՝ նախապատրաստվելով երկրորդ փուլին։
Ապրանքային ակտիվները կարևոր դեր ունեն երկու փուլերում էլ։ Առաջին փուլում դրանք պաշտպանում են առաջարկի սահմանափակումներով պայմանավորված գնաճից, որը ստիպում է կենտրոնական բանկերին պահպանել խիստ դրամավարկային քաղաքականությունը։ Երկրորդ փուլում դրանք արժույթի գնողունակության նվազումից ամենաուղղակի օգուտ ստացող ակտիվներից են։
Նավթի նկատմամբ մեր դիրքավորումը չեզոք է՝ երկու ուղղությամբ էլ բարձր ռիսկերով։ Հորմուզի նեղուցով այժմ օրական անցնում է մոտ 10 նավ՝ հակամարտությունից առաջ եղած 130-ի համեմատ, ինչի հետևանքով Brent տեսակի նավթի գինը պահպանվում է 90 դոլարից բարձր մակարդակներում։
Դիվանագիտական առաջընթացը կարող է մեկ բարելի գինը նվազեցնել 15-20 դոլարով։ Այդ պատճառով մենք նախապատվությունը տալիս ենք էներգետիկ ոլորտի բաժնետոմսերին, որոնք ապահովում են դրամական հոսքեր և շահաբաժիններ, այլ ոչ թե անմիջապես նավթում ներդրումներին։
Պղնձի նկատմամբ մեր դիրքորոշումը դրական է․ էլեկտրաֆիկացումը, էլեկտրացանցերի զարգացումը և տվյալների կենտրոնների ընդլայնումը ձևավորում են պղնձի կառուցվածքային պակասուրդի նախադրյալներ։ Միաժամանակ հետևում ենք պարենային ապրանքների գներին՝ գնաճի երկրորդային ազդեցությունների ռիսկը գնահատելու համար։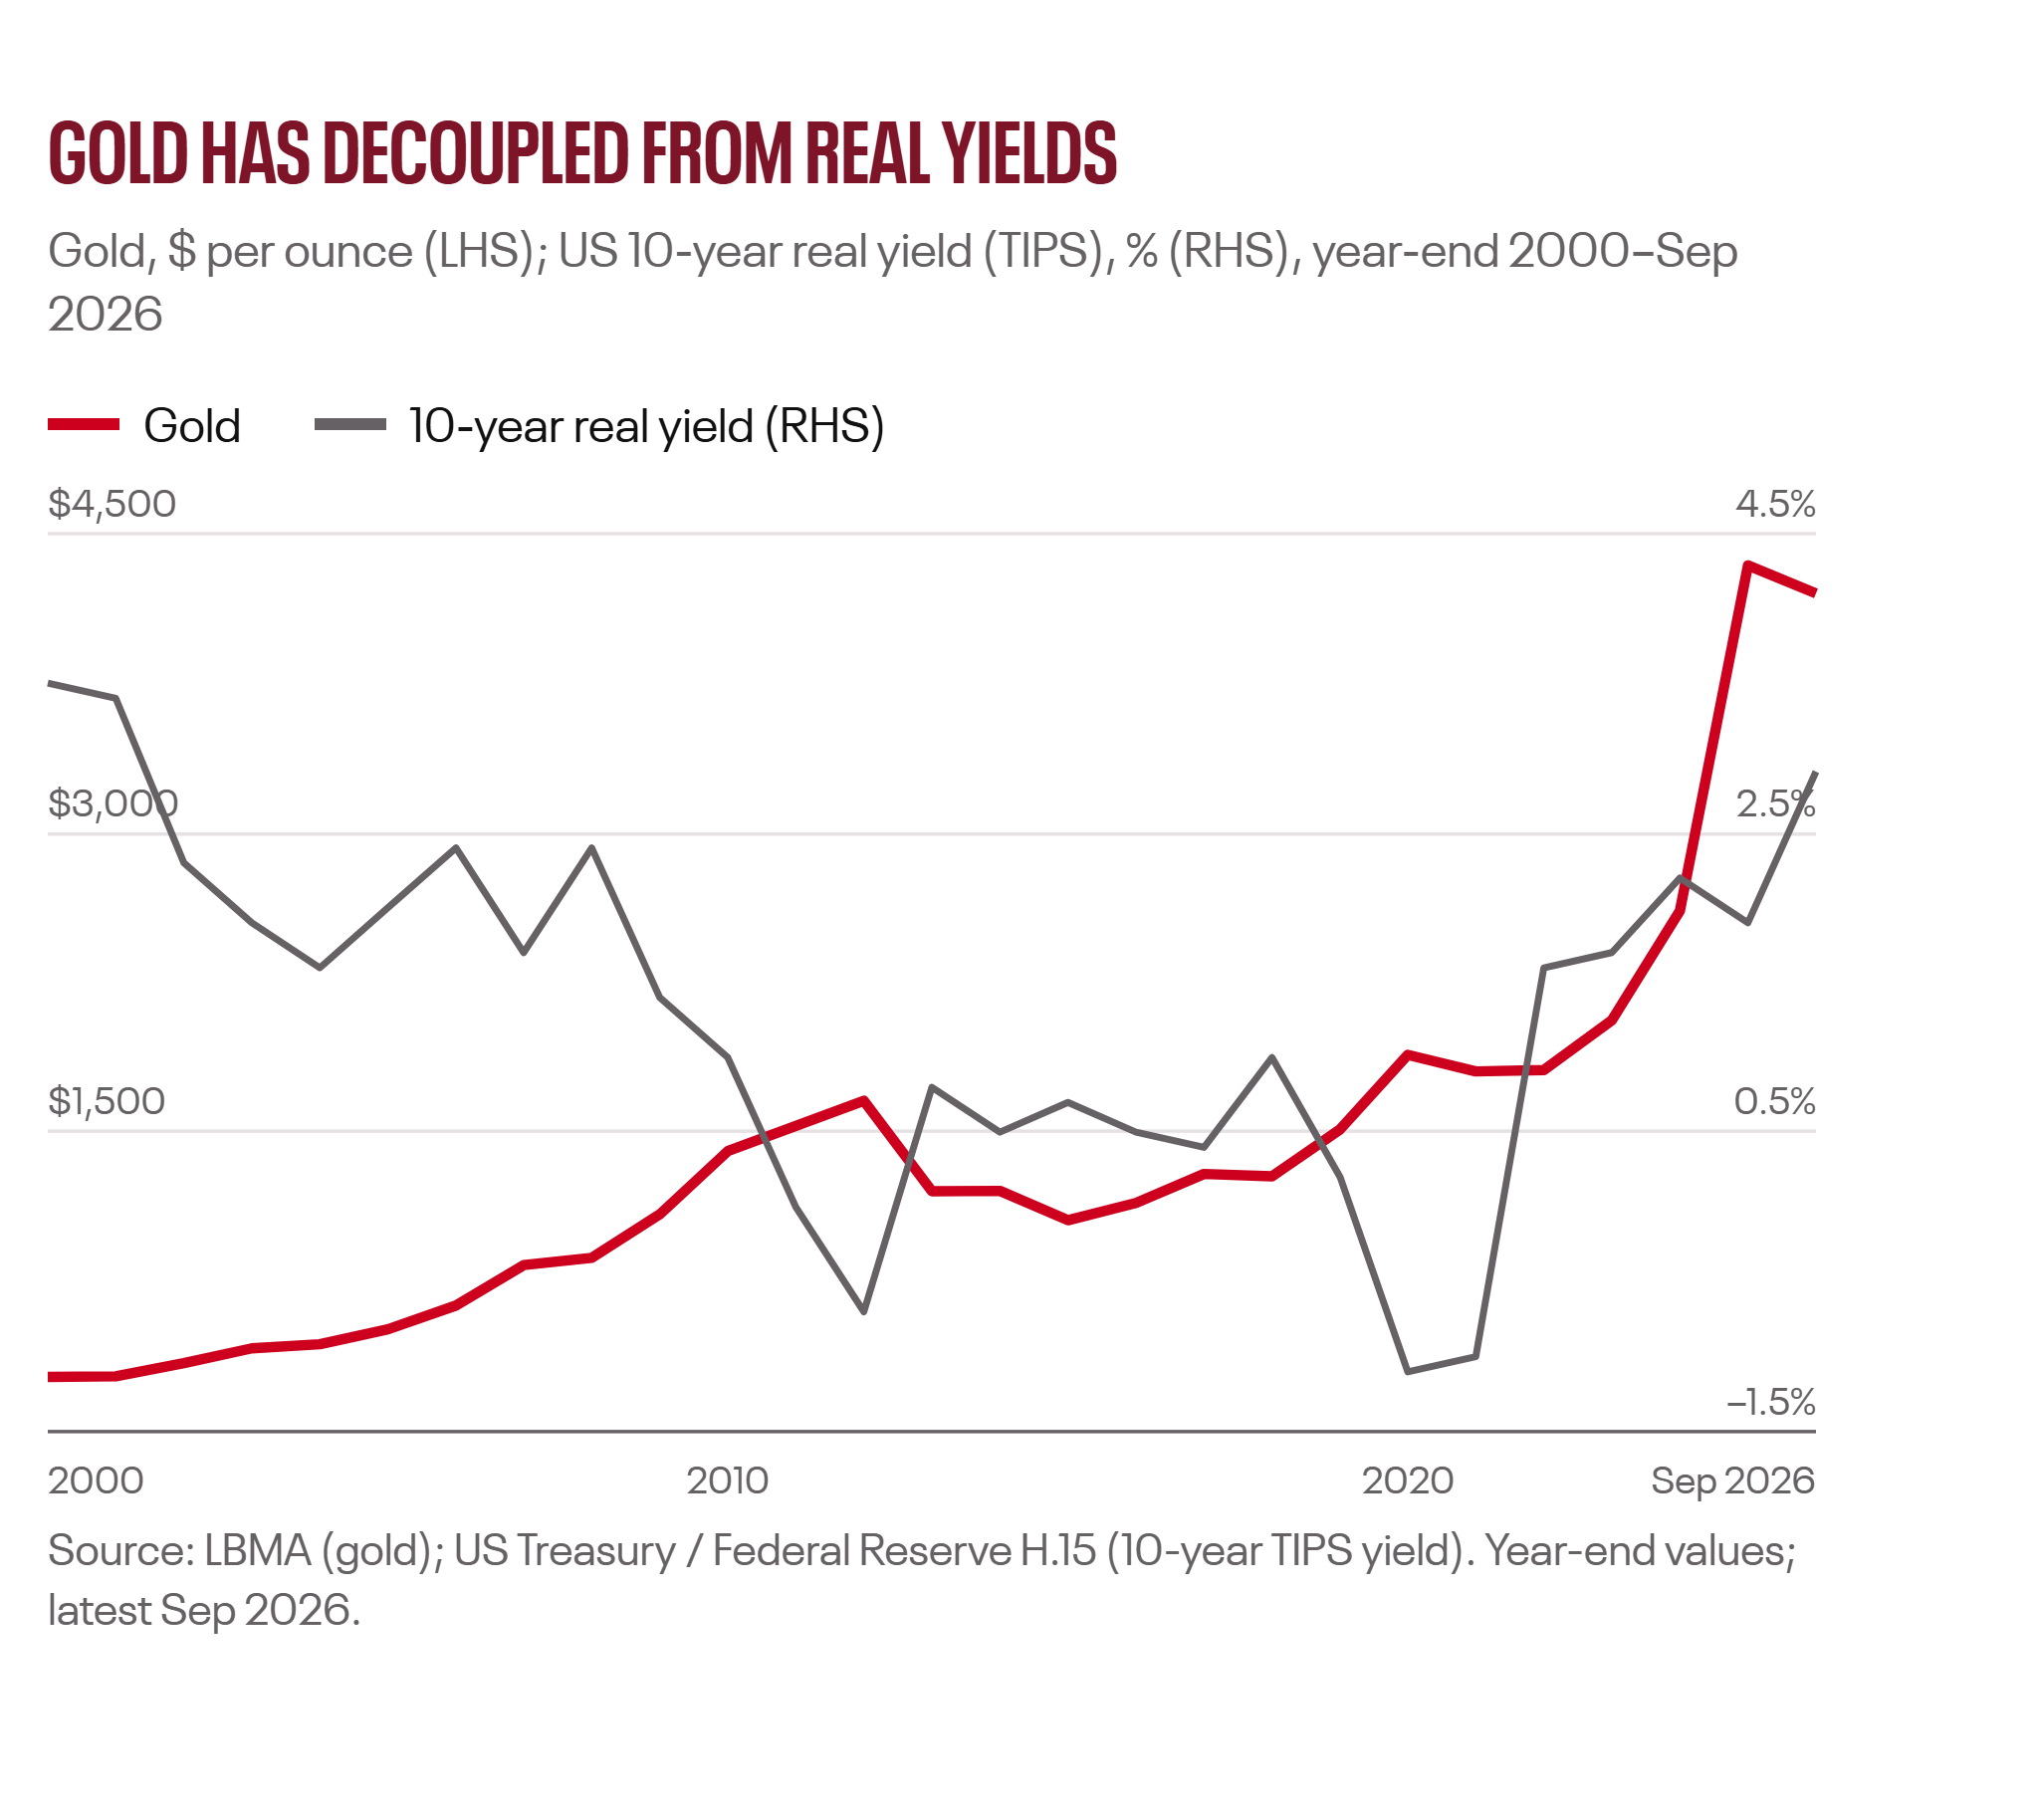 Նկարագրություն. Ոսկու գնի և ԱՄՆ 10-ամյա պետական պարտատոմսերի իրական եկամտաբերության փոփոխությունները 2000 թվականից ի վեր ներկայացնող գծային գրաֆիկ։ Այն ցույց է տալիս, որ երկու տասնամյակ շարունակ ցուցանիշները հիմնականում շարժվել են հակառակ ուղղություններով, սակայն ոսկու գինը բարձրացել է մինչև մոտ 4,200 դոլար մեկ ունցիայի դիմաց, նույնիսկ երբ իրական եկամտաբերությունը կրկին գերազանցել է 2%-ը։
ԱՐԺՈՒՅԹԱՅԻՆ ՇՈՒԿԱ
Դոլարի՝ տոկոսային եկամտաբերության առավելությունը կամուրջ է, ոչ թե հենարան
Չնայած դոլարի արժեզրկման շուրջ քննարկումներին՝ սեպտեմբերին այն պահպանել է իր դիրքերը․ դոլարի ինդեքսը (Dollar Index) տատանվել է 99-100 միջակայքում։ Դոլարին աջակցում է Դաշնային պահուստային համակարգի (Fed) վճռականորեն տոկոսադրույքները բարձրացնելու քաղաքականությունը, մինչդեռ մյուս կենտրոնական բանկերն ավելի զգուշավոր են գործում։ Ճապոնիայի բանկի (BoJ) կողմից տոկոսադրույքի բարձրացումից հետո անգամ USD/JPY փոխարժեքը մնացել է 157-ից բարձր։
Սակայն այդ աջակցությունը ժամանակավոր է։ Երբ դրամավարկային քաղաքականությունը շրջվի դեպի երկարաժամկետ եկամտաբերությունների սահմանափակումը, տոկոսադրույքների այն առավելությունը, որն այսօր աջակցում է դոլարին, արագորեն կնվազի։ Մենք ակնկալում ենք, որ դոլարի զգալի անկումը կհամընկնի երկրորդ փուլի հետ։ Երկարաժամկետ հեռանկարում ոսկին զգալիորեն գերազանցել է դոլարի ցուցանիշը․ 2008 թվականից ի վեր ոսկու գինն աճել է շուրջ 412%-ով, մինչդեռ առևտրով կշռված դոլարի արժեքը՝ 34%-ով։
Կարճաժամկետ մարտավարական տեսանկյունից դոլարի նկատմամբ մեր դիրքավորումը չեզոք է, իսկ ռազմավարական տեսանկյունից՝ բացասական։ Նախապատվությունը տալիս ենք բարձր տոկոսային եկամտաբերություն ապահովող զարգացող շուկաների արժույթներին և օպցիոնների միջոցով՝ իենին։ Երկարաժամկետ գնահատման բոլոր հիմնական չափանիշներով իենը թերագնահատված է, սակայն տոկոսադրույքների տարբերությունը շարունակում է պահպանել carry trade-ի գրավչությունը՝ երբ ներդրողները ֆինանսավորում են ավելի ցածր տոկոսադրույքով արժույթով և ներդրումներ կատարում ավելի բարձր եկամտաբերություն ապահովող արժույթներում։
Եվրոյի նկատմամբ մեր դիրքավորումը չեզոք է․ Եվրոպական կենտրոնական բանկի աջակցությունը չեզոքացվում է տնտեսական աճի և էներգակիրներից կախվածության հետ կապված ռիսկերով։ Խուսափում ենք ասիական ցածր եկամտաբերությամբ արժույթներից։
Երկրորդ փուլում նախատեսում ենք էականորեն նվազեցնել դոլարի կշիռը մեր պորտֆելներում և ավելացնել ներդրումները զարգացող շուկաների տեղական արժույթով արտահայտված ակտիվներում։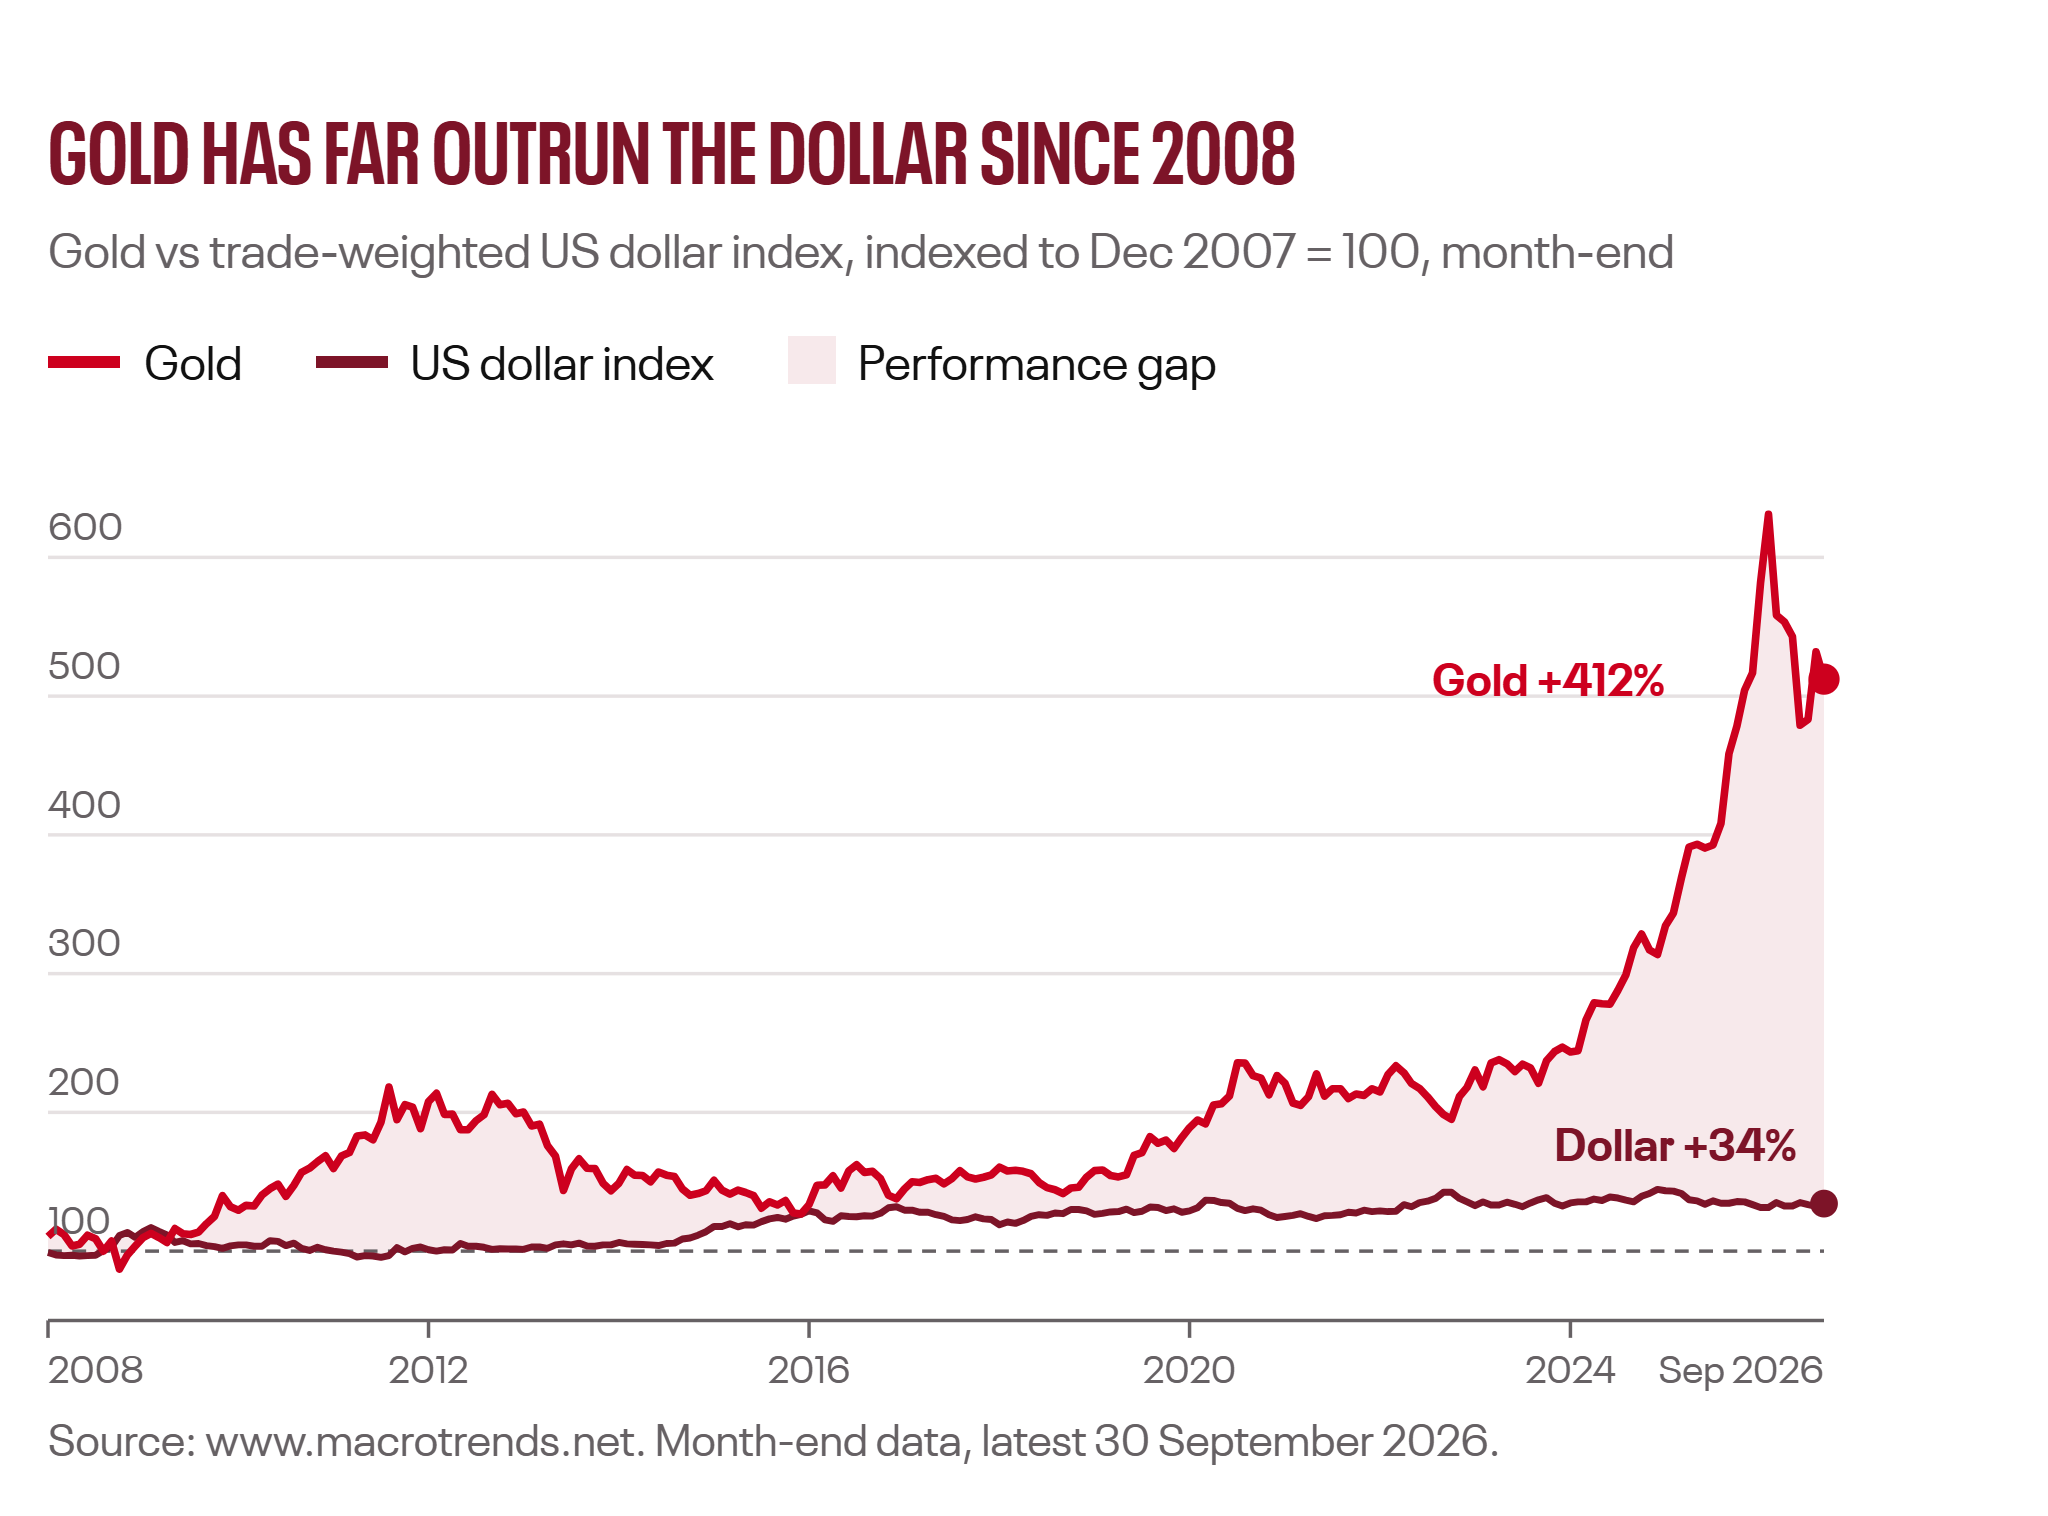
Նկարագրություն. 2008 թվականից մինչև 2026 թվականի սեպտեմբերն ընկած ժամանակահատվածում ոսկու գնի և առևտրով կշռված ԱՄՆ դոլարի արժեքի ինդեքսավորված փոփոխությունները ներկայացնող գծային գրաֆիկ։ Այս ժամանակահատվածում ոսկու գինն աճել է շուրջ 412%-ով, իսկ առևտրով կշռված ԱՄՆ դոլարի արժեքը՝ 34%-ով։ Այս ցուցանիշների միջև տարբերությունը կտրուկ մեծացել է 2024 թվականից ի վեր։
ՄԱՍՆԱՎՈՐ ՇՈՒԿԱՆԵՐ
Որտե՞ղ է թաքնված ԱԲ-ի հետ կապված լծակավորման ռիսկը
ԱԲ ենթակառուցվածքների զարգացումը վերջին տասնամյակների ընթացքում մասնավոր կապիտալով ֆինանսավորվող խոշորագույն ներդրումային փուլն է։ Դրա ֆինանսավորման աճող մասն ապահովվում է մասնավոր վարկավորման ֆոնդերի, համատեղ ձեռնարկությունների և հատուկ նպատակով ստեղծված կառույցների միջոցով, որոնք թույլ են տալիս պարտքը չարտացոլել ընկերությունների հաշվեկշիռներում։ 2025 թվականին այլընտրանքային ակտիվների միջոցով ֆինանսավորվել են տվյալների կենտրոնների գործարքներ՝ ռեկորդային՝ 131 միլիարդ դոլարի ծավալով։
Սա կարևոր է երկու պատճառով։ Նախ՝ մասնավոր վարկավորումը հանրային շուկաներում մեր նկատած մասնավոր ներդրումների դուրսմղման գործընթացի մի մասն է։ Երկրորդ՝ մասնավոր շուկաներում գնահատումներն ավելի դանդաղ են ճշգրտվում․ երբ երկարաժամկետ եկամտաբերությունները գերազանցում են 5%-ը, ակտիվների հաշվետվություններում նշված արժեքները կարող են դեռևս չարտացոլել փողի թանկացման ազդեցությունը։ Ներկայիս շուկայական փուլում ամենակարևոր թաքնված ռիսկը մենք տեսնում ենք հենց մասնավոր վարկավորման ոլորտում։
Մենք ցուցաբերում ենք ընտրողական մոտեցում։ Նախապատվությունը տալիս ենք բարձր առաջնահերթությամբ ապահովված, լողացող տոկոսադրույքով վարկավորմանը՝ ուժեղ պայմանագրային պաշտպանություններով, ինչպես նաև ենթակառուցվածքներին, որտեղ էլեկտրաէներգիայի և էլեկտրացանցերի ակտիվներից ստացվող պայմանագրերով երաշխավորված՝ գնաճին ինդեքսավորված դրամական հոսքերը համապատասխանում են երկու փուլերին էլ։
Երկրորդային շուկայում գործարքները հնարավորություն են տալիս ներդրումներ կատարել հաշվեկշռային գնահատումներից ցածր գներով։ Նախնական հրապարակային առաջարկից (IPO) առաջ ներդրումները դիտարկում ենք միայն այն դեպքերում, երբ բորսայում ցուցակման իրատեսական ուղի կա։
Առաջին փուլում զգուշավոր ենք ընկերությունների գնման գործարքների (buyout) նկատմամբ, խուսափում ենք ԱԲ ենթակառուցվածքներում չափազանց կենտրոնացված ներդրումներից և այն վարկառուներից, որոնք կախված են բնեղենով վճարվող տոկոսներից (PIK՝ payment-in-kind)։
Վաղ նախազգուշացման ազդակներից, որոնց հետևում ենք, են ներդրումներից դուրս գալու գործարքների դանդաղումը, ներդրողներին բաշխումների ուշացումը և բնեղենով վճարվող տոկոսների (PIK) կիրառման աճը։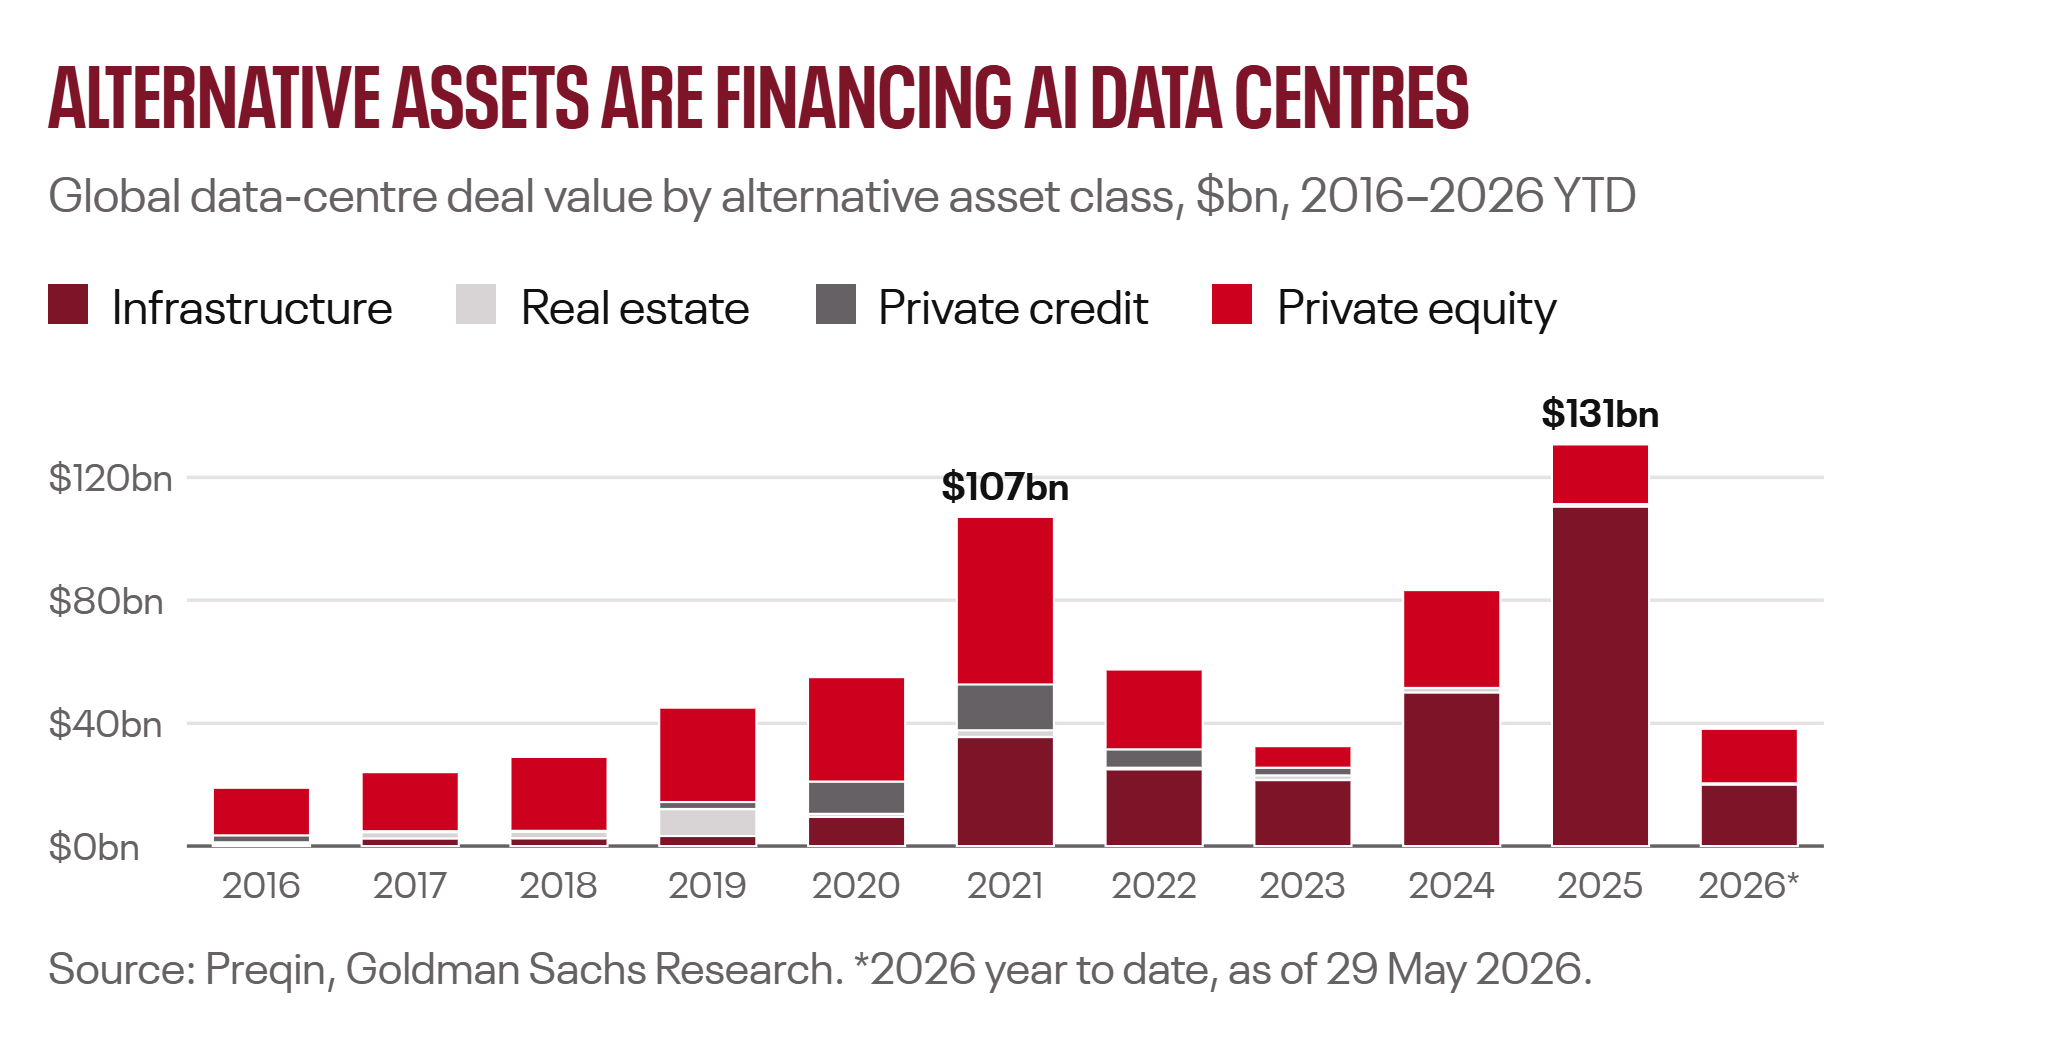
Նկարագրություն. 2016 թվականից մինչև 2026 թվականի մայիսն ընկած ժամանակահատվածում ենթակառուցվածքների, անշարժ գույքի, մասնավոր վարկավորման և մասնավոր կապիտալի միջոցով ֆինանսավորված՝ տվյալների կենտրոնների համաշխարհային գործարքների արժեքը ներկայացնող կուտակային սյունակային գրաֆիկ։ Գործարքների ընդհանուր արժեքը 2021 թվականին հասել է 107 միլիարդ դոլարի, իսկ 2025 թվականին գրանցվել է ռեկորդային՝ 131 միլիարդ դոլարի մակարդակ։ Ֆինանսավորման մեջ առաջատար դեր են ունեցել ենթակառուցվածքները։
ՄԵՐ ՆԵՐԴՐՈՒՄԱՅԻՆ ԴԻՐՔՈՐՈՇՈՒՄՆԵՐԸ
Մեր դիրքորոշումները՝ համառոտ
Մեր ամենաուժեղ գերակշռված դիրքավորումը ոսկու նկատմամբ է, որը արդյունավետ է մեր դիտարկած երկու փուլերում էլ։ Ամենաուժեղ թերակշռված դիրքավորումն ունենք ԱՄՆ երկարաժամկետ պետական պարտատոմսերի և ճապոնական պետական պարտատոմսերի (JGB) նկատմամբ, քանի որ երկարաժամկետ պարտատոմսերի շուկայում բնական գնորդ չկա։ Բաժնետոմսերի շուկաներից նախապատվությունը տալիս ենք Ճապոնիային, որը արժույթի գնողունակության նվազման պայմաններում անվանական ակտիվների արդյունավետության վառ օրինակ է։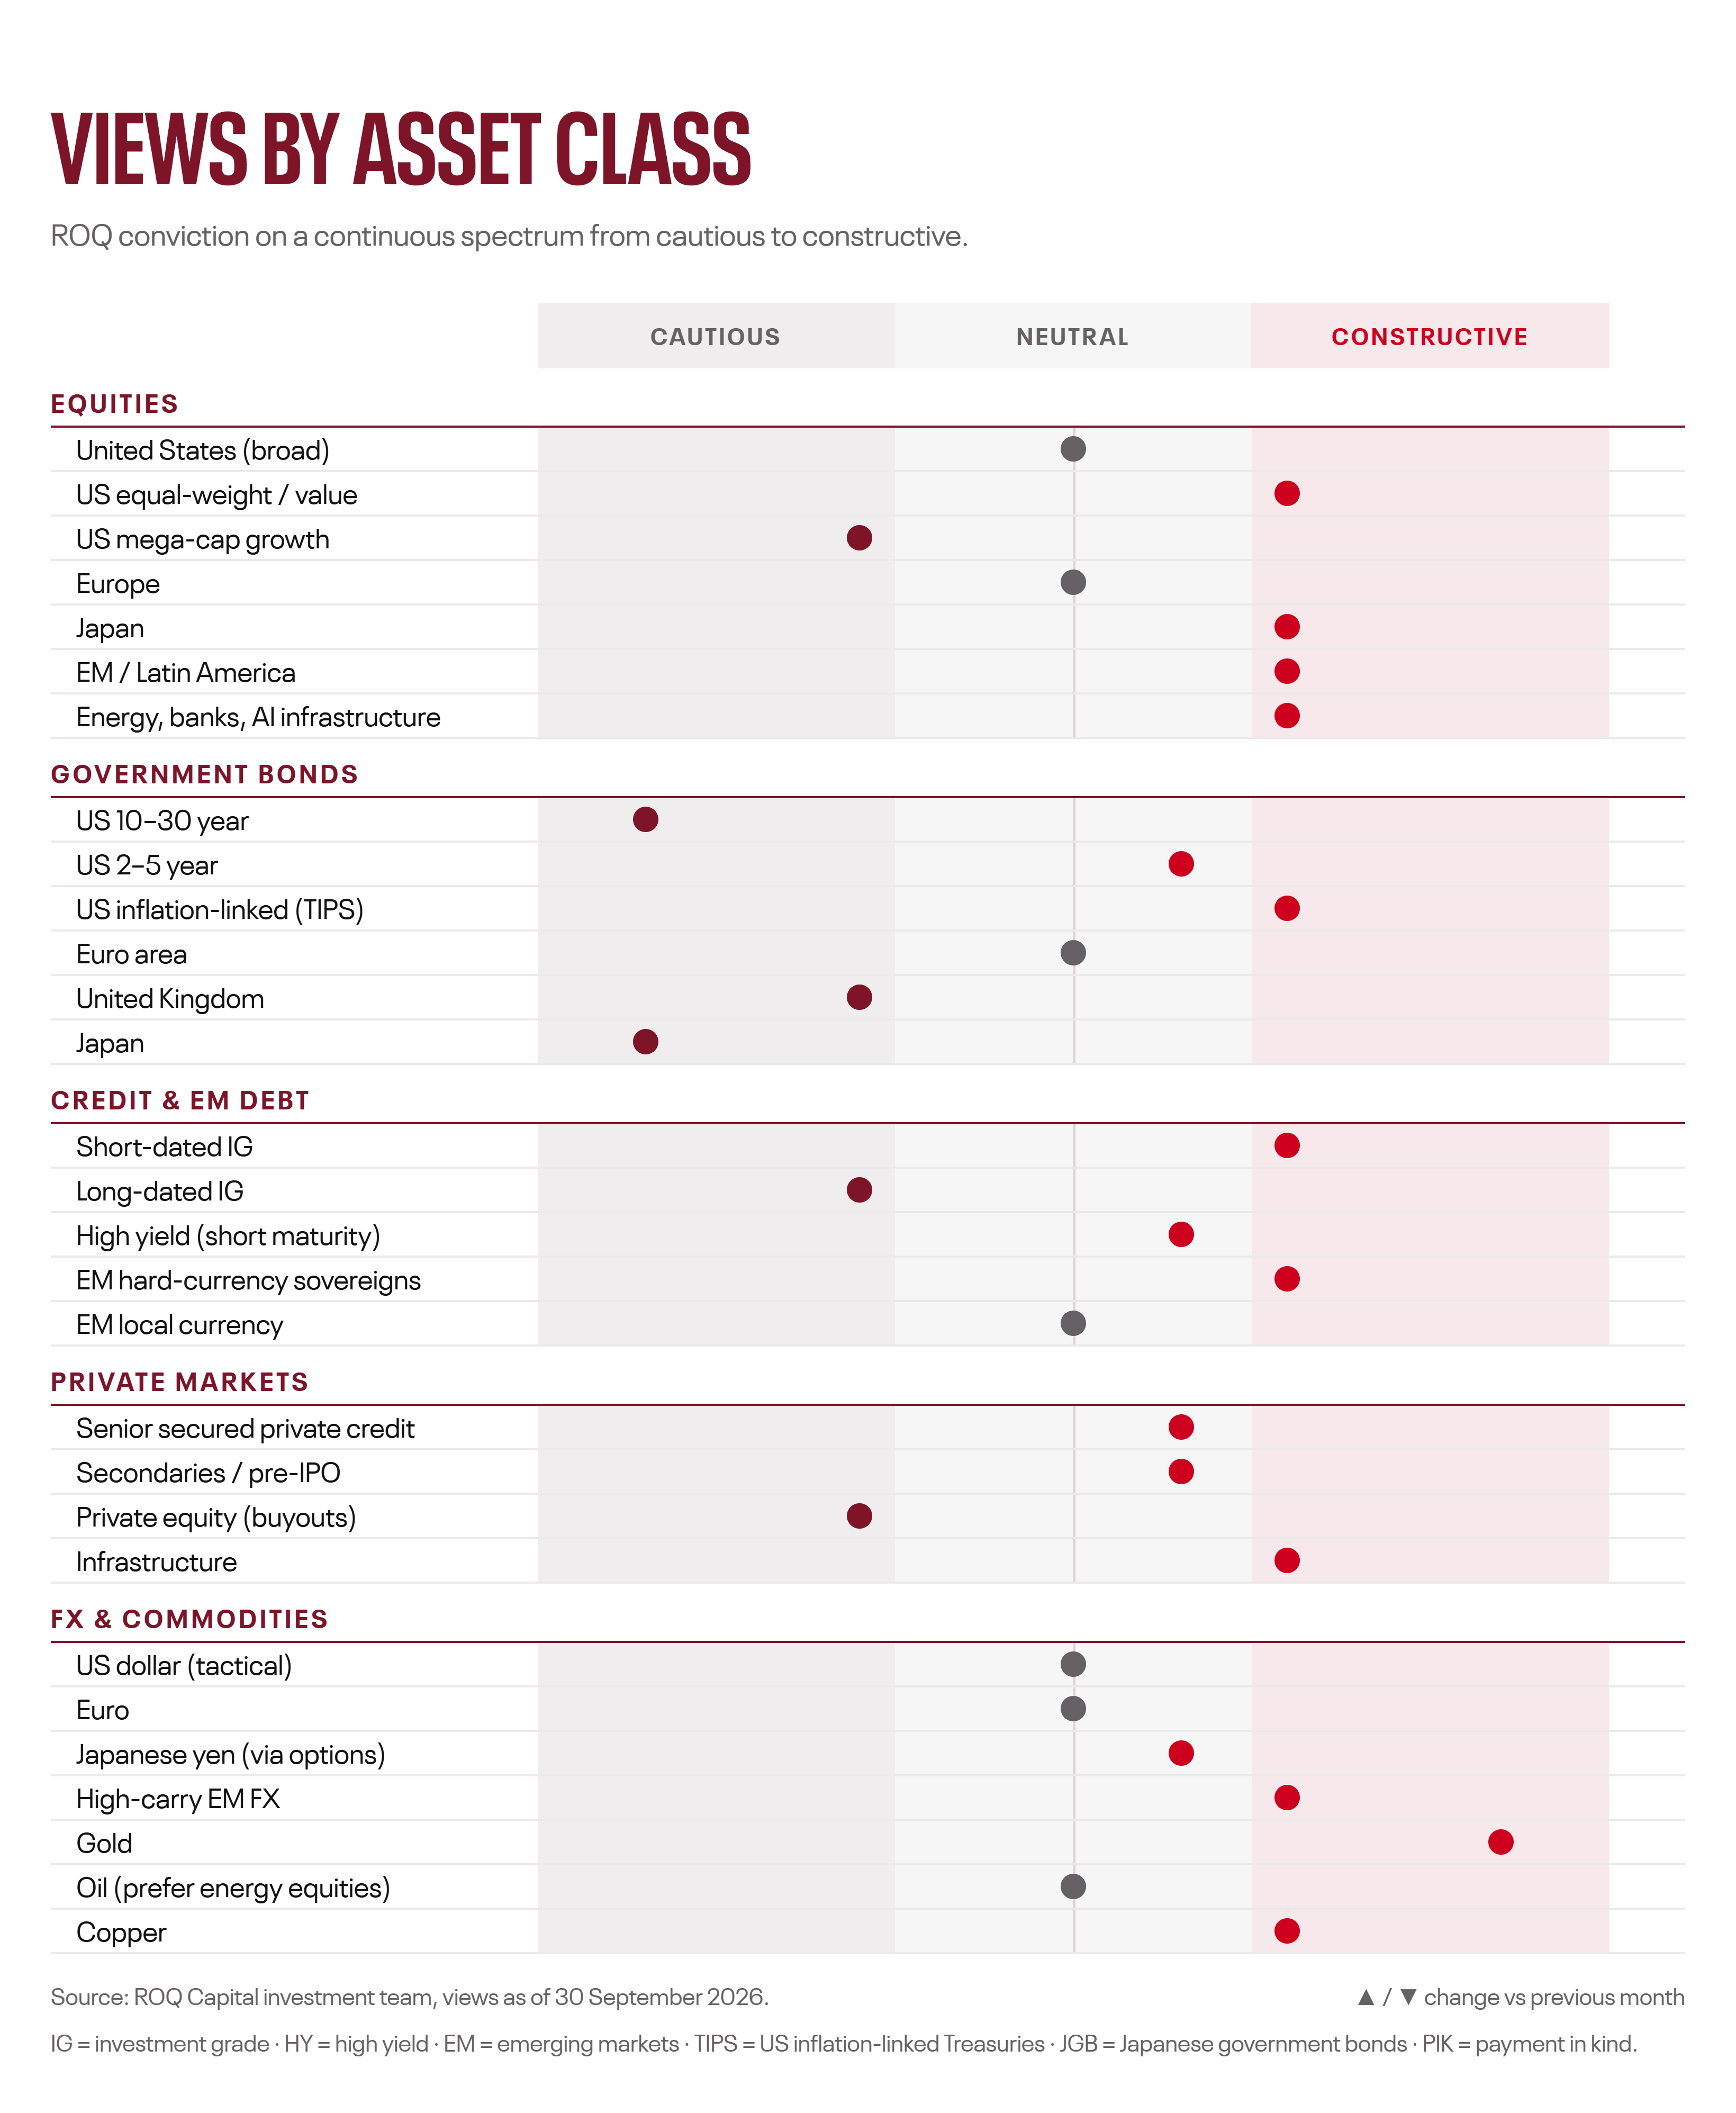
Նկարագրություն. Մոտ 30 ակտիվների դասերի նկատմամբ մեր համոզվածության մակարդակը ներկայացնող գրաֆիկ՝ զգուշավորից մինչև դրական դիրքորոշումների սանդղակով։ Ամենադրական դիրքավորումներն առկա են ոսկու, ճապոնական բաժնետոմսերի և կարճաժամկետ վարկային գործիքների նկատմամբ, իսկ ամենազգուշավորները՝ ԱՄՆ երկարաժամկետ պետական պարտատոմսերի և ճապոնական պետական պարտատոմսերի (JGB) նկատմամբ։
ՀԱՅԱՍՏԱՆ ԵՎ ԱՊՀ ԵՐԿՐՆԵՐ
Ինչ է սա նշանակում Հայաստանի և ԱՊՀ երկրների ներդրողների համար
Սեպտեմբերին դրամն ամրապնդվել է ԱՄՆ դոլարի նկատմամբ 0.5%-ով և եվրոյի նկատմամբ՝ 2.6%-ով, մինչդեռ ռուբլու նկատմամբ արժեզրկվել է 3.3%-ով։ Սեպտեմբերի 15-ին Հայաստանի Կենտրոնական բանկը վերաֆինանսավորման տոկոսադրույքը բարձրացրել է 25 բազիսային կետով՝ մինչև 6.75%։
Առաջին փուլում դոլարով կանխիկ միջոցները և կարճաժամկետ դոլարային պարտատոմսերը շարունակում են գրավիչ մնալ՝ ապահովելով 4%-ից բարձր եկամտաբերություն՝ սահմանափակ ռիսկի պայմաններում։ Սակայն եթե դոլարն անցնի արժեզրկման փուլ, դոլարով կանխիկ միջոցներում և երկարաժամկետ ԱՄՆ պետական պարտատոմսերում կենտրոնացված պորտֆելները կկորցնեն գնողունակությունը։ Մենք խորհուրդ ենք տալիս աստիճանաբար դիվերսիֆիկացնել ներդրումները՝ ներառելով ոսկի, իրական ակտիվների ոլորտի բաժնետոմսեր և դոլարից բացի այլ արժույթներով արտահայտված ակտիվներ՝ փոխարենը սպասելու, մինչև շրջադարձն ակնհայտ դառնա շուկայական գներում։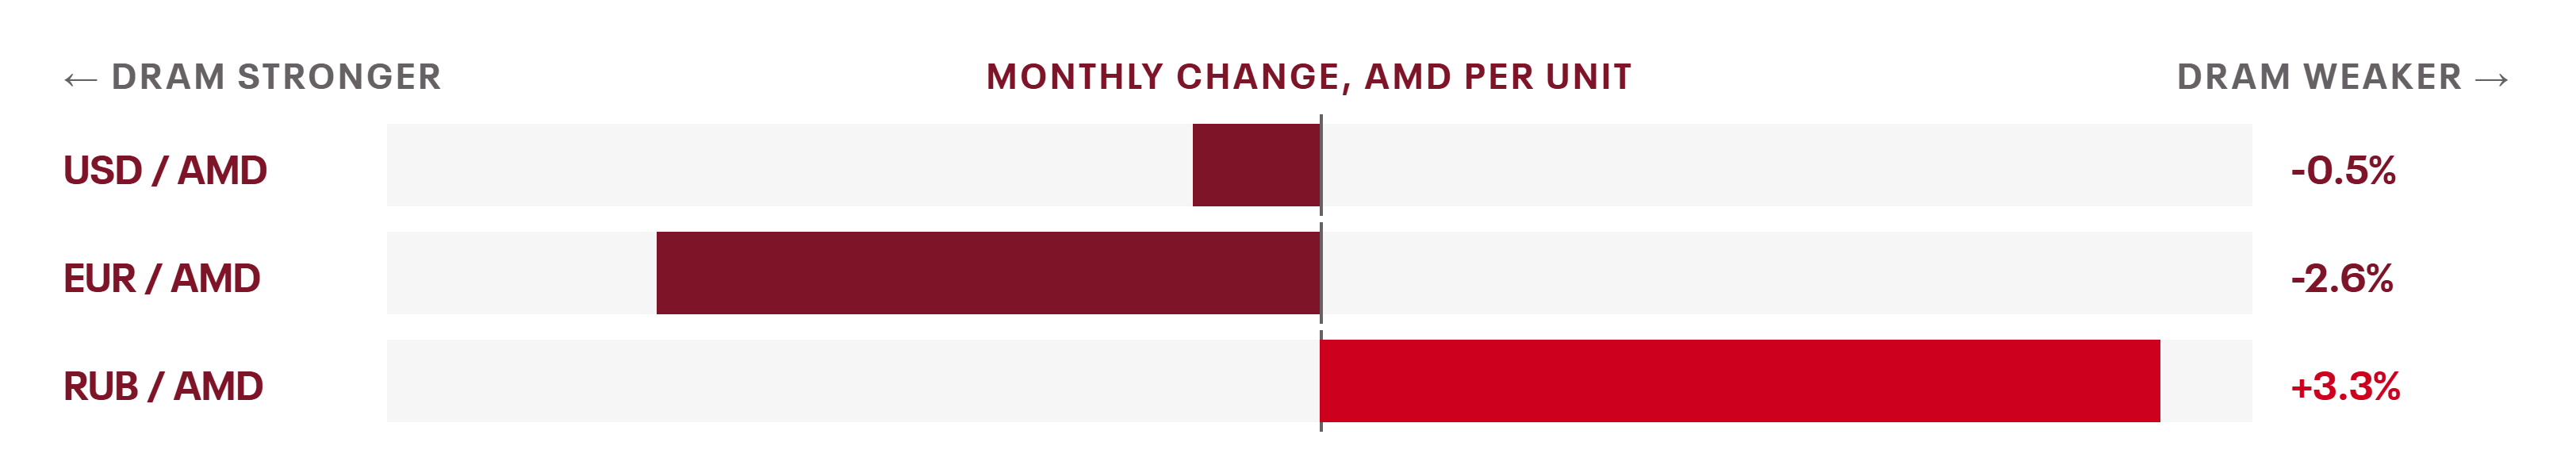
Նկարագրություն. Դրամի փոխարժեքի ամսական փոփոխությունը ներկայացնող սյունակային գրաֆիկ․ ԱՄՆ դոլարի նկատմամբ դրամն ամրապնդվել է 0.5%-ով, եվրոյի նկատմամբ՝ 2.6%-ով, իսկ ռուբլու նկատմամբ դրամն արժեզրկվել է 3.3%-ով։
Կարդացեք ամբողջական վերլուծությունը, որը ներառում է մեր սցենարների քարտեզը, Երկրորդ փուլի հինգ հիմնական ազդակները և ավելի քան 30 ակտիվների դասերի վերաբերյալ մանրամասն դիրքորոշումները։
Ներբեռնել 2026 թվականի հոկտեմբերի ամսական շուկայի վերլուծությունը (PDF)
Հեղինակներ՝
• Անդրանիկ Գզողյան, CFA, FRM - ներդրումների գծով գլխավոր տնօրեն
• Էդգար Նիկողոսյան - ներդրումային վերլուծաբան
• Էդուարդ Ավետիսյան - կրտսեր ներդրումային վերլուծաբան
• Էդմոն Սահակյան - կրտսեր ներդրումային վերլուծաբան
Իրավական ծանուցում
Այս նյութը նախատեսված է պրոֆեսիոնալ ներդրողների համար և ունի բացառապես տեղեկատվական բնույթ։ Այն արտացոլում է ՌՈՔ Կապիտալի գնահատականը՝ 2026 թվականի հոկտեմբերի 2-ի դրությամբ, և կարող է փոփոխվել առանց նախնական ծանուցման։ Նյութը չի հանդիսանում ներդրումային խորհրդատվություն, որևէ ֆինանսական գործիք գնելու կամ վաճառելու առաջարկ կամ նման գործարք իրականացնելու հրավեր և հաշվի չի առնում անհատական նպատակներն ու հանգամանքները։ Բոլոր ներդրումները պարունակում են ռիսկեր, այդ թվում՝ ներդրված հիմնական գումարի կորստի հավանականություն։ Անցյալում գրանցված արդյունքները ապագա արդյունքների հուսալի ցուցիչ չեն։ Ամբողջական պայմանները ներկայացված են ներբեռնվող հաշվետվության մեջ։