Действия центральных банков в сентябре
• ФРС: повышение на 25 базисных пунктов - до 3,75-4,00%; первое повышение с 2023 года. 16 из 18 представителей регулятора ожидают как минимум ещё одного повышения.
• ЕЦБ: повышение на 25 базисных пунктов - до 2,50%; прогноз инфляции на текущий год составляет 3,0%.
• Банк Японии (BoJ): повышение на 25 базисных пунктов до 1,25%, максимального уровня с 1995 года. Решение принято разделённым голосованием: 7 голосов против 2.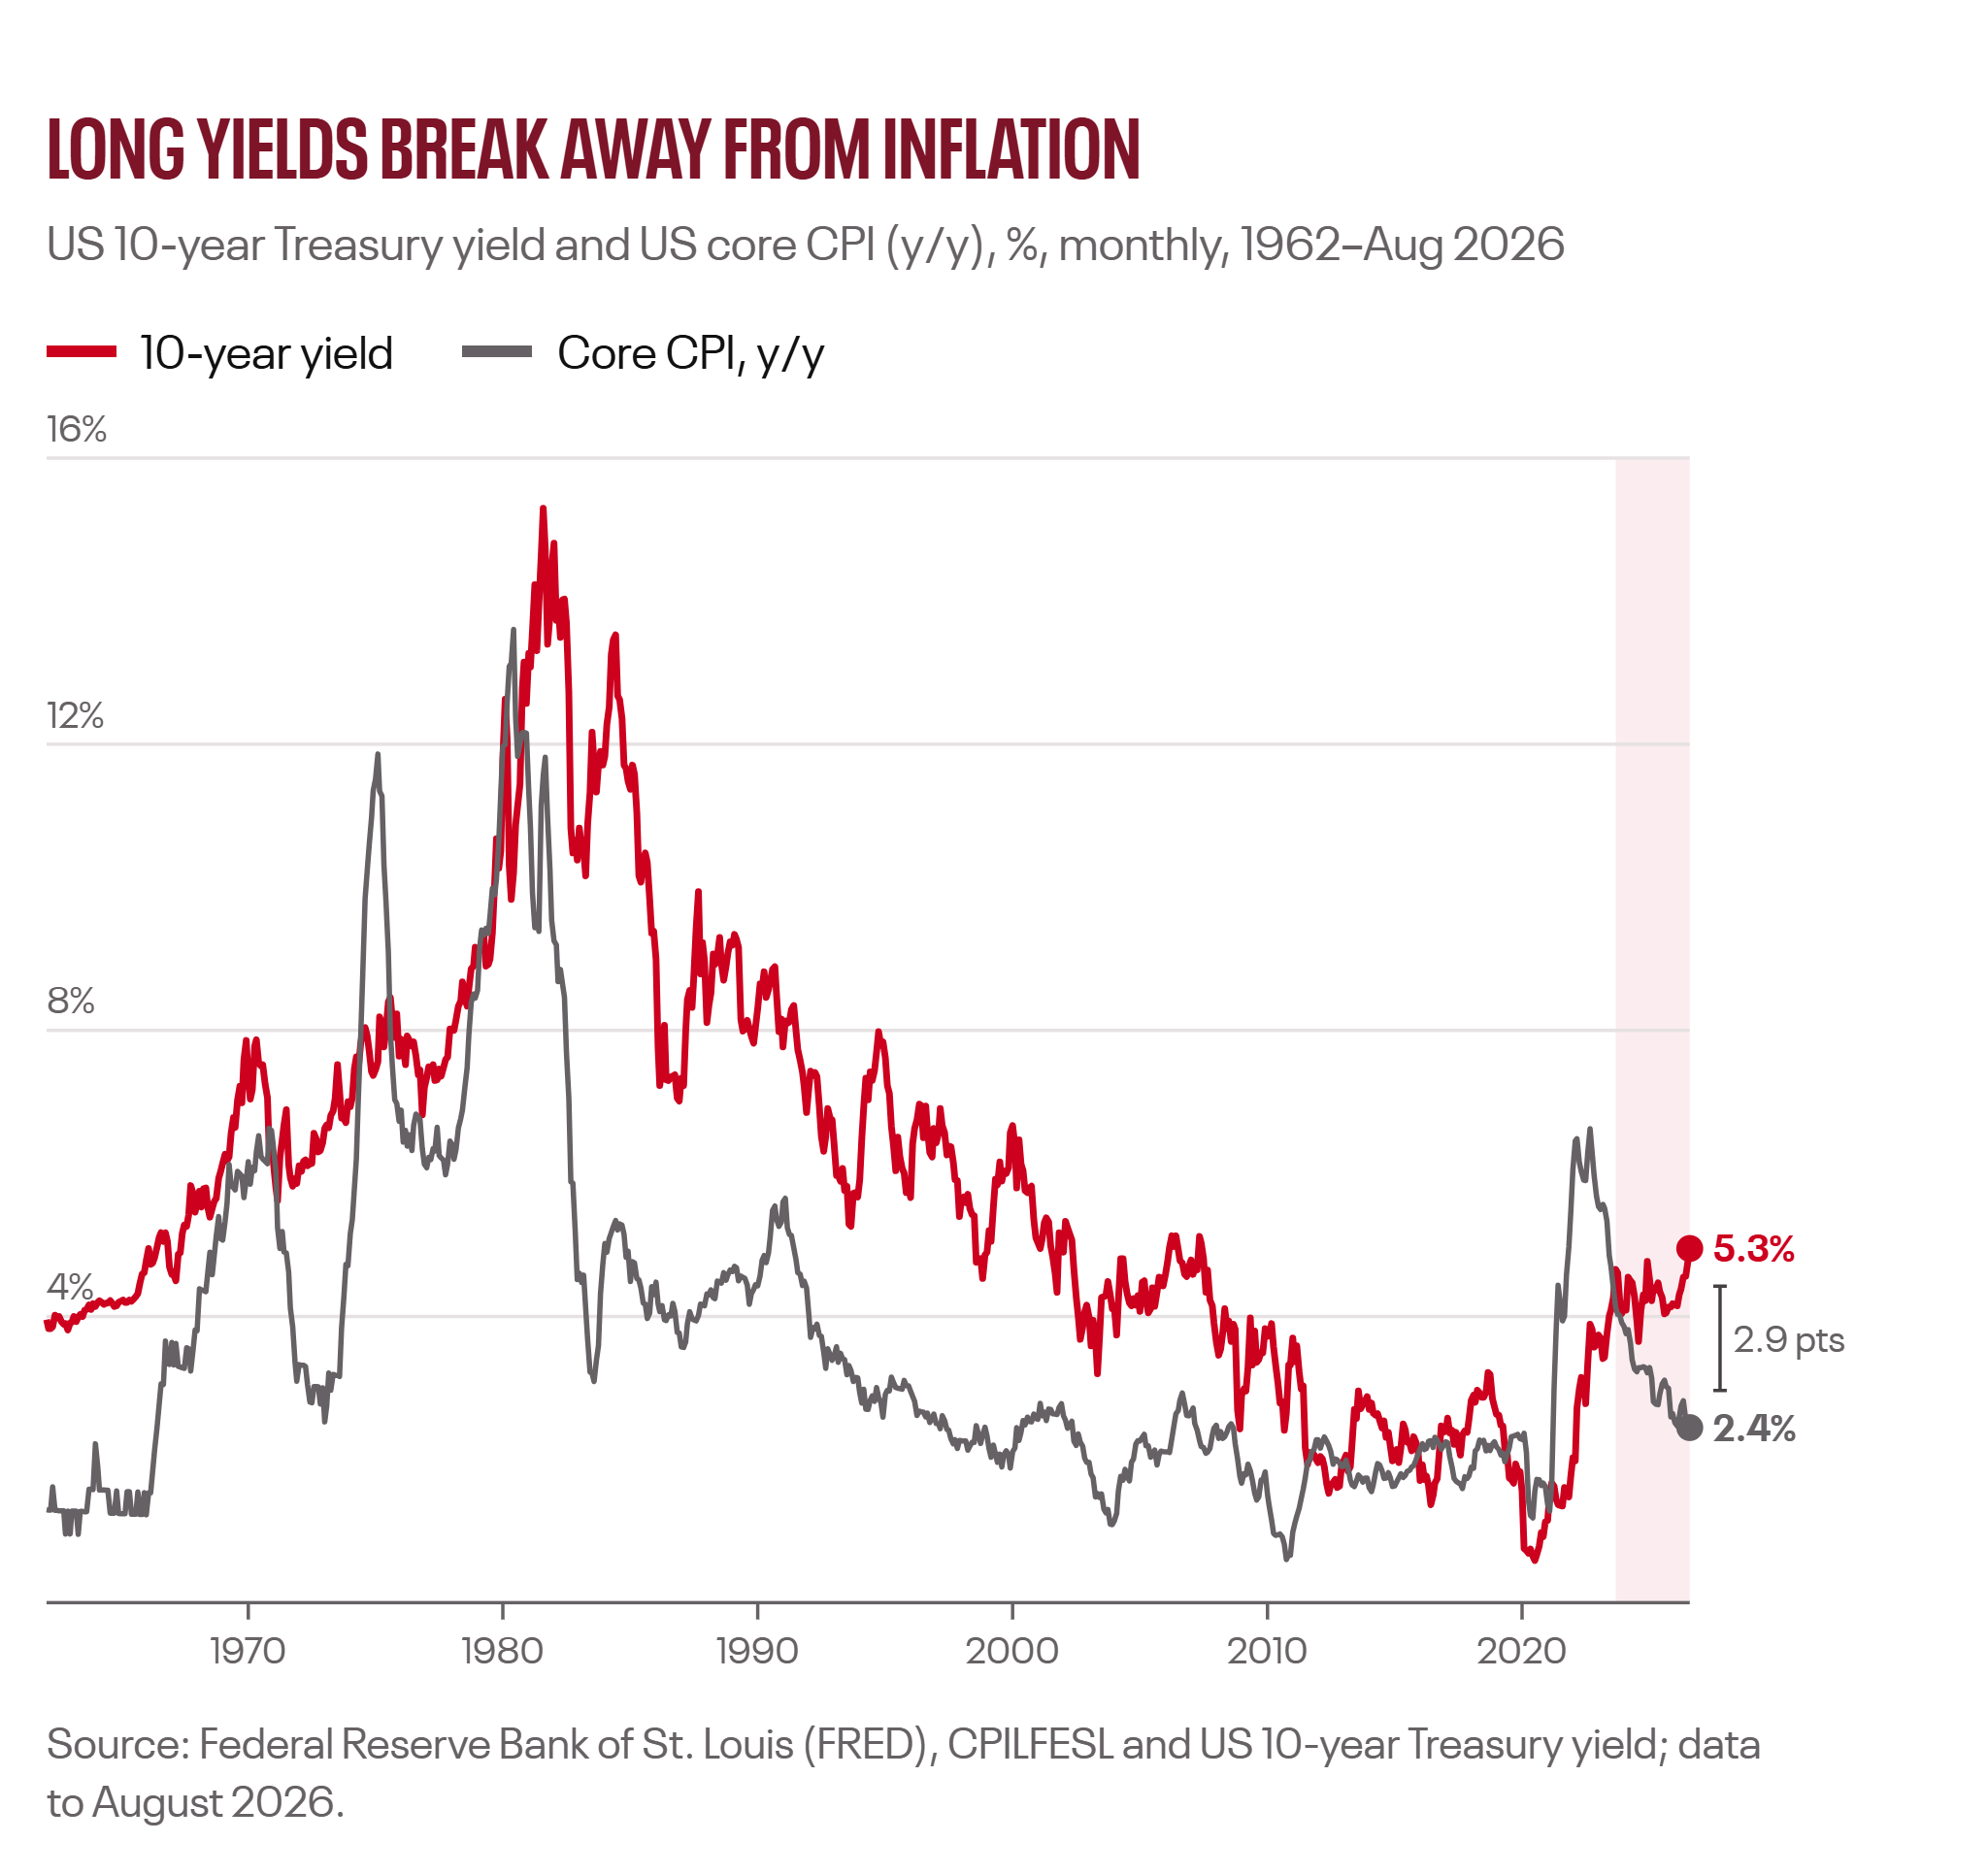
Описание: Линейный график доходности 10-летних казначейских облигаций США и базовой инфляции в США (Core CPI) с 1962 года. На протяжении нескольких десятилетий оба показателя двигались в схожих направлениях, однако в 2025-2026 годах их динамика разошлась: доходность облигаций достигла 5,3%, а базовая инфляция 2,45%.
Два этапа и пять ключевых сигналов
Наша общая позиция по риску нейтральная, при этом мы сохраняем свободные средства для новых возможностей. Мы придерживаемся пониженной доли долгосрочных государственных облигаций и повышенной доли реальных активов, рассматривая дальнейшее развитие событий в рамках двух этапов.
На первом этапе, на котором мы находимся сейчас, центральные банки защищают свою репутацию и доверие к своей политике, в то время как срочная премия за риск (term premium) восстанавливается. Реальная доходность остаётся высокой, кривые доходности становятся более крутыми, а акции и облигации могут снижаться одновременно. Это наш базовый сценарий, который предполагает предпочтение краткосрочных облигаций, краткосрочных кредитных инструментов, золота, энергетических активов и стоимостных акций.
На втором этапе, наступления которого мы ожидаем в течение ближайших 6-12 месяцев, бюджетное давление вынудит регуляторов ограничивать доходность долгосрочных облигаций. Активы, защищающие от обесценения валют, продемонстрируют широкий рост, а доллар ослабнет. Мы отслеживаем пять ключевых сигналов, указывающих на возможный переход к этому этапу. Два из них уже находятся под наблюдением: смещение политики Министерства финансов США в сторону казначейских векселей или увеличение объёмов обратного выкупа облигаций, а также усиление политического давления на ФРС после промежуточных выборов.
Мы увеличим долю рискованных активов, когда сработают как минимум два сигнала и их появление подтвердится ослаблением доллара. На этом этапе мы закроем позиции с пониженной долей долгосрочных облигаций, расширим инвестиции в акции компаний роста и акции развивающихся рынков (EM), а также увеличим вложения в облигации развивающихся рынков, номинированные в местных валютах, с более длительным сроком погашения.
Что может изменить нашу позицию: опасения по поводу замедления экономического роста или повышение производительности благодаря ИИ, которые приведут к снижению инфляции и доходности; убедительная бюджетная консолидация; либо дипломатический прорыв в ситуации вокруг Ормузского пролива.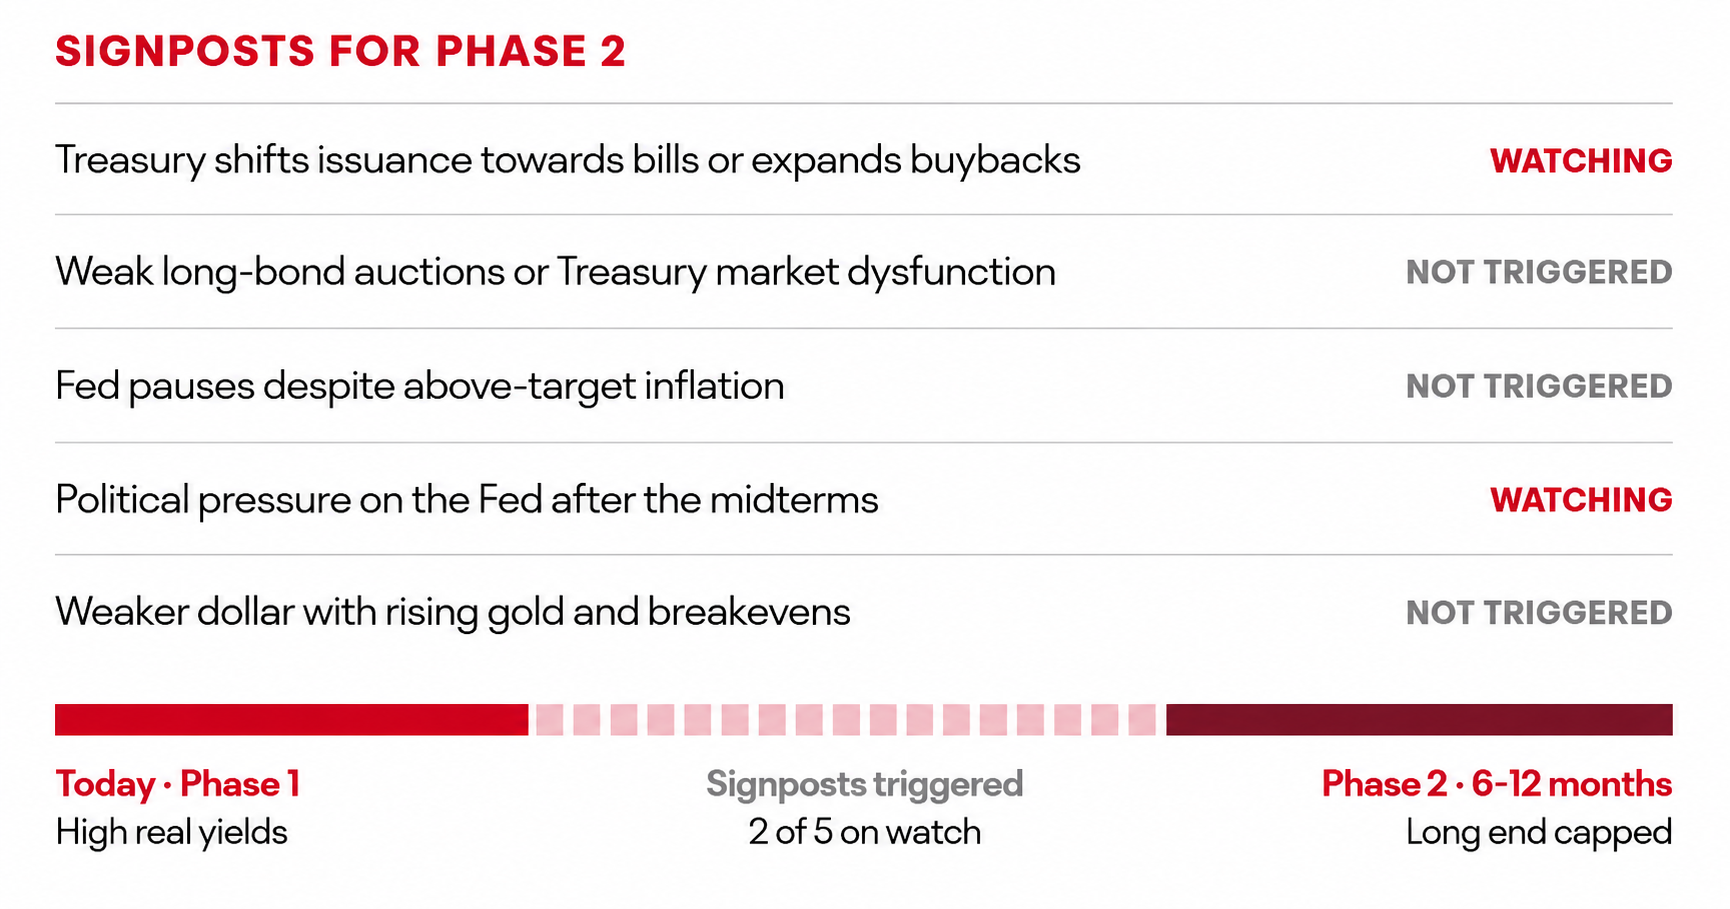
Описание: Индикатор пяти ключевых сигналов возможного изменения политики: два отмечены как находящиеся под наблюдением, три ещё не сработали. Шкала прогресса показывает переход от первого этапа, актуального на сегодняшний день, ко второму этапу, ожидаемому в течение 6-12 месяцев.
СТАВКИ
У долгосрочных облигаций больше нет естественного покупателя
В краткосрочном сегменте рынка уже заложены ожидания более жёсткой политики ФРС, а доходность с учётом удержания облигаций (carry) превышает 4%. Сентябрьское повышение ставки было принято единогласно. Для дальнейшего пересмотра рыночных ожиданий в сторону более высоких ставок потребуется явное ускорение базовой инфляции, что не входит в наш базовый сценарий.
В долгосрочном сегменте существует структурная проблема. Предложение облигаций растёт из-за бюджетных дефицитов и рекордных объёмов выпусков, связанных с развитием ИИ, в то время как покупатели, менее чувствительные к цене, такие как иностранные центральные банки и японские инвесторы, сокращают своё присутствие на рынке. Обратный выкуп облигаций может сгладить влияние растущего предложения, но не способен его компенсировать. Доходность долгосрочных облигаций на развитых рынках, от США и Великобритании до Японии, сейчас находится на максимальных уровнях за несколько десятилетий.
Мы придерживаемся пониженной доли казначейских облигаций США со сроком погашения 10-30 лет и нейтральной или умеренно положительной позиции по облигациям со сроком погашения 2-5 лет. Мы сохраняем позиции, рассчитанные на увеличение разницы между доходностью 30-летних и 5-летних облигаций США (5s30s steepeners), и отдаём предпочтение казначейским облигациям с защитой от инфляции (TIPS), а не обычным номинальным облигациям.
Наша позиция по еврозоне нейтральная, а в отношении Великобритании мы сохраняем осторожность из-за ограниченных возможностей бюджетной политики и значительного предложения государственных облигаций. Наиболее осторожно мы оцениваем ситуацию в Японии: резкий и неупорядоченный рост доходности японских государственных облигаций (JGB) представляет основной риск распространения рыночных потрясений на другие рынки.
На втором этапе мы закроем позиции с пониженной долей долгосрочных облигаций, сохранив при этом предпочтение в пользу TIPS.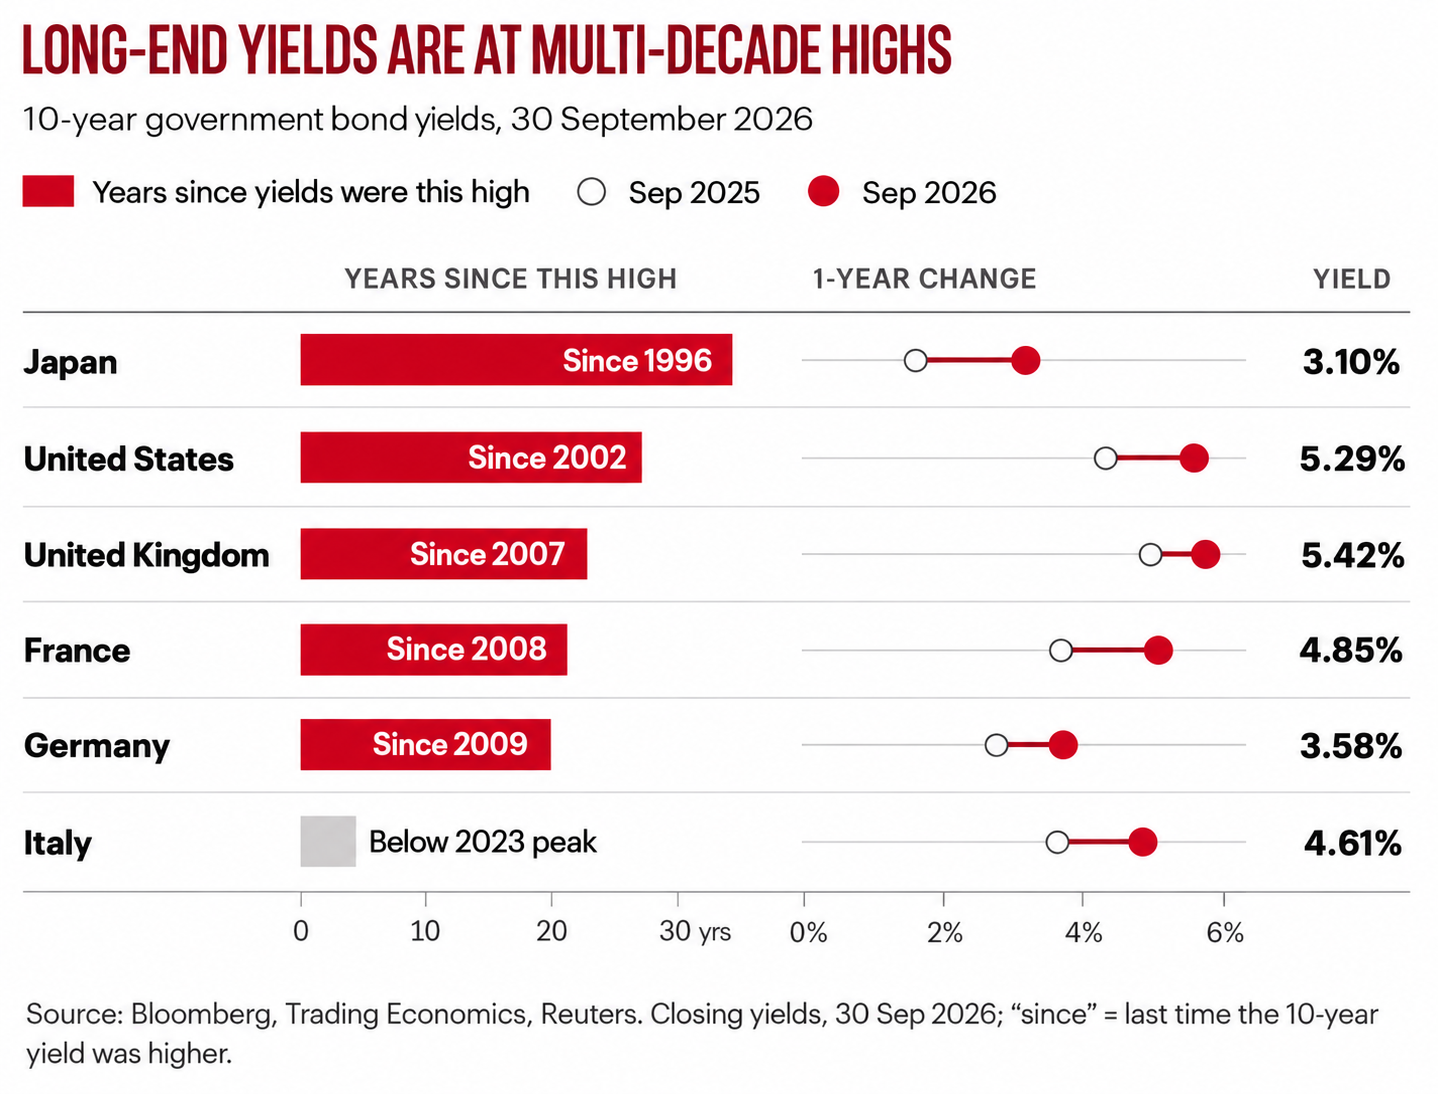
Описание: График сравнивает доходность 10-летних государственных облигаций Японии, США, Великобритании, Франции, Германии и Италии, показывая, сколько лет прошло с тех пор, когда доходность в последний раз находилась на таком высоком уровне, а также её изменение за последний год. Доходность японских облигаций составляет 3,10%, что является максимумом с 1996 года, а американских - 5,29%, максимумом с 2002 года.
КРЕДИТНЫЕ РЫНКИ И ДОЛГ РАЗВИВАЮЩИХСЯ СТРАН
Выбирайте заёмщика, а не дюрацию
Финансовая репрессия благоприятна для заёмщиков. Номинальный экономический рост остаётся высоким, реальная стоимость долга снижается, а риск дефолта остаётся ограниченным. Мы предпочитаем получать премию за принятие кредитного риска, а не риска дюрации.
Основные риски связаны с дюрацией и объёмом предложения. Долгосрочные облигации инвестиционного рейтинга чувствительны к росту срочной премии за риск (term premium). Кроме того, ожидаемые объёмы их выпуска сейчас особенно велики, поскольку гипермасштабные технологические компании (hyperscalers) привлекают финансирование для развития инфраструктуры ИИ. Объём выпусков облигаций, связанных с ИИ, увеличивался каждый квартал с 2023 года, а спреды облигаций инвестиционного рейтинга (IG) вновь начали расширяться. Некоторые сегменты рынка IG не защищают от вытеснения частных заёмщиков с рынка капитала, а сами становятся частью этого процесса.
Мы отдаём предпочтение краткосрочным и среднесрочным облигациям инвестиционного рейтинга (IG), а также высокодоходным облигациям с коротким сроком погашения, позволяющим получать текущий доход (carry). При этом мы избегаем эмитентов, чувствительных к изменениям процентных ставок.
На рынках развивающихся стран (EM) наиболее очевидными бенефициарами являются экспортёры сырья: рост цен на энергоносители, металлы и золото увеличивает экспортные поступления, бюджетные доходы и резервы. При этом кредитные спреды остаются шире, чем предполагают фундаментальные показатели.
Мы отдаём предпочтение краткосрочным суверенным облигациям в твёрдой валюте стран с устойчивыми внешними балансами, включая еврооблигации стран пограничных рынков (frontier markets) и Центральной Азии. К инвестициям в облигации в местной валюте мы подходим избирательно и планируем увеличить их дюрацию на втором этапе.
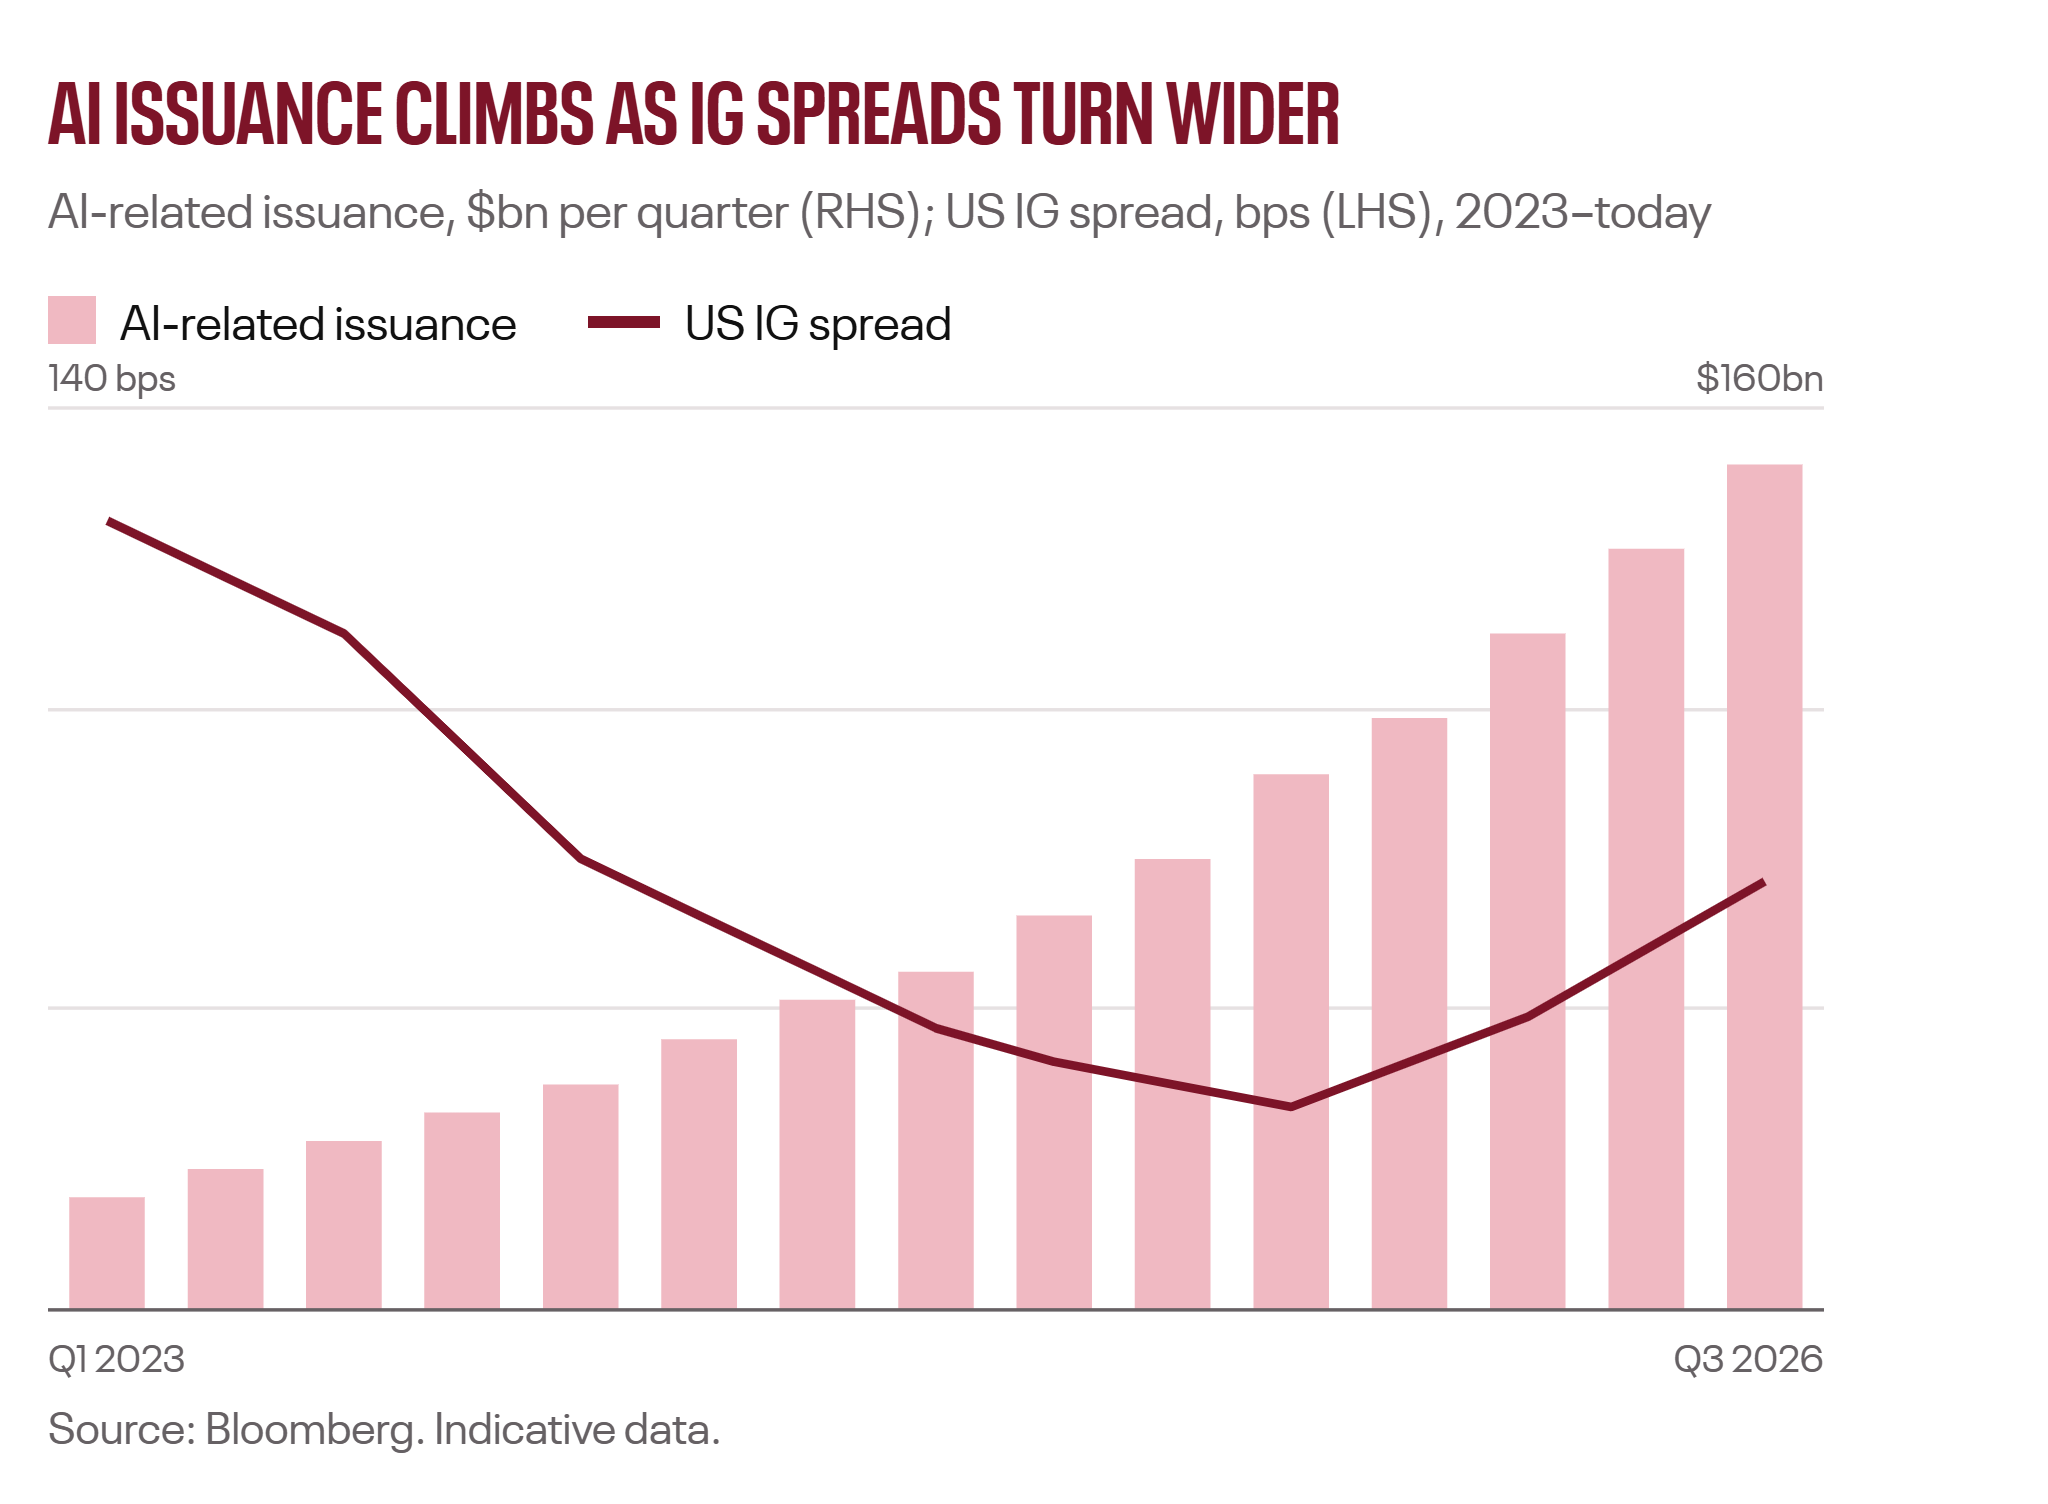
Описание: Комбинированный столбчатый и линейный график показывает устойчивый рост квартальных объёмов выпуска облигаций, связанных с ИИ, с первого квартала 2023 года по третий квартал 2026 года. При этом спред облигаций инвестиционного рейтинга США снижался до середины 2025 года, после чего вновь начал расширяться.
АКЦИИ
Номинальные активы и избирательный подход к реальной доходности
Рынок акций пока игнорирует распродажу облигаций. На фоне котировок акций вблизи исторических максимумов и доходности 10-летних государственных облигаций выше 5% премия за риск инвестирования в акции находится на исторически низком уровне. В США прогнозная доходность по прибыли компаний (forward earnings yield) сейчас примерно равна доходности 10-летних казначейских облигаций, то есть дополнительной доходности за владение акциями больше нет. В Японии и Европе этот запас прочности по-прежнему составляет около 3 процентных пунктов.
Обесценение валют поддерживает рынок акций только тогда, когда доходность облигаций ограничена, как это было в 2020-2021 годах. Когда доходности свободно растут, как в 1970-х годах, акции и облигации снижаются одновременно. Поэтому на первом этапе мы предпочитаем избирательный подход широкому охвату рынка.
В целом наша позиция нейтральная. В США мы отдаём предпочтение индексам с равными весами компонентов и стоимостным акциям, а не акциям компаний роста с мега капитализацией. Наш предпочтительный регион - Япония. Её рынок поддерживают слабая иена, завершение дефляции и реформы корпоративного управления.
На уровне секторов мы отдаём предпочтение энергетике, сырьевым материалам и банковскому сектору, а также физической инфраструктуре, необходимой для развития ИИ: электроэнергетике, электросетям и капитальным товарам.
На развивающихся рынках (EM) мы предпочитаем экспортёров сырья и страны Латинской Америки. Главный риск для этой оценки - резкий рост прибыли компаний благодаря ИИ, который позволит акциям компаний роста с мега капитализацией сохранять лидерство даже при доходности облигаций выше 5%.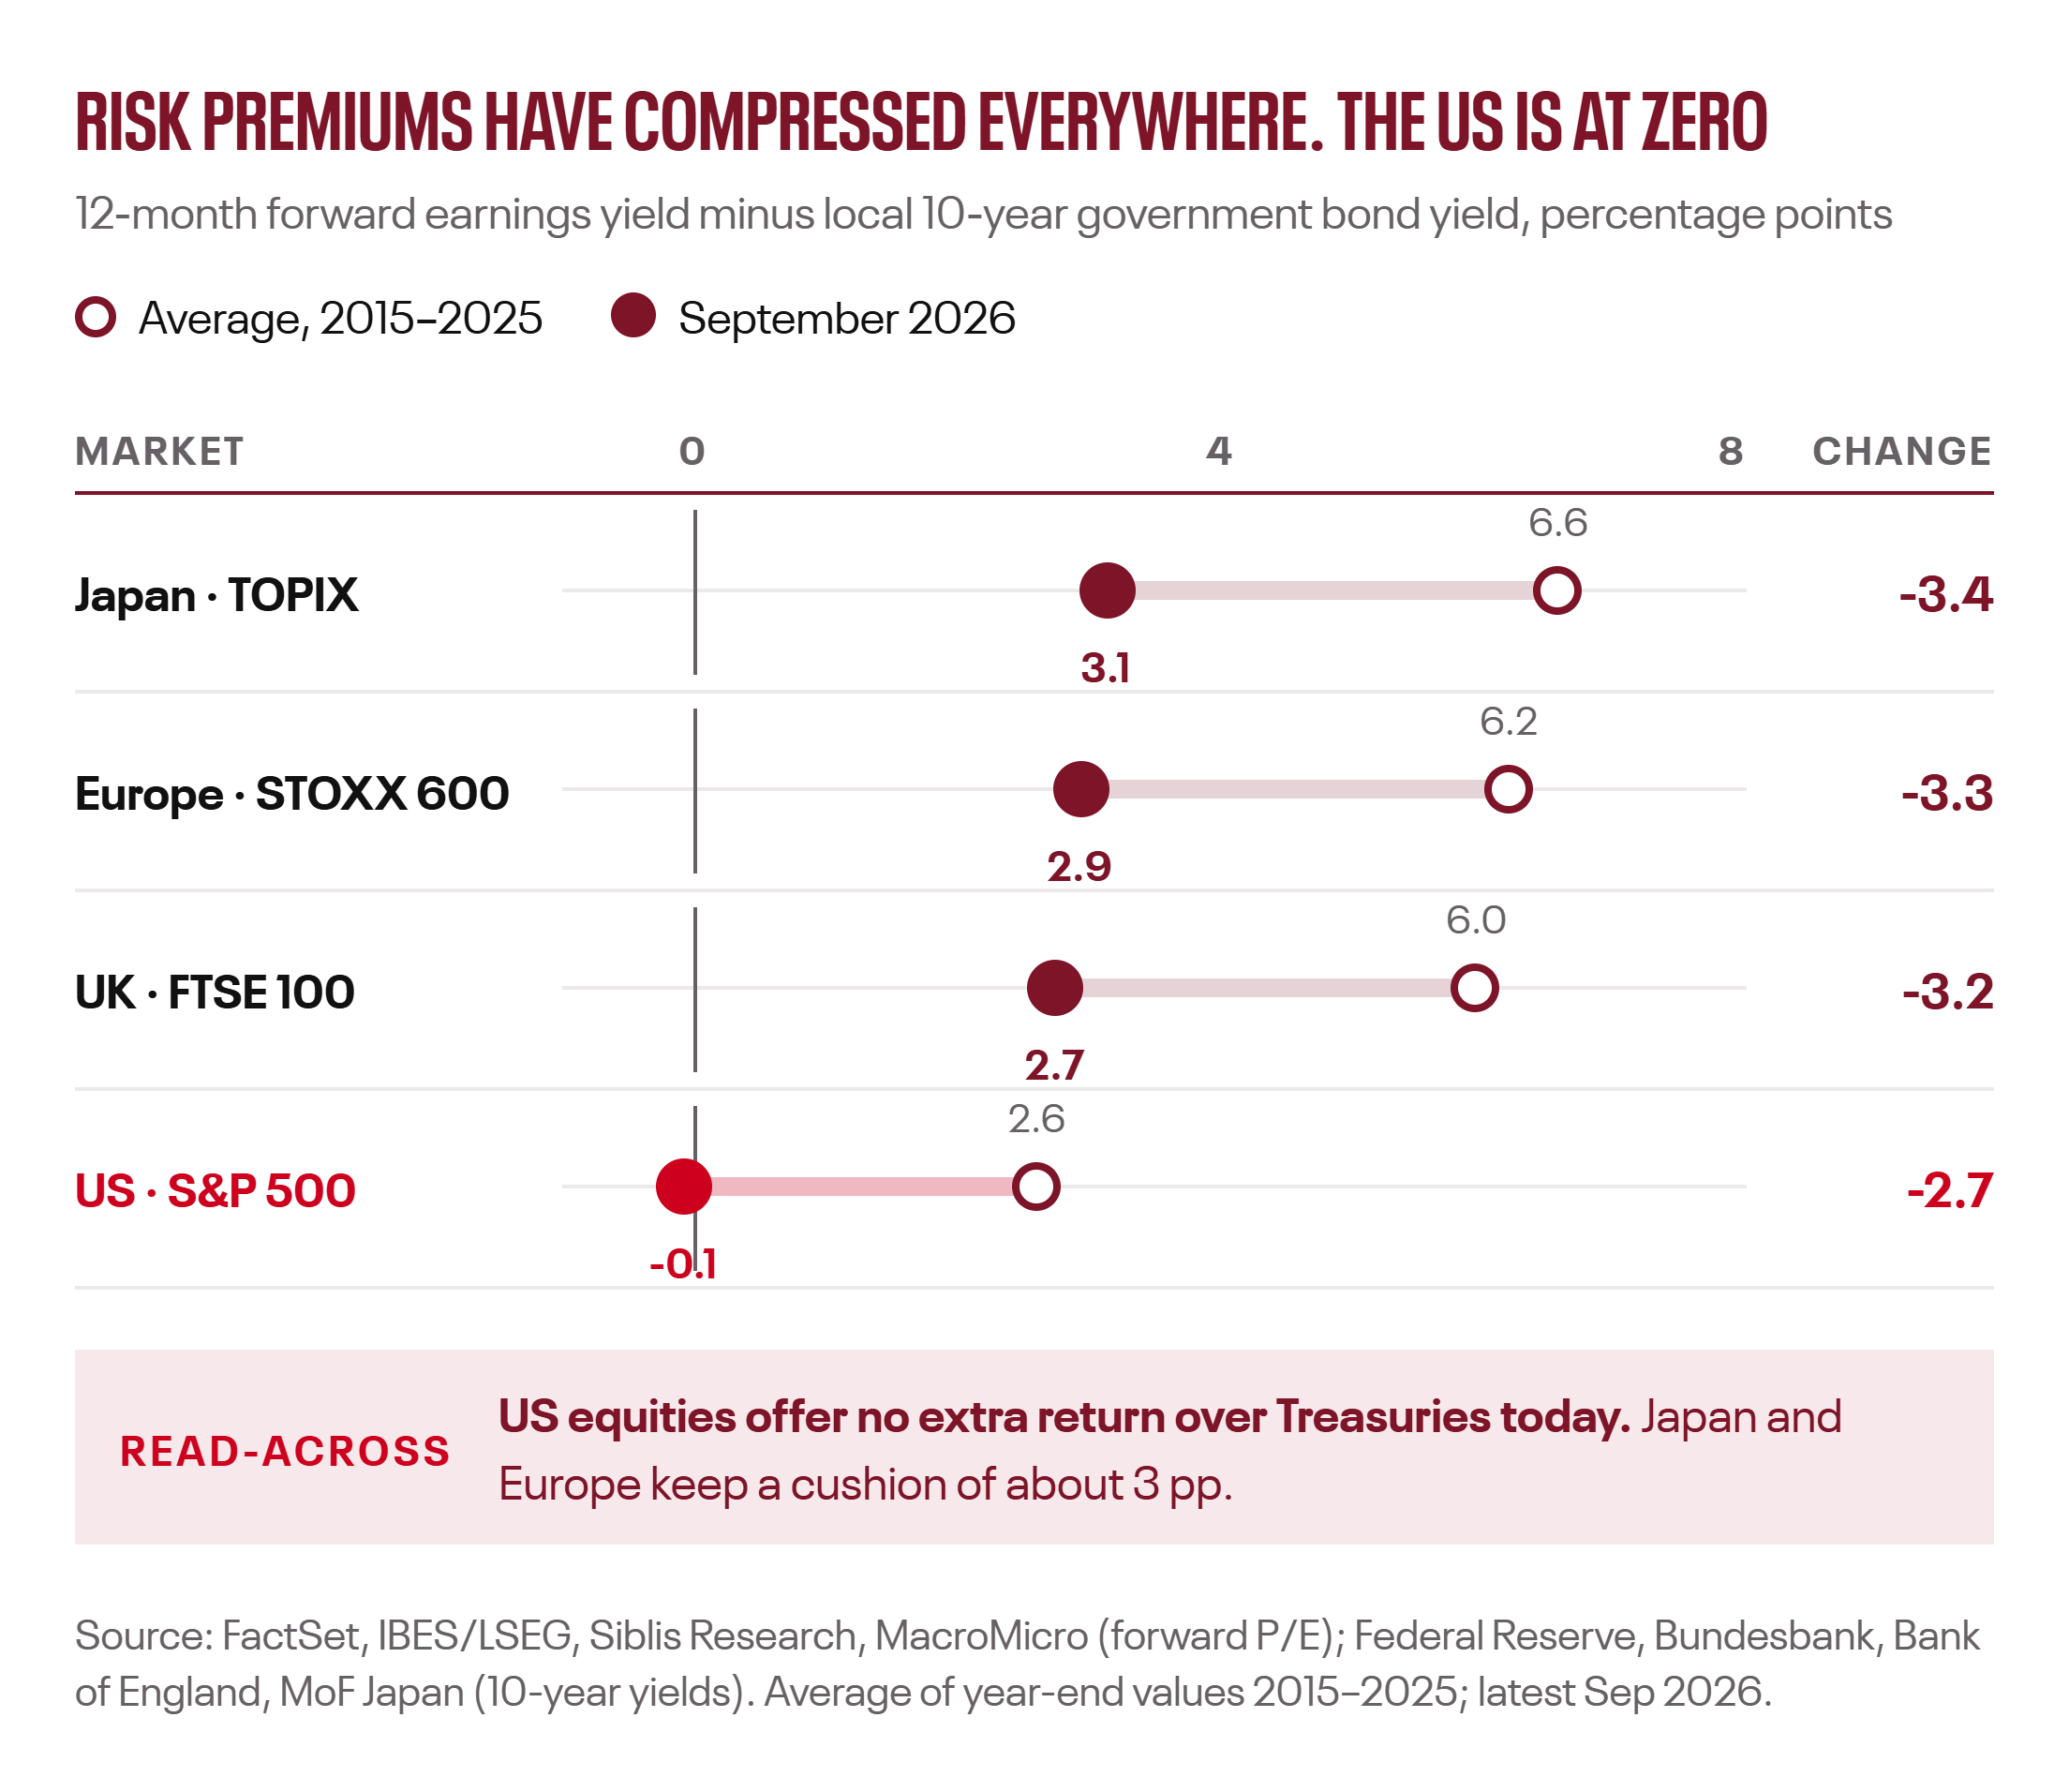
Описание: Точечный график премии за риск инвестирования в акции в Японии, Европе, Великобритании и США. Во всех этих регионах показатель значительно ниже среднего уровня за 2015-2025 годы. Для индекса S&P 500 в США премия составляет около нуля, а именно -0,1 процентного пункта.
СЫРЬЕВЫЕ ТОВАРЫ
Класс активов, эффективный на обоих этапах
Золото - наш наиболее уверенный выбор для увеличения доли в портфеле. В сентябре его цена снизилась примерно на 4%, до $4 200 за унцию, однако мы рассматриваем это как консолидацию, а не достижение пика. Сейчас спрос формируют центральные банки и китайские инвесторы, менее чувствительные к уровню реальной доходности. Именно поэтому в последние несколько лет динамика золота перестала следовать за изменениями реальной доходности. Мы рассматриваем снижение цены как возможность нарастить позиции в преддверии второго этапа.
Сырьевые товары играют важную роль на обоих этапах. На первом этапе они служат защитой от инфляции, обусловленной ограничениями предложения, которая вынуждает центральные банки сохранять жёсткую денежно-кредитную политику. На втором этапе они становятся наиболее прямыми бенефициарами обесценения валют.
В отношении нефти наша позиция нейтральная, поскольку риски существенного движения цены в обе стороны высоки. Через Ормузский пролив сейчас проходит около 10 судов в день против 130 до начала конфликта, что удерживает цену Brent на уровне около $90 за баррель. Дипломатический прорыв может снизить цену на $15-20 за баррель. Поэтому мы отдаём предпочтение акциям энергетических компаний, обеспечивающим денежные потоки и дивиденды, а не прямым инвестициям в нефть. Мы позитивно оцениваем перспективы меди: электрификация, развитие электросетей и дата-центров формируют структурный дефицит предложения. Кроме того, мы следим за динамикой цен на продовольствие, поскольку она может создать риск вторичного инфляционного эффекта.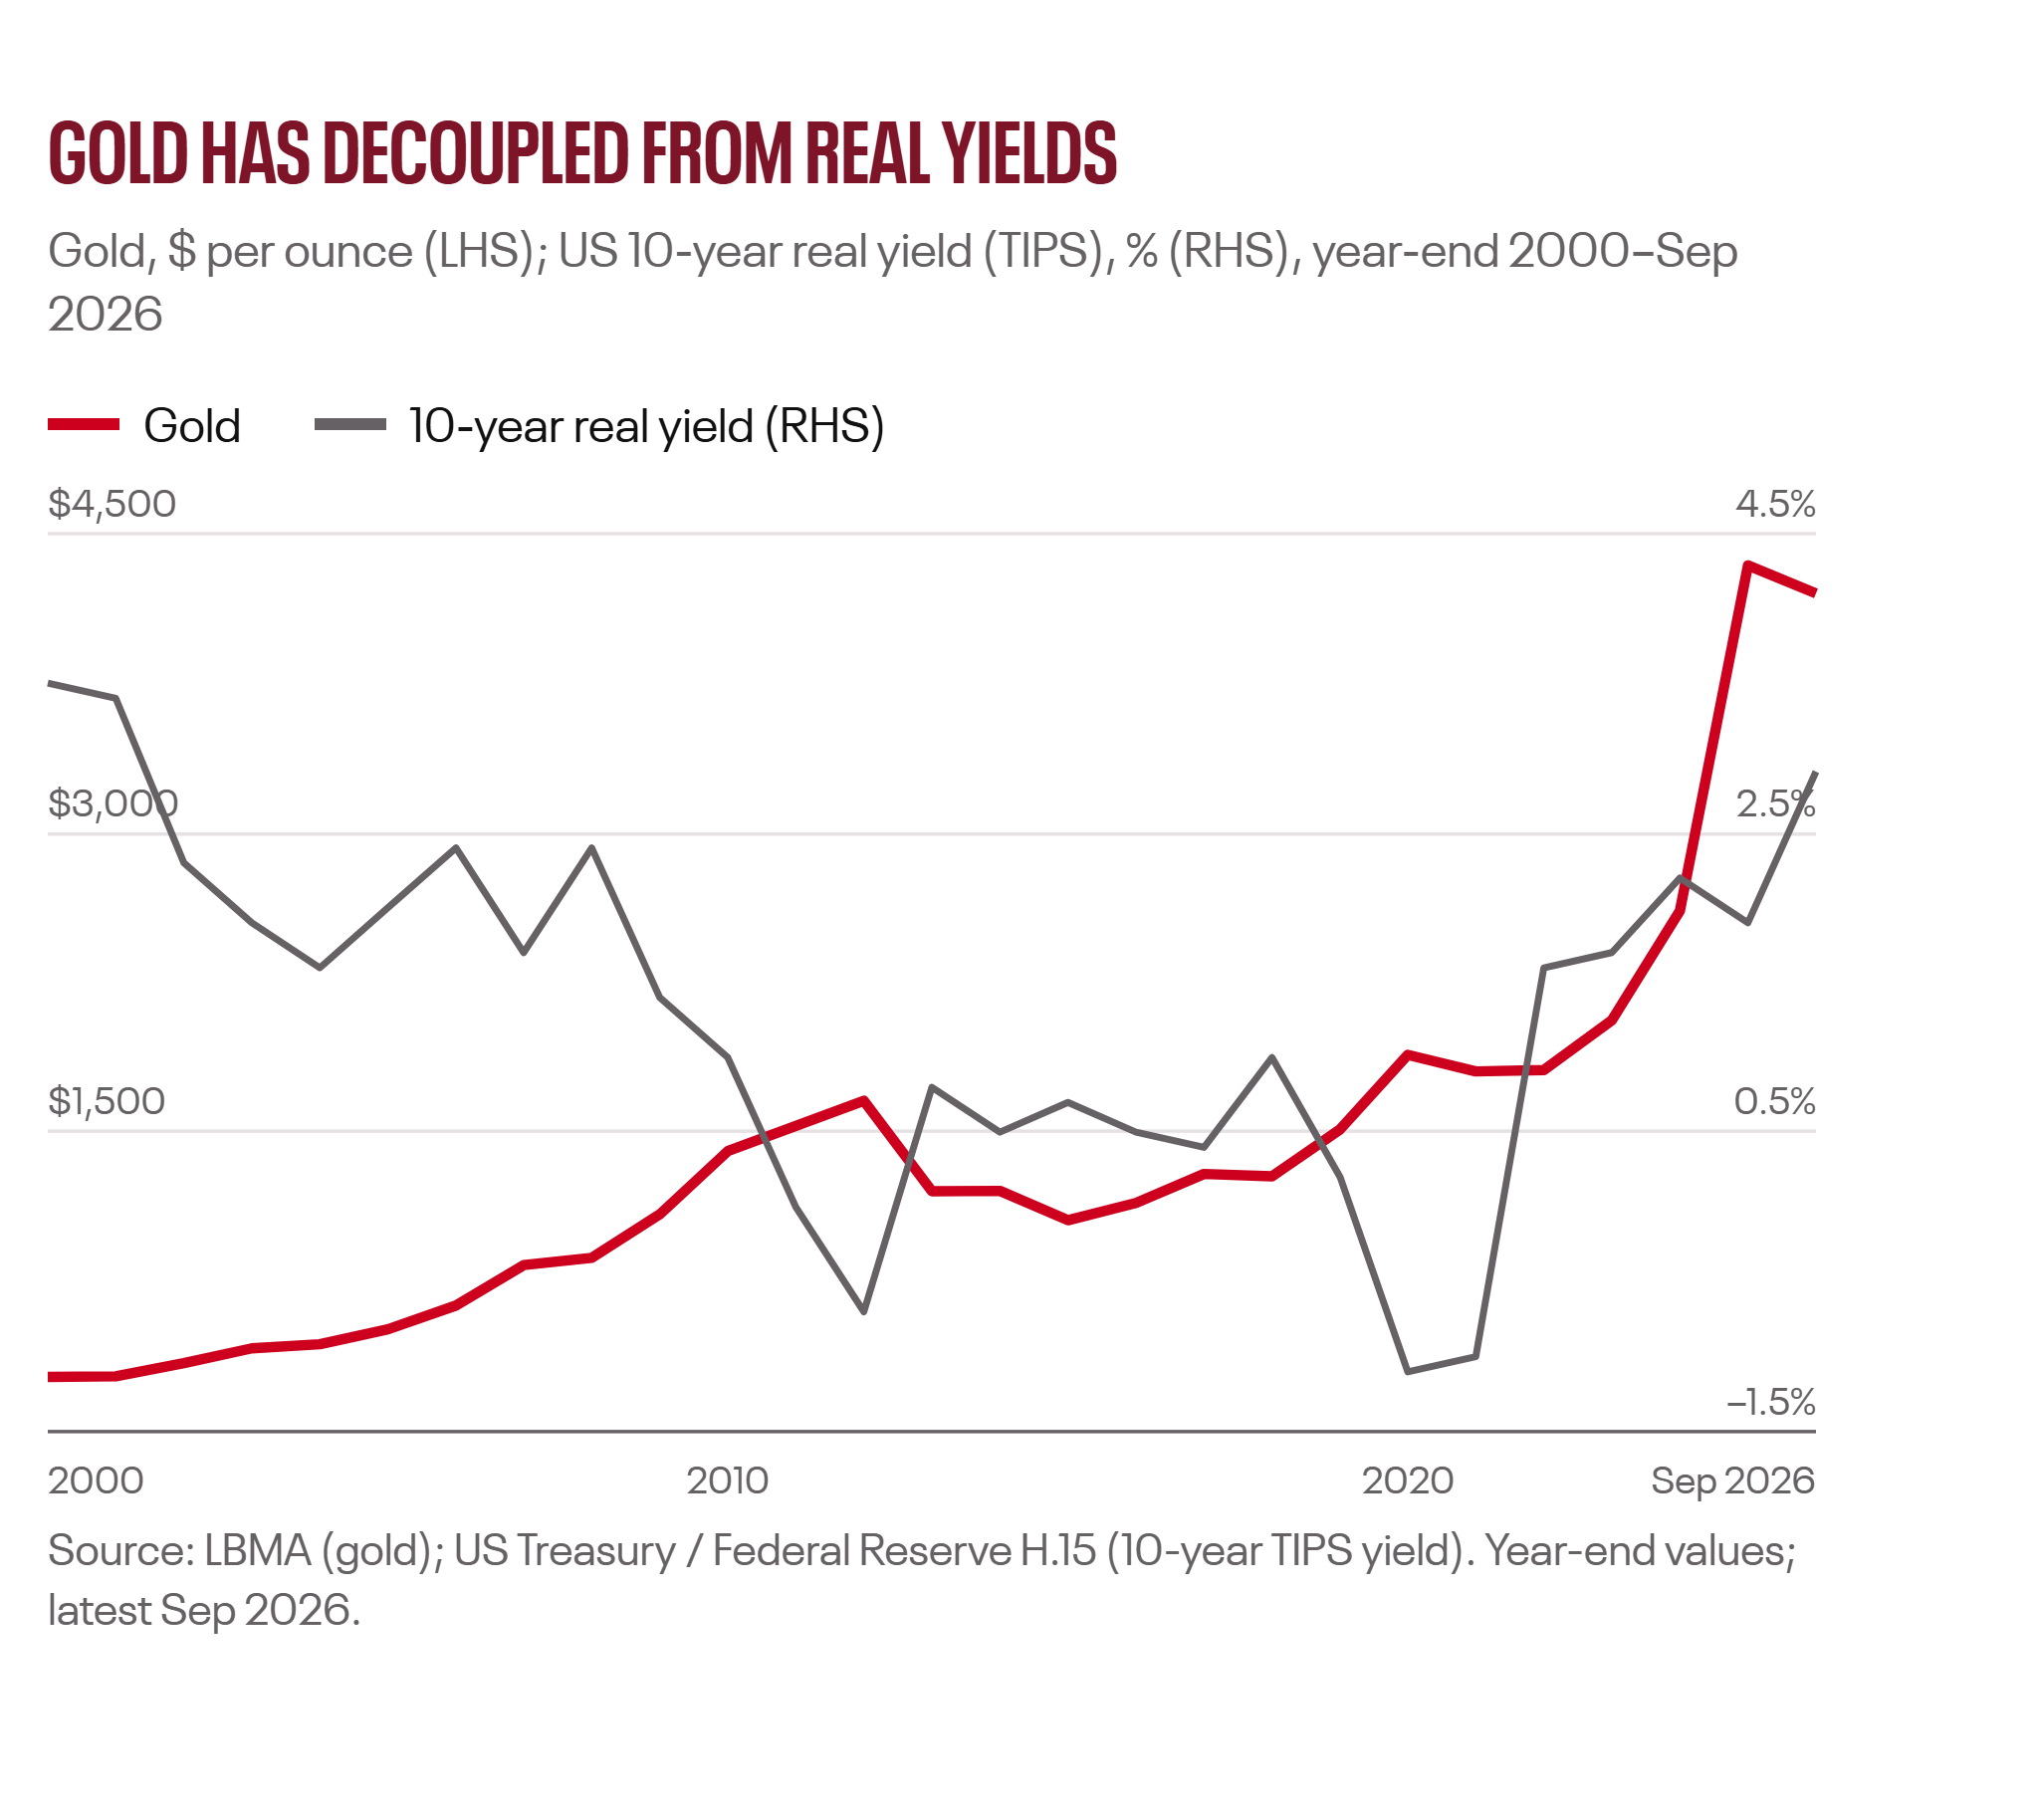 Описание: Линейный график цен на золото и реальной доходности 10-летних казначейских облигаций США с 2000 года. На протяжении двух десятилетий показатели двигались в противоположных направлениях, однако затем цена золота выросла примерно до $4 200 за унцию, несмотря на то что реальная доходность вновь превысила 2%.
ВАЛЮТНЫЙ РЫНОК
Доходность доллара - временная опора, а не гарантия устойчивости
Несмотря на дискуссии об обесценении валют, доллар сохранял устойчивость и в сентябре торговался в диапазоне 99-100 пунктов по индексу доллара США (DXY). Его поддерживает ФРС, которая решительно повышает ставки, в то время как другие центральные банки действуют осторожнее. Курс USD/JPY оставался выше 157 даже после повышения ставки Банком Японии.
Однако эта поддержка носит временный характер. Как только денежно-кредитная политика сместится в сторону ограничения доходности долгосрочных облигаций, то же преимущество в процентных ставках, которое сегодня поддерживает доллар, начнёт быстро сокращаться. Мы ожидаем, что решительное ослабление доллара совпадёт с переходом ко второму этапу. На более длинном временном горизонте золото значительно опередило доллар: с 2008 года его цена выросла примерно на 412%, тогда как торгово-взвешенный индекс доллара увеличился на 34%.
В тактической перспективе наша позиция по доллару нейтральная, в стратегической - негативная. Мы отдаём предпочтение валютам развивающихся рынков с высокой доходностью и японской иене через опционные стратегии. По долгосрочным показателям иена недооценена, однако разница в процентных ставках продолжает поддерживать carry trade. Наша позиция по евро нейтральная: поддержку со стороны ЕЦБ нивелируют риски, связанные с экономическим ростом и зависимостью от энергоносителей. Мы избегаем азиатских валют с низкой доходностью. На втором этапе мы намерены существенно снизить долю доллара в портфеле и увеличить вложения в облигации развивающихся рынков, номинированные в местных валютах.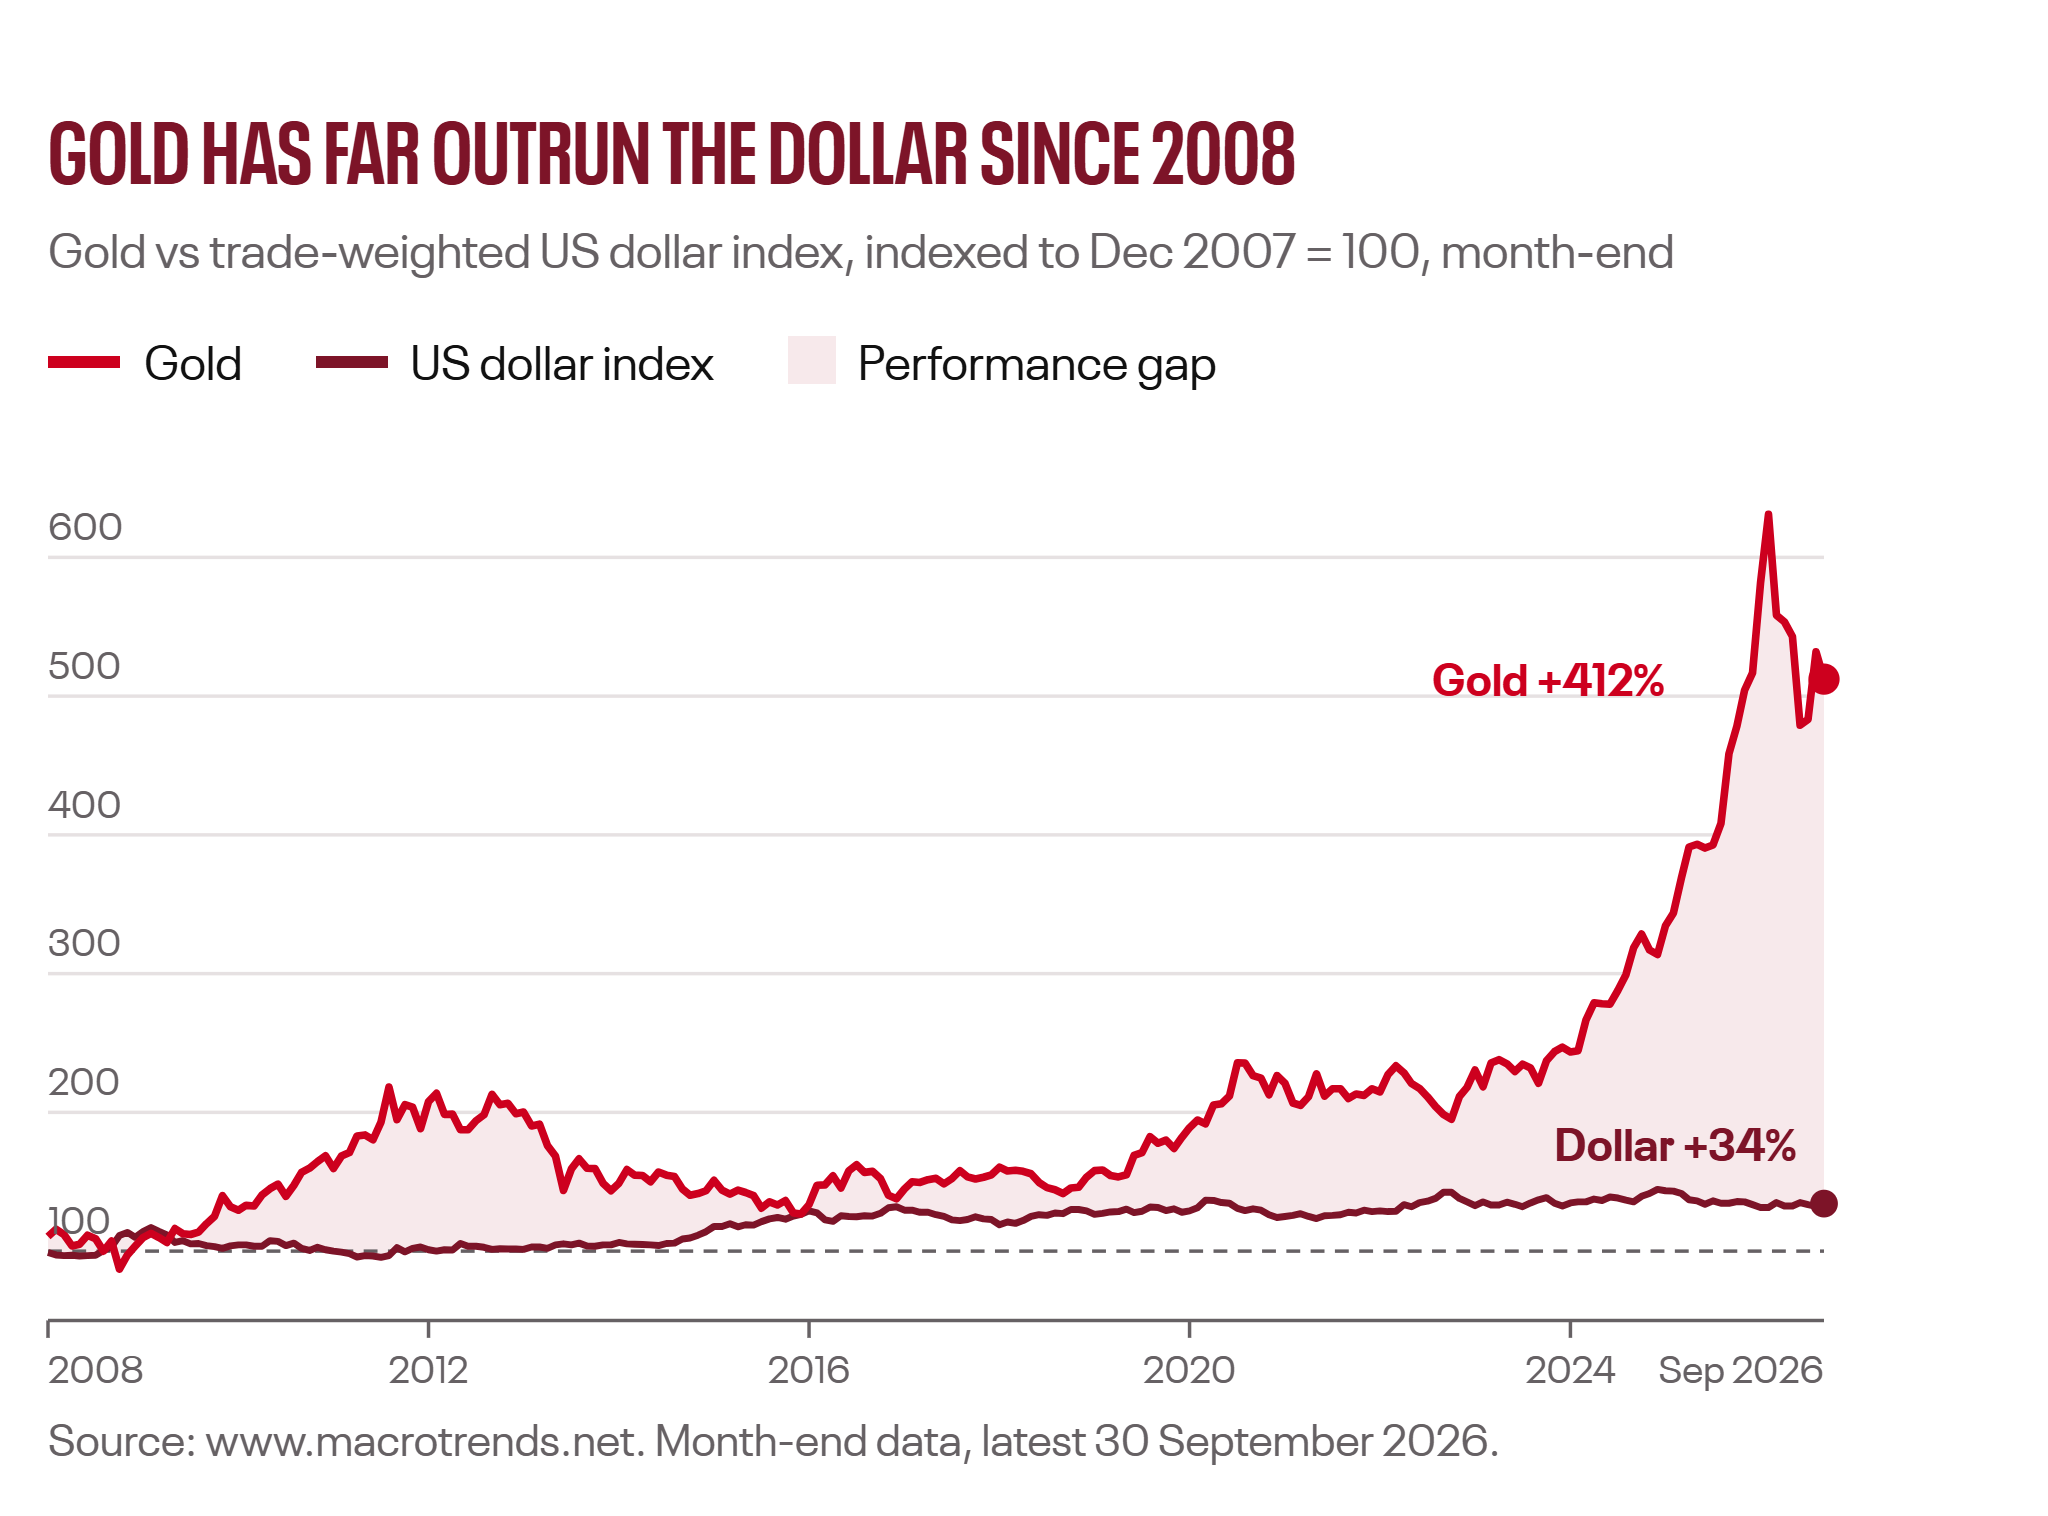
Описание: Линейный график динамики активов в индексированном выражении с 2008 года по сентябрь 2026 года показывает, что цена золота выросла примерно на 412%, а торгово-взвешенный индекс доллара США - на 34%. Разрыв между показателями резко увеличился с 2024 года.
ЧАСТНЫЕ РЫНКИ
Где скрываются риски, связанные с кредитным плечом в сфере ИИ
Развитие инфраструктуры ИИ стало крупнейшим циклом капитальных вложений частного сектора за последние десятилетия. Всё большая доля этих инвестиций финансируется через фонды частного кредитования, совместные предприятия и специальные юридические структуры (SPV), позволяющие не отражать долг на корпоративных балансах. В 2025 году объём сделок с дата-центрами, профинансированных за счёт альтернативных инвестиций, достиг рекордных $131 млрд.
Это важно по двум причинам. Во-первых, частное кредитование участвует в процессе вытеснения заёмщиков с публичных рынков капитала, который мы наблюдаем. Во-вторых, оценки частных активов корректируются медленнее. При доходности долгосрочных облигаций выше 5% опубликованные оценки стоимости активов могут ещё не отражать возросшую стоимость заёмных средств. Именно в сегменте частного кредитования мы видим наиболее существенный скрытый риск текущего рыночного цикла.
Мы придерживаемся избирательного подхода. Мы отдаём предпочтение старшим обеспеченным кредитам с плавающей процентной ставкой и строгими ковенантами, а также инфраструктурным активам, где контракты на поставку электроэнергии и использование электросетей обеспечивают денежные потоки, привязанные к инфляции, что делает такие инвестиции привлекательными на обоих этапах. Вторичные сделки позволяют входить в активы с дисконтом к их оценочной стоимости. Инвестиции в компании до IPO мы рассматриваем только при наличии реалистичного пути к выходу на биржу.
На первом этапе мы осторожно относимся к сделкам по выкупу компаний (buyout), избегаем чрезмерной концентрации инвестиций в инфраструктуре ИИ и заёмщиков, полагающихся на выплаты процентов в натуральной форме (PIK). В качестве ранних предупреждающих сигналов мы отслеживаем замедление выхода из инвестиций, задержки распределения средств инвесторам и рост использования PIK-финансирования.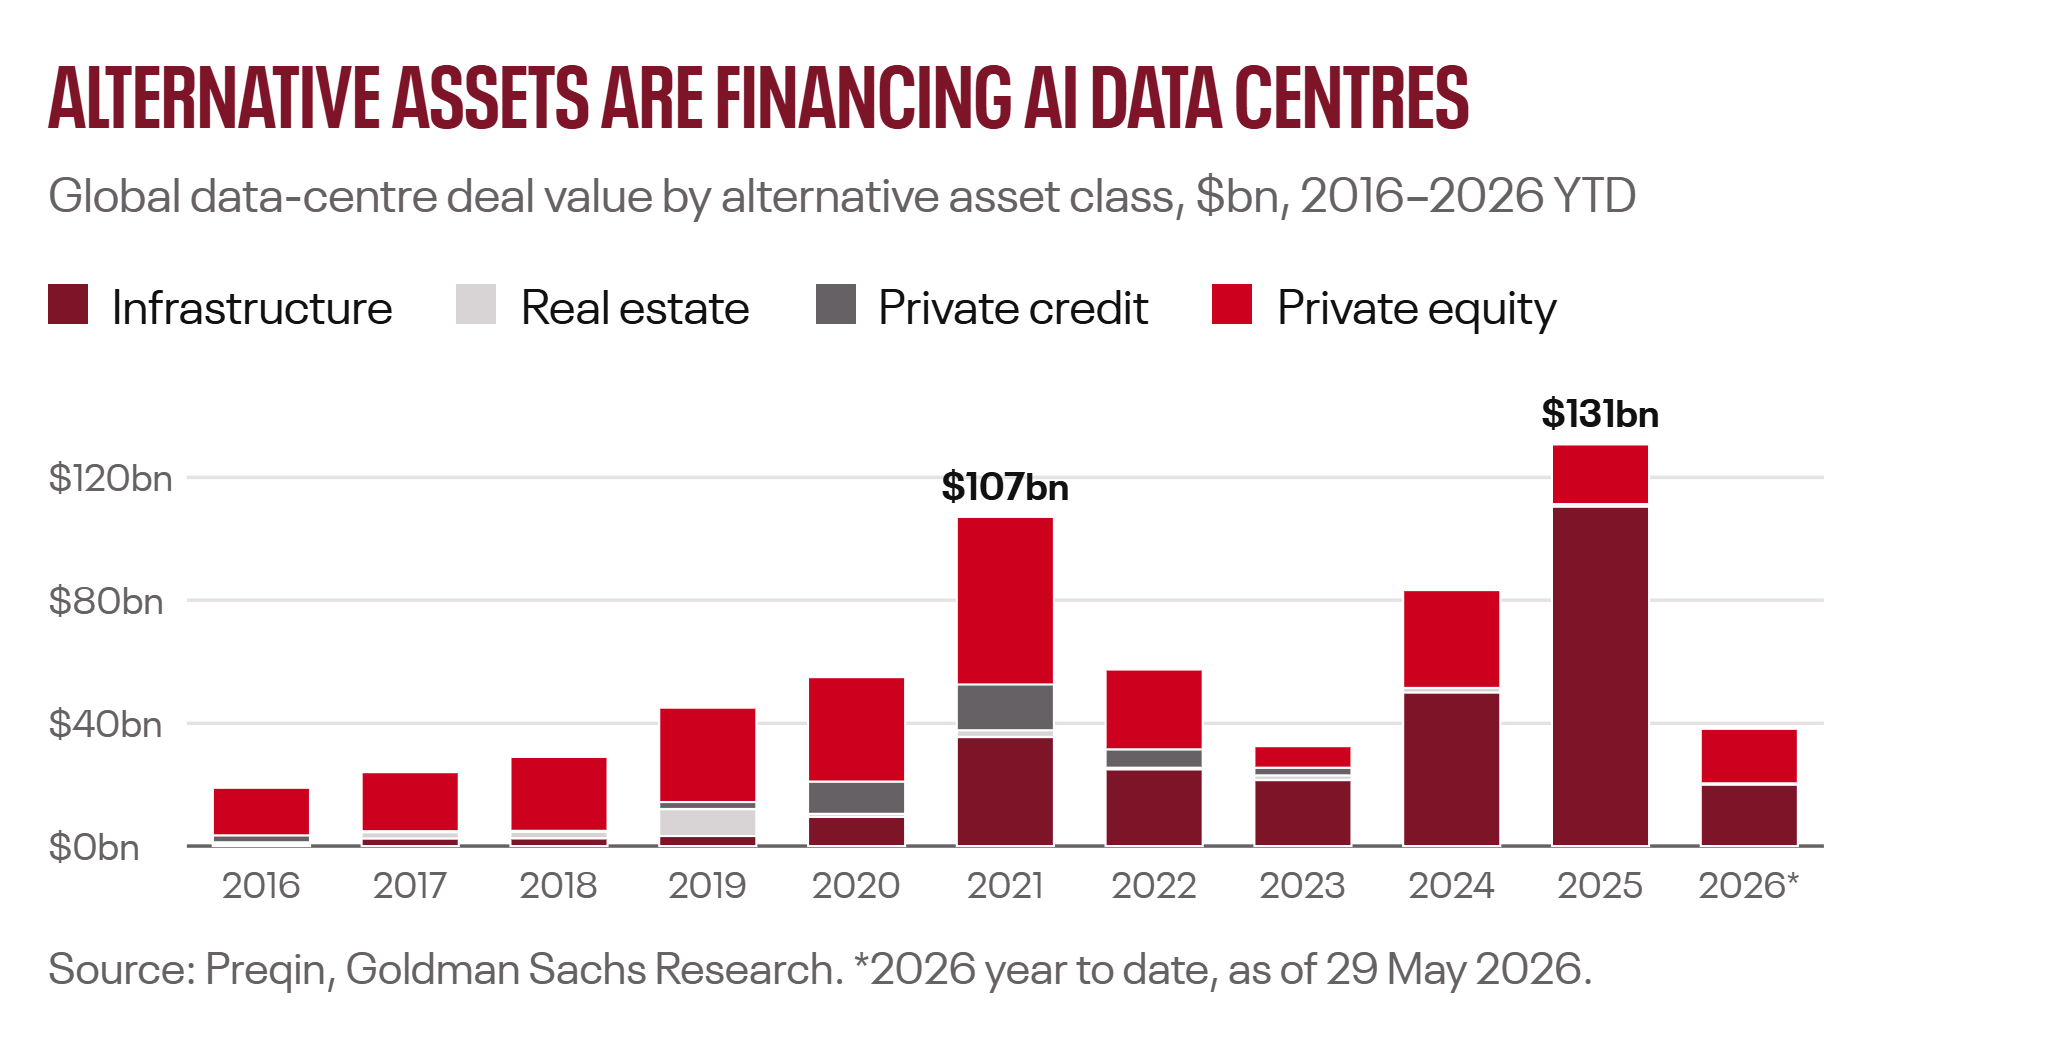
Описание: Столбчатая диаграмма с накоплением показывает объём мировых сделок с дата-центрами, профинансированных за счёт инфраструктурных инвестиций, недвижимости, частного кредитования и прямых инвестиций в капитал частных компаний, за период с 2016 года по май 2026 года. Объём достиг пика в $107 млрд в 2021 году и рекордных $131 млрд в 2025 году, при этом ведущую роль сыграли инфраструктурные инвестиции.
ОБЗОР ИНВЕСТИЦИОННЫХ ПРЕДПОЧТЕНИЙ
Наши взгляды в кратком изложении
Наиболее уверенная позиция с увеличенной долей в портфеле у нас по золоту, которое остаётся привлекательным на обоих этапах нашего сценария. Наиболее выраженная позиция с пониженной долей касается долгосрочных казначейских облигаций США и японских государственных облигаций (JGB), у которых на длинном конце кривой доходности нет естественного покупателя. Предпочтительный регион для инвестиций в акции - Япония, наглядный пример того, как номинальные активы могут работать в условиях обесценения валют.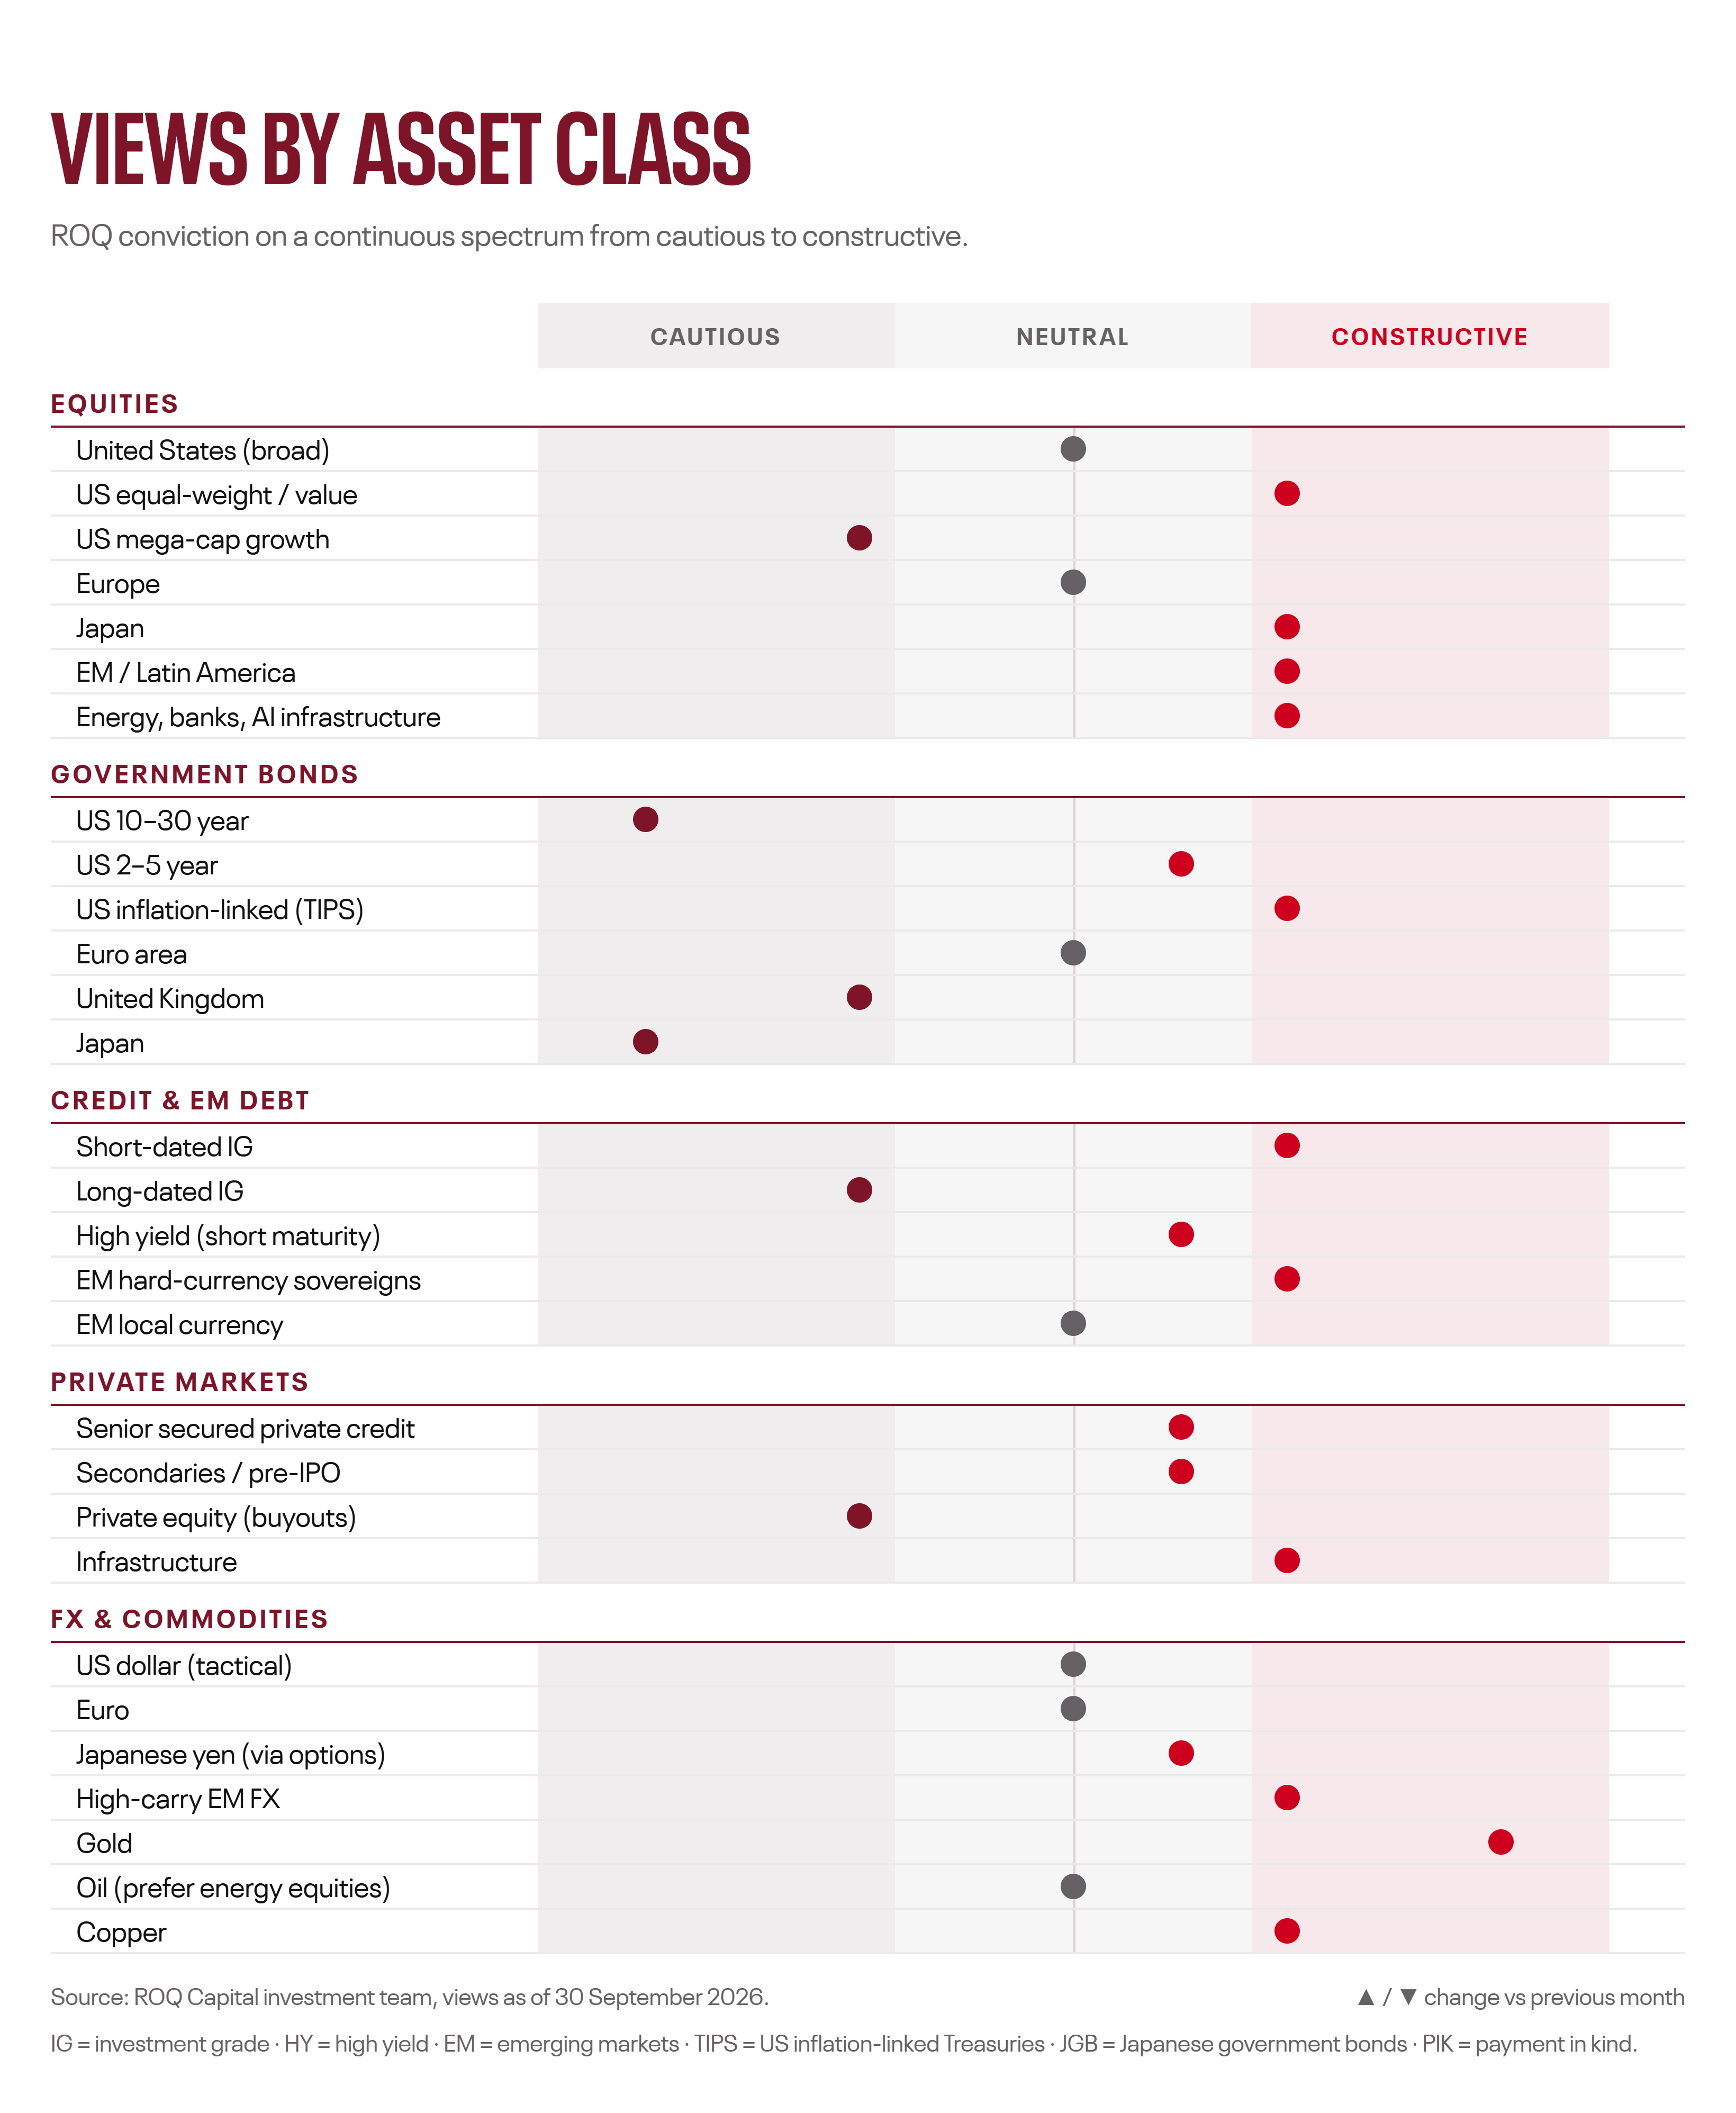
Описание: Диаграмма инвестиционных предпочтений примерно по 30 классам активов на шкале от осторожной до позитивной оценки. Среди наиболее привлекательных - золото, японские акции и краткосрочные кредитные инструменты, а среди наименее привлекательных - долгосрочные казначейские облигации США и японские государственные облигации (JGB).
АРМЕНИЯ И СНГ
Что это означает для инвесторов в Армении и странах СНГ
В сентябре драм укрепился на 0,5% по отношению к доллару США и на 2,6% по отношению к евро, при этом ослаб на 3,3% по отношению к рублю. 15 сентября Центральный банк Армении повысил ставку рефинансирования на 25 базисных пунктов, до 6,75%.
На первом этапе долларовые денежные средства и краткосрочные долларовые облигации остаются привлекательными благодаря доходности за счёт удержания позиции (carry) выше 4% при ограниченном риске. Однако если доллар вступит в фазу обесценения, портфели, сосредоточенные в долларовых денежных средствах и долгосрочных казначейских облигациях США, потеряют покупательную способность. Мы рекомендуем постепенно диверсифицировать инвестиции, добавляя золото, акции компаний реального сектора и активы, номинированные в валютах, отличных от доллара, вместо того чтобы ждать, пока смена тенденции станет очевидной по динамике рыночных цен.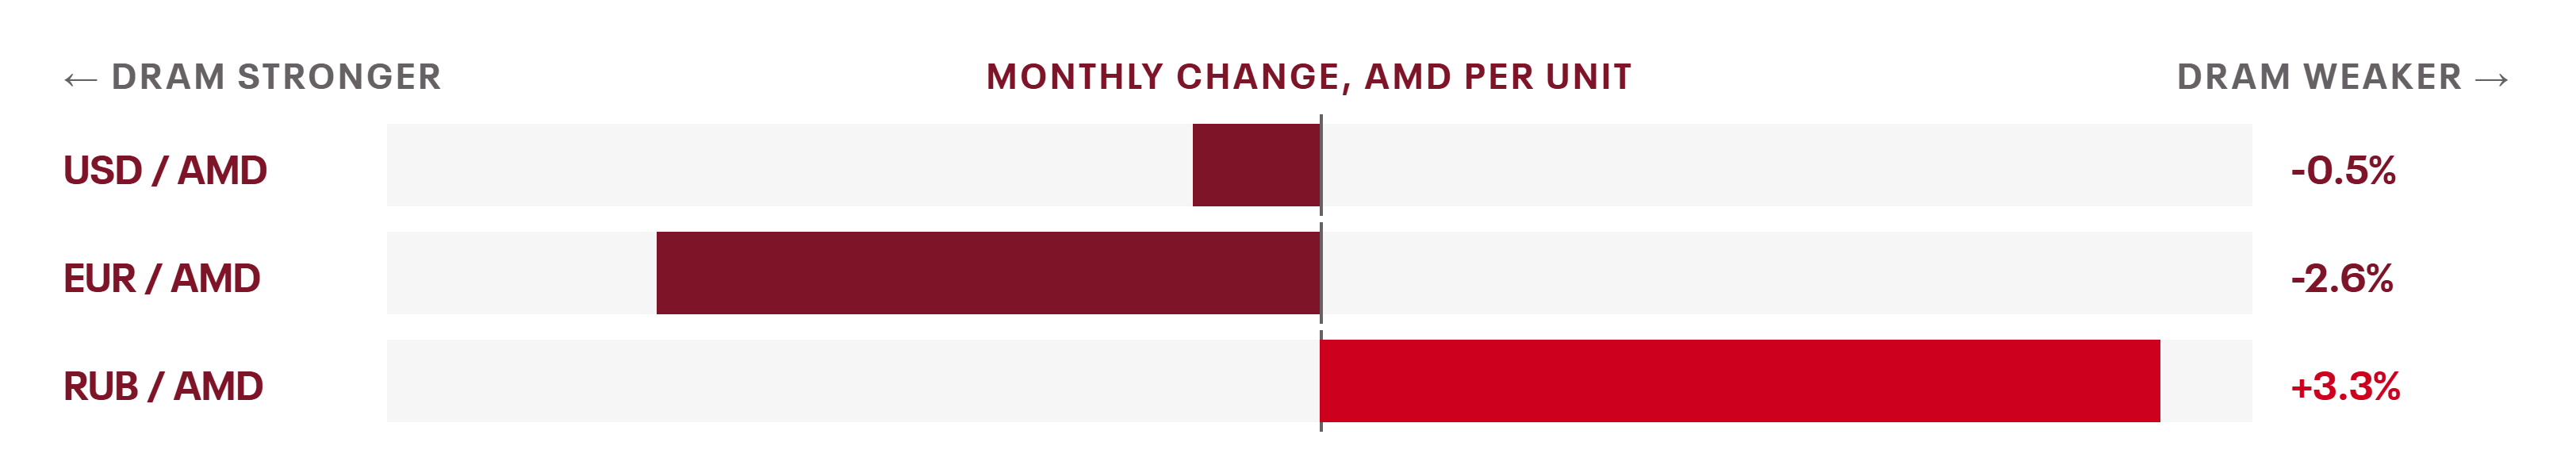
Описание: Столбчатая диаграмма месячного изменения курса драма: -0,5% по отношению к доллару США и -2,6% по отношению к евро (укрепление драма), а также +3,3% по отношению к рублю (ослабление драма).
Ознакомьтесь с полным анализом, включая карту сценариев, пять ключевых сигналов перехода ко второму этапу и подробные оценки более чем 30 классов активов.
Скачать ежемесячный обзор инвестиционных рынков за октябрь 2026 года (PDF)
Авторы
• Андраник Гзогян, CFA, FRM - директор по инвестициям
• Эдгар Никогосян - инвестиционный аналитик
• Эдуард Аветисян - младший инвестиционный аналитик
• Эдмон Саакян - младший инвестиционный аналитик
Дисклеймер
Данный материал предназначен исключительно для профессиональных инвесторов и предоставления общей информации. Он отражает оценку ROQ Capital по состоянию на 2 октября 2026 года и может быть изменён без предварительного уведомления. Материал не является инвестиционной рекомендацией, предложением или приглашением к покупке или продаже какого-либо финансового инструмента и не учитывает индивидуальные цели и обстоятельства конкретного инвестора. Любые инвестиции сопряжены с рисками, включая возможную потерю первоначально вложенного капитала. Результаты инвестиций в прошлом не являются надёжным показателем будущих результатов. Полные условия и положения приведены в отчёте, доступном для скачивания.